Corum, le gestionnaire qui a longtemps défendu les frais de souscription comme gage de qualité, à lancé Corum Start, une SCPI sans commission de souscription. Retournement de veste ou adaptation pragmatique au marché ? Analyse de cette nouvelle venue.
Une SCPI sans frais d’entrée… signée Corum
On ne pensait pas l’écrire un jour car si vous suivez l’actualité des SCPI, vous avez probablement lu ou entendu les dirigeants de Corum expliquer pourquoi les SCPI sans frais d’entrée étaient une « fausse bonne idée ». Leur argument principal était que les frais de souscription permettaient de financer la recherche d’actifs de qualité, d’aligner les intérêts du gestionnaire avec ceux des épargnants sur le long terme et que les frais des « SCPI sans frais » étaient finalement plus chargées avec plusieurs lignes de frais supplémentaires.
D’ailleurs, en écoutant Frédéric Puzin en faire la promotion, le discours n’a finalement pas tellement changé. C’est sans doute ce qui interroge le plus. Corum a lancé une SCPI mais ne semble pas y croire… Florilèges :
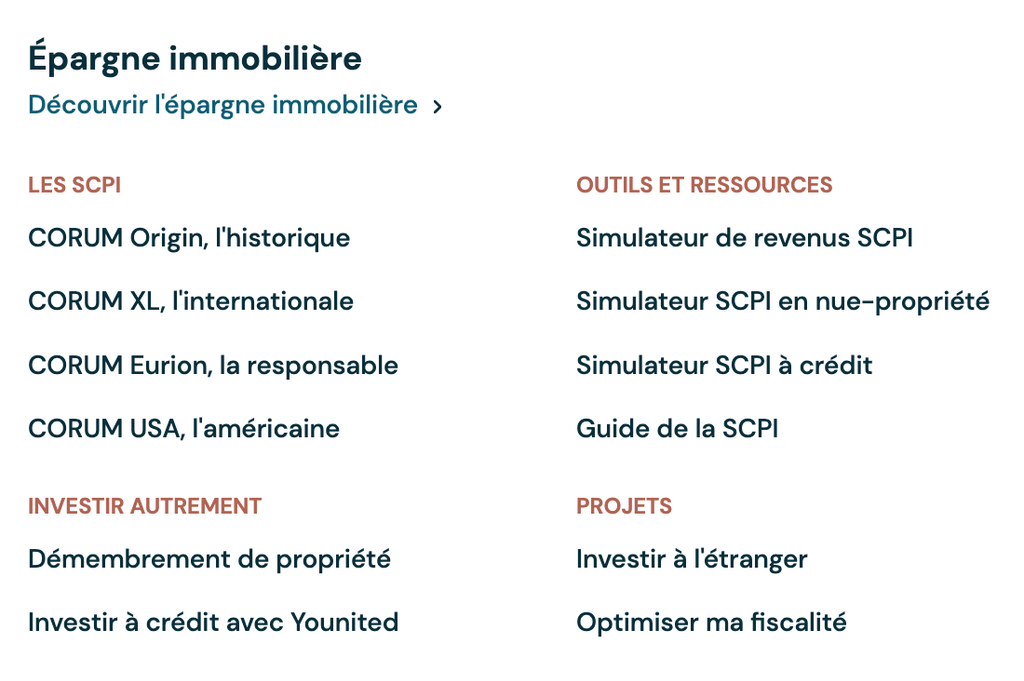
- Aucune communication publique sur le site de Corum (cf screenshot en dessous), cela interroge sur l’absence d’énergie déployée pour la promouvoir.
- Pas d’objectifs de rendement
- L’objectif est de réaliser des plus-values mais Corum prendra une partie de la performance (on en reparle plus bas dans les frais)
Quelles sont les caractéristiques de R Start ?
Il n’y a pas encore eu de bulletin trimestriel donc les informations sont pour l’instant assez limitée sur les montants collectés, les premières acquisitions, ou les rendements prévus :
- Capital : Le capital initial serait de 760 032 €, divisé en 4 176 parts de 182 € chacune.
- Risque : 4/7 (plus le chiffre est proche de 7, plus le risque est élevé).
La stratégie d’investissement
L’objet de R Start sera d’acquérir des biens décoté pour réaliser des plus-values au moment de la revente. Corum met en avant son expertise sur ce sujet et sur sa moyenne de 20% de plus-values sur ses autres SCPI. Cependant, ce qui étonne un peu, c’est l’absence de volonté de réaliser des travaux (du moins dans les explications de Frédéric Puzin) et surtout la volonté de privilégier les plus-values aux revenus.
Corum a fait sa réputation avec des SCPI fortement internationalisées (Corum Origin, Corum XL, Corum USA). On peut donc s’attendre à ce que R Start suive une stratégie similaire de diversification géographique, même si les statuts ne précisent pas d’allocation cible.
Quels sont les frais de Corum R Start ?
C’est là que ça devient intéressant car c’était la principale critique des dirigeants de Corum. Voici donc la structure de frais prévue dans les statuts :
Commission de souscription : 0%
C’est donc la grande nouveauté. Aucun frais d’entrée ne serait prélevé, ce qui permettrait, théoriquement, d’investir 100% de son capital dès le premier jour.
Commission de gestion : 15% HT des revenus
Cette commission serait prélevée sur les produits locatifs HT encaissés et les produits financiers nets. Ce sont des frais similaires, voir un peu plus importants, par rapport aux autres SCPI sans frais.
Commission de cession de parts : 0%
Aucune commission ne serait facturée pour les cessions de parts à titre onéreux ni pour les mutations à titre gratuit (donations, successions). Seuls les droits d’enregistrement fiscaux s’appliqueraient (5% ou 3% si plus de la moitié du patrimoine est situé hors de France).
Commission d’arbitrage sur actif immobilier
C’est un mécanisme novateur. La commission de Corum ne sera prélevée qu’en cas de plus-value lors de la vente d’un actif :
- Plus-value inférieure à 7% du prix de vente : 0%
- Plus-value entre 7% et 13% : 6% TTC du prix de vente net vendeur
- Plus-value supérieure à 13% : 12% TTC du prix de vente net vendeur
Ce système est imaginé pour aligner les intérêts de la société de gestion avec ceux des associés : Corum ne sera rémunéré que si les arbitrages génèrent de la valeur. Les statuts prévoient même un mécanisme de compensation des moins-values : tant que la réserve extra-comptable de moins-values n’est pas apurée, aucune commission d’arbitrage ne pourrait être prélevée ce qui est plutôt juste vis à vis des épargnants.
Le problème de cette commission d’arbitrage est double. La première, c’est que Corum n’a aucun intérêt à vendre un bien si celui-ci ne peut pas se vendre avec une plus-value car il n’y a pas de promesse de rendement à tenir. La deuxième, c’est que la commission de d’arbitrage est fixe. Si Corum vend un bien avec une plus value de 7%, sa commission sera de 6% et il ne restera que 1% de plus-value pour les associés…
Commission de retrait anticipé
Une commission dégressive sera appliquée en cas de sortie avant 8 ans de détention :
- Retrait avant 4 ans : 10%
- Retrait entre la 5ème et la 6ème année : 7%
- Retrait durant la 7ème année : 5%
- Retrait durant la 8ème année : 3%
- Retrait après 8 ans : 0%
Autrement dit, l’absence de frais d’entrée serait compensée par des pénalités de sortie significatives pour les investisseurs qui ne resteraient pas au moins 8 ans. C’est le modèle adopté par plusieurs SCPI « sans frais » du marché (Iroko Zen, Remake Live, Novaxia Neo…).
Des exceptions sont prévues : invalidité, décès du conjoint ou partenaire de Pacs, fin de droits au chômage, surendettement, ou liquidation judiciaire pour les indépendants.
Mon avis sur R Start
Corum bénéficie d’une expertise reconnue en gestion de SCPI. Corum Origin et Corum XL sont des mastodontes et des références. Le groupe a démontré sa capacité à délivrer des rendements importants avec une stratégie opportuniste et internationale qui fonctionne depuis plus de 10 ans. Le lancement de toute nouvelle SCPI chez cette société de gestion est donc un évènement.
Après avoir critiqué les SCPI sans frais pendant des années, Corum se lance donc à son tour sur ce créneau avec R Start. Ce revirement a de quoi surprendre. D’autant plus que, dans les deux podcasts consacrés à ce lancement, Frédéric Puzin a martelé que les « SCPI sans frais » n’existaient pas. Le discours est paradoxal : alors que ces interventions sont conçues pour promouvoir une nouvelle SCPI, il a longuement évoqué les concurrents, remis en cause la viabilité de leur modèle et affirmé ne pas y croire.
C’est pour cela, qu’entre l’absence de marketing et la discrétion autour de la SCPI, le discours assez inattendu du fondateur et le fait que le rendement ne soit pas un objectif, je n’arrive pas à me projeter et à comprendre leur stratégie. L’impression est que Corum a créé une SCPI sans frais pour prouver que ça ne fonctionne pas…