Quels sont les meilleurs PER en 2026 ?


Taux des fonds euros 2025 et frais en vigueur au 4 novembre 2026. Cleerly distribue les contrats signalés « PER Cleerly » et perçoit à ce titre une rémunération de l'assureur.
Nous vous proposons un classement pour comparer 22 PER et connaître les meilleurs contrats en 2026. Pour obtenir une comparaison fiable, nous avons sélectionné les PER bancaires les plus souscrits, les PER des contrats en ligne ainsi que les PER que nous avons négocié et que nous proposons à nos clients. Les critères de comparaison sont les mêmes pour tous les contrats : frais, fonds euros, nombre de supports et accompagnement. C’est ainsi que 3 PER sortent du lot : Celebea Retraite de Garance, Pertinence Retraite de Suravenir et Cardif Elite PER de BNP Paribas. Les PER bancaires de notre comparatif prélèvent en moyenne 2,75% sur chaque versement contre 0% pour 6 des 7 contrats de notre sélection que nous distribuons chez Cleerly.
Quel est le meilleur PER en 2026 ?
Il n’existe pas de PER qui soit le meilleur sur tous les critères. Celebea Retraite de Garance propose le meilleur fonds en euros de notre sélection avec 4,40% en 2025 et s’ouvre à partir de 100 € mais le nombre d’unités de compte est limité (48). De son coté, le contrat Cardif Elite PER offre une large gamme de supports (1 395) avec un fonds euros qui peut monter jusqu’à 4% mais il y a 0,50% de frais de versement incompressible. Enfin, le contrat de Suravenir ne prend pas de frais de versement, propose une large gamme de supports mais propose un fonds en euros moins performant en 2025 (2,65%).
Voici notre sélection des meilleurs PER en 2026 (banque, courtiers en ligne, conseiller en gestion de patrimoine) :
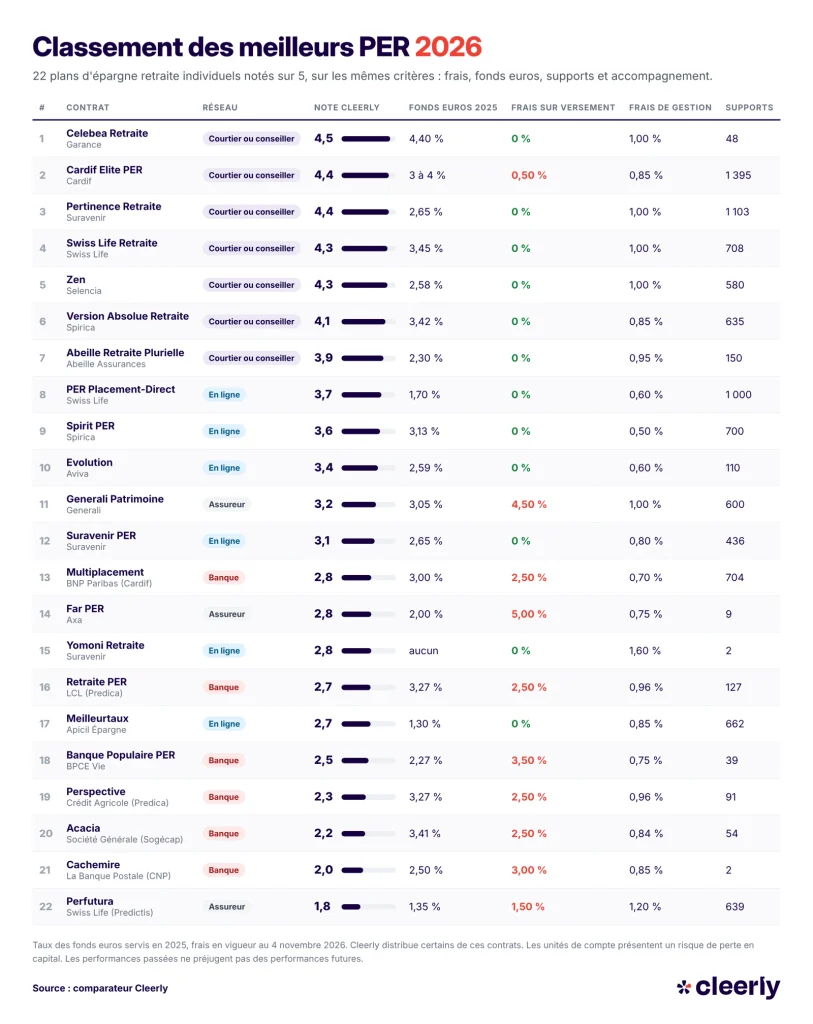
Ce qu’il faut bien avoir en tête dans ce classement, c’est que le fonds en euros est la partie sécurisée de votre investissement, il est garanti par l’assureur. De son côté, les unités de compte présentent un risque de perte en capital.
Pour pouvoir comparer les meilleurs PER, cela donne :
| Celebea Retraite (Garance) | Cardif Elite PER | Pertinence Retraite (Suravenir) | |
|---|---|---|---|
| Note Cleerly | 4,5/5 | 4,4/5 | 4,4/5 |
| Ticket d’entrée | 100 € | 750 € | 1 000 € |
| Fonds euros 2025 | 4,40 % | 3 à 4 % | 2,65 % |
| Unités de compte | 48 | 1 395 | 1 103 |
| Frais sur versement | 0 % | 0,50 % | 0 % |
| Frais de gestion | 1,00 % | 0,85 % | 1,00 % |
| Atouts | Fonds euros élevé, gestions pilotées dont une en ETF, accessible dès 100 € | Très grand choix de supports, dont SCPI et produits structurés, 100 % en ligne | Large choix de supports, aucun frais sur versement ni arbitrage |
| Points faibles | Peu d’unités de compte | Ticket de 750 €, 0,50 % sur les versements | Ticket de 1 000 €, fonds euros plus faible |
| Souscrire en ligne | Souscrire en ligne | Souscrire en ligne | Souscrire en ligne |
Quelle banque propose le meilleur PER ?
Nous avons décidé d’inclure dans notre classement les 6 PER les plus souscrits. Le mieux noté est le PER Multiplacements de BNP Paribas (2,8/5) suivi de près du Retraite PER du LCL (2,7/5). Malheureusement, c’est un défaut que l’on retrouve sur tous ces contrats, ils prélèvent tous des frais de versement, entre 2,50 et 3,50 %, contrairement à la majorité des contrats proposés par les CGP ou les courtiers en ligne. Si vous versez 5 000 € chaque année, 2,50% de frais de versement représente 125 € par an. Sur 20 ans, cela peut donc représenter 2 500 €…pour placer votre argent et prendre des frais supplémentaires sur cette épargne ! Le bon point des contrats bancaires est leurs frais de gestion qui sont en moyenne de 0,84%.
Nous avons aussi analysé les PER d’AXA, de la MAIF, de la Macif, d’AG2R, de Gan et le Préfon qui n’ont pas réussi à faire mieux que BNP et le LCL.
Quel PER a eu le meilleur fonds en euros en 2025 ?
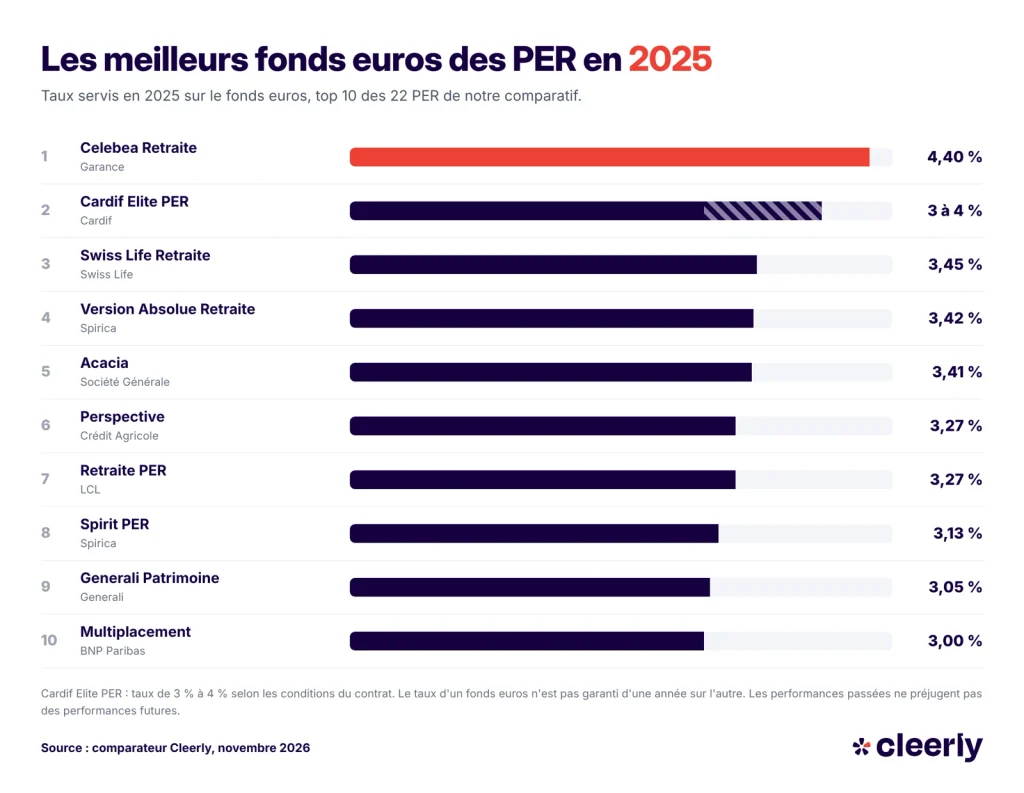
En 2025, le meilleurs fonds euros de notre comparateur était celui de Garance (contrat Celebea Retraite) avec 4,40%. Dans le classement, les taux vont de 1,30 % à 4,40 %. Il y a aussi un peu du classement qui n’a pas de fonds euros. Les PER des banques ne sont pas forcément ridicules, notamment la Société Générale avec le PER acacia qui a proposé un rendement de 3,41 % en 2025. Malheureusement, comme nous l’avons vu précédemment, les frais de versement de 2,50 %, capte une partie du rangement de la première année. Dans cet exemple précisément, il faudra neuf mois de rendement pour récupérer ce qui a été prélevé à l’entrée. Voilà les 10 meilleurs PER de notre classement avec les taux de 2025 (les taux de 2026 seront connus fin janvier 2027) :
- Celebea Retraite (Garance) : 4,40 %
- Cardif Elite PER : de 3 % à 4 % selon les conditions du contrat
- Swiss Life Retraite : 3,45 %
- Version Absolue Retraite (Spirica) : 3,42 %
- Acacia (Société Générale) : 3,41 %
- Perspective (Crédit Agricole) : 3,27 %
- Retraite PER (LCL) : 3,27 %
- Spirit PER (Spirica) : 3,13 %
- Generali Patrimoine : 3,05 %
- Multiplacement (BNP Paribas) : 3,00 %
Il ne sera jamais possible de connaître à l’avance la performance d’un fond en euros car elle change tous les ans. La seule chose que vous pourrez connaître, c’est le montant du bonus qui sera ajouté au taux de base. I
l faut garder en tête que le fonds en euros permet surtout de sécuriser son épargne, notamment à l’approche de la retraite si vous savez que vous aurez besoin de cet argent. Si vous avez un horizon de temps long, en fonction de votre profil, il peut être opportun d’investir une partie de votre épargne dans des unités de compte pour espérer obtenir des performances plus importantes. Dernier point à toujours avoir en tête : performance et risque sont toujours liés, il n’y a jamais de rendement sans risque.
Comment choisir un PER ? Les critères à prendre en compte pour comparer
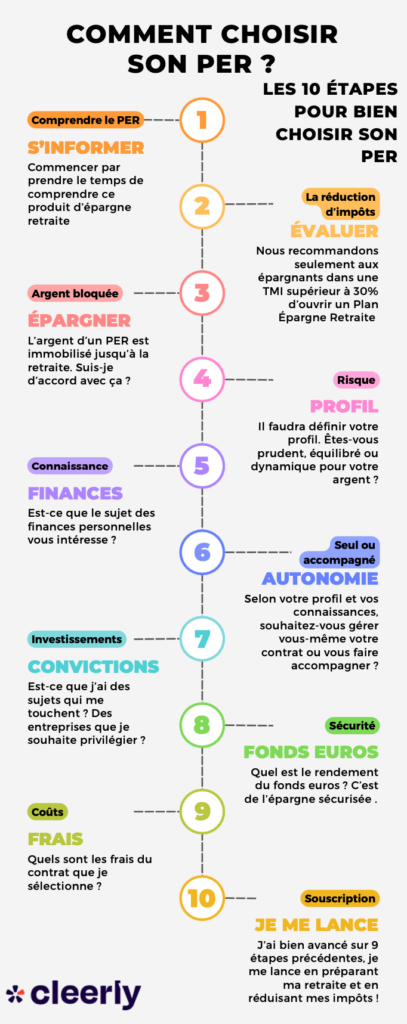
Si vous souhaitez comparer les PER, la première chose à regarder, ce sont les frais, puis le fond euro ainsi que le choix support d’investissement. En fonction de votre profil, il sera pertinent de regarder aussi la qualité de la gestion pilotée. Ce sont les critères que nous utilisons dans notre comparateur et les différences de notes montre bien de fortes disparités entre les contrats.
Les différents PER qui figurent dans notre comparatif ont tous des avantages et des inconvénients. Quoi qu’il en soit, il y a plusieurs points sur lesquels sur lesquels nous attirons votre attention et que nous avons pris en compte dans notre classement :
- Limiter les frais : Les frais de votre PER réduisent directement la performance de votre contrat et il est tout à fait possible de trouver un excellent conseiller avec des frais bas, c’est notre politique chez Cleerly. Par exemple, sur les frais de versement, ils sont compris entre 0 et 5 % !
- Regardez le fonds euros : Il s’agit de l’enveloppe sécurisée de votre PER, autant avoir un peu de performance dessus surtout à l’approche de la retraite. En 2025, les performances affichés des fonds étaient comprises entre 1,30 % et 4,40 %.
- Regardez les unités de compte : Les contrats sont extrêmement différents en nombre d’unités de compte, en qualité des supports et en diversifications possibles. Dans notre comparateur, certains contrats n’ont que quelques dizaines de fonds alors que d’autres en ont presque 1 400. Le nombre ne fait pas forcément la qualité, mais dans ce cas, cela apporte de la diversité nécessaire à tout type d’investisseurs.
- Choisissez une gestion pilotée de qualité : Si vous optez pour les gestion pilotée, assurez vous que les performances des différentes gestions soient de qualité. Pour cela, regarder les performances sur les 5 dernières années au minimum, et méfiez-vous si l’on vous présente seulement une bonne année.
- Sélectionnez en fonction de votre profil : Plus vous approchez de la retraite, plus vous avez intérêt à sécuriser votre capital. Afin d’y arriver, vous allez privilégier un fonds euros garanti plutôt que des unités de compte. Au contraire, si vous êtes jeune, adoptez une stratégie plus dynamique ;
- Trouvez un interlocuteur adapté à votre situation : Si vous avez une expertise et que vous avez envie de gérer vous-même votre contrat, de faire vos allocations, privilégiez un contrat 100% en ligne. Si au contraire, vous souhaitez être accompagné, faites appel à un conseiller en gestion de patrimoine comme Cleerly qui pourra vous accompagner dans la durée et ne vous proposera que des offres adaptées à votre situation.
Cleerly est un conseiller en investissements financiers (CIF), membre de la CNCEF, immatriculé à l’ORIAS sous le numéro 21007600. Nos conseillers sont des experts qui vous accompagneront dans la durée, sur votre retraite mais aussi sur tout votre patrimoine.
Quels supports choisir dans un PER ?
La note que nous affichons dans le comparateur est un bon premier critère, mais le bon PER dépendra surtout de votre situation personnelle. C’est tout l’intérêt du bilan patrimonial réalisé par les conseillers en gestion de patrimoine.
- Le fonds en euros : C’est la partie sécurisée de votre PER. Les performances varient en fonction des PER. Cette enveloppe n’est pas très intéressante en termes de performance mais elle est sécurisée. Notre conseil c’est d’orienter votre épargne dessus à l’approche de la retraite car cela évite les aléas des marchés financiers.
- Les unités de compte ou UC : Avec les unités de compte, vous allez pouvoir diversifier votre épargne et aller chercher du dynamisme. Vous avez la possibilité d’investir dans des fonds (ESG, ISR ou non), des trackers (ETF), de l’immobilier via des SCPI, des OPCI ou des SCI. Tous les PER ne se valent clairement pas sur ce point.
- Les unités de compte avec de la gestion sous mandat : Dans cette situation, vous allez déléguer votre épargne à une équipe de professionnels.
Pour choisir les PER de notre sélection, nous combinons un fonds en euros performant et un choix plus ou moins large d’unité de compte. L’objectif est de pouvoir sécuriser une partie de votre épargne et de dynamiser l’autre.
Comment fonctionne un PER ?
En ouvrant un peu PER, vous allez bloquer votre épargne jusqu’à la retraite (sauf quelques cas de déblocage anticipé comme l’achat d’une résidence principale). En contrepartie de ce blocage, vous pourrez déduire de votre revenu imposable les versements que vous y faites en respectant un plafond. Au moment de votre retraite, vous allez pouvoir récupérer votre épargne, soit en capital, soit on rentre, soit en combinant les deux.
Sur le plan fiscal, vous pourrez choisir de :
- Déduire vos versements de votre revenu imposable : de cette façon, vous allez payer moins d’impôts tout de suite, mais cette somme sera imposée quand vous la récupérerez.
- Ne pas les déduire : vous n’aurez aucun avantage aujourd’hui, et au moment de la sortie, votre état ne sera pas imposée ni soumise au prélèvement sociaux. Vos plus-value seront cependant imposées.
C’est avantageux si votre TMI est élevé pendant votre carrière. Vous serez redevable de cette fiscalité mais seulement à la sortie, c’est-à-dire à la retraite (ou a priori votre TMI sera inférieur).
Ouvrez votre argent ? Entre fonds en euros et unité de compte
Le PER est un produit d’épargne constitué :
- D’une part sécurisée, le fonds en euros. La capitale est garanti par l’assureur, c’est-à-dire que si vous versez 100 €, vous récupérerez au pire 100 €.
- D’une part allouée en unités de compte (UC) investie dans des fonds d’investissement. Elle peut permettre de gagner davantage d’argent sur le long terme, mais elle peut varier à hausse comme à la baisse, ce qui ne correspond pas à tous les épargnants.
Le PER peut se gérer en gestion pilotée ou en gestion libre :
- Par défaut, il sera géré en gestion pilotée, c’est-à-dire que la société de gestion définira l’allocation en fonds euros et en support en unités de compte du PER en fonction de votre profil de risque et de vos attentes en termes de rentabilité (profil prudent, équilibré ou dynamique). En gestion pilotée, une partie de l’épargne sera investie dans le private equity, c’est-à-dire dans des entreprises non cotées, pour soutenir l’économie.
- En gestion libre, vous êtes totalement indépendant sur l’allocation de vos versements. Choisissez la gestion libre si vous avez une bonne connaissance des fonds en UC et une stratégie d’investissement bien définie. Autrement la gestion pilotée vous permet de profiter d’une équipe de professionnels qui prendra ces décisions pour vous. La gamme des fonds des supports en UC est très variée et vous permet de vous placer sur plusieurs produits avec des couples rendement/risque intéressants comme des ETFs, des SCPI, des fonds ISR…
De mon point de vue et de ce que j’ai pu observer, la plupart des gestions à horizon proposées par les banques et les assureurs sont peu performantes. Comme je l’ai évoqué plus haut, je vous recommande de regarder les performances sur les 5 dernières années et de les comparer avec d’autres gestion pilotée proposées par le contrat.
Vous pouvez choisir votre rythme de versement dans votre PER. En effet, ces derniers sont totalement libres et non obligatoires.
Qui peut souscrire un Plan Epargne Retraite ?
Il convient de préciser qu’il existe différents types de PER dont certains ne sont pas ouverts à tous :
- Le PER classique ou individuel (PERIn) : Tout le monde peut y souscrire en se rendant chez un assureur. Les établissements financiers sont aussi habilités à en délivrer. Il a pris la place du PERP et du contrat Madelin qui ne sont plus proposés depuis le 1er octobre 2020.
- Le PER collectif (PERcol) : Ce plan d’épargne est ouvert à tous les salariés s’il est proposé par l’entreprise. Les travailleurs qui le souhaitent peuvent économiser dessus pour obtenir un complément de retraite. Il remplace le PERCO qui a été supprimé, lui aussi le 1er octobre 2020.
- Le PER Obligatoire (PERcat). Certaines entreprises peuvent faire bénéficier leurs salariés de ce type de placement. Les travailleurs concernés doivent obligatoirement y souscrire. Les fonds placés peuvent aussi être transférés vers d’autres types de PER.
Notre article se focalise sur les spécificités du PER individuel, le seul à être ouvert et accessible à tous les résidents français.
La souscription à un PER requiert seulement d’avoir au moins 18 ans. Depuis le 1er janvier 2026, les versements qui sont faits après 70 ans ne sont plus déductibles. On vous explique comment et pourquoi ouvrir un PER est intéressant !
Quels sont les avantages du PER ?
Le Plan Epargne Retraite possède de nombreux atouts :
- Épargner davantage pour obtenir une retraite complémentaire sous forme de rente ou de sortie totale en capital
- La possibilité de débloquer votre capital pour acheter votre résidence principale
- La transmission sera avantageuse en cas de décès. Si le décès survient avant 70 ans, comme pour l’assurance vie, chaque bénéficiaire peut recevoir jusqu’à 152 500 € sans prélèvement. Après 70 ans, l’abattement sera de 30 500 € pour tous les bénéficiaires, puis les droits de succession s’applique rompt de façon class
- Réduire vos impôts sur le revenu. Par exemple, si vous êtes dans la tranche à 30 % et que vous versez 1 000 €, vous économiser 300 € d’impôts. Si vous êtes dans la tranche la plus haute à 45 %, en version 1 000 €, vous économiser 450 €
- Faire des versements libres à votre rythme sur de nombreux supports.
En cas de décès avant d’avoir touché son PER, les sommes iront bénéficiaires avec la fiscalité que nous venons de voir au-dessus. Nous détaillons les règles dans notre page sur la succession du PER.
Vous avez peut-être entendu parler du PER bancaire, il n’est pas très répandu et présente des différences majeures en terme de fiscalité, de frais et d’abattements. Enquête de décès par exemple, il rentre dans la succession contrairement au PER assurantiel.
Comment défiscaliser avec le PER ?
Les montants versés sur votre PER sont déductibles de vos revenus imposables de l’année en cours dans la limite des plafonds. Ainsi, si vous êtes salarié et lourdement imposé sur vos revenus, le PER vous permettra de gagner l’argent que vous n’aurez pas à verser à l’Etat. A la place, il sera investi et produira des intérêts ! Idéal pour épargner et bénéficier d’exonérations en même temps !
Par exemple, si vous êtes dans la tranche à 41 % et que vous verser 5000 € sur votre PV, vous pouvez déduire 2050 € d’impôts. Vous serez imposés sur les 5000 € au moment où vous sortirez l’argent de votre PER.
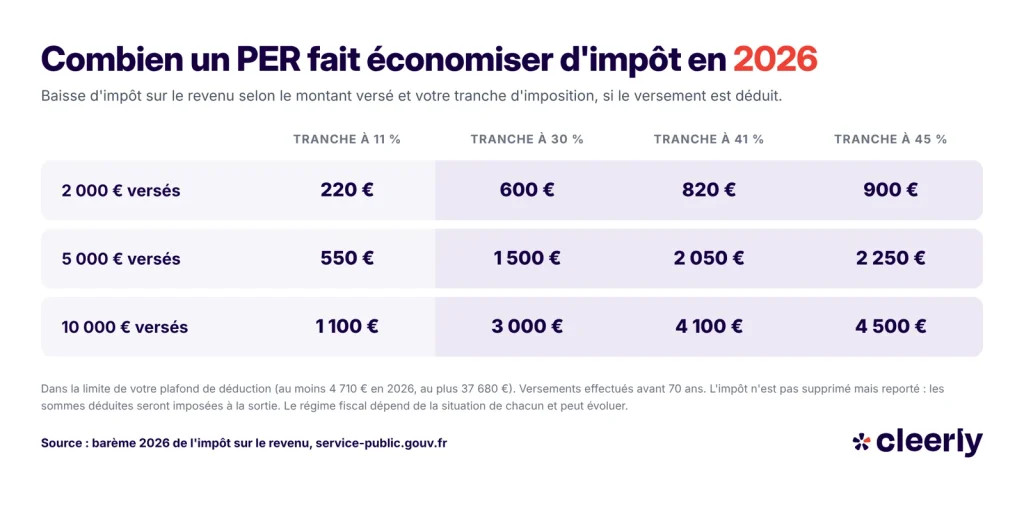
Si vous voulez connaître les économies d’impôts que vous pouvez faire selon votre situation (revenus, mariée, pacsés ou celibataire, enfants…), vous pouvez utiliser notre simulateur de PER. Les plafonds du PER sont détaillés plus bas dans cet article.
Quand faut-il ouvrir un PER ?
Pour souscrire un PER, il faut avoir 18 ans. L’avantage fiscal devient vraiment intéressant si vous êtes dans une tranche à 30% ou plus. En effet, chaque euro placé sur le PER fait économiser 30 centimes d’impôts. Il faut cependant bien avoir en tête que le placement est bloqué jusqu’à votre retraite et que les avantages fiscaux du PER ne doivent pas être les seuls à vous inciter à y souscrire.
Si vous approchez de la retraite, cela peut aussi être intéressant mais vous allez privilégier des placements plutôt sécurisés et vous pourrez déduire vos versements de vos revenus imposables jusqu’à vos 70 ans, les versements effectués après 70 ans, ne sont plus déductibles depuis le 1er janvier 2026.
Puis-je ouvrir un PER pour un enfant ?
Non, ce n’est plus possible d’ouvrir un PER pour son enfant mineur et d’y verser de l’argent. C’était un vide juridique particulièrement intéressant pour les salariés pour réduire leur enveloppe fiscal. De cette façon, vous évitiez l’imposition et l’argent était bloqué jusqu’à ce que votre enfant achète sa résidence principale ou parte à la retraite. Depuis le 1er janvier 2024, cette possibilité n’existe plus et le vide juridique a été comblée en empêchant cette possibilité.
Quelle est la fiscalité du PER ?
Le Plan Épargne Retraite est intéressant fiscalement car vos versements sont déductibles jusqu’à 10 % de vos revenus professionnels. Ouvre la sortie en capital, la part déduite est imposée selon le barème progressif. Vos plus-value sont taxées à 31,4 % (la flat tax), sauf si vous choisissez le barème pour l’impôt qui peut être plus intéressant parfois.
Le PER est un décalage de fiscalité. Vous serez in fine imposable sur vos versements. C’est intéressant car si vous êtes dans la TMI à 30% pendant votre vie active et que vous passez dans la TMI à 11% au moment de votre retraite, vous gagner 19 points d’impôts sur les sommes déduites. De plus, vous aurez fait travailler votre argent.
La déduction fiscale est optionnelle. Il est possible de défiscaliser ces versements au moment de la retraite lors de la sortie en capital ou en rente.
Quel est le montant maximum défiscalisable avec un PER ?
Votre plafond de déduction 2026 est le plus élevé entre les deux options suivante, en fonction de la plus intéressante pour vous :
- 10 % de vos revenus d’activité de 2025, dans la limite de 37 680 €.
- 4 710 €, même si vous n’avez aucun revenu professionnel
Vous pouvez retrouver votre plafond personnel sur votre avis d’imposition. Les plafonds non utilisés des années précédentes si ajoutent. Pour les couples qui sont mariés ou pacsés, il est possible de mettre en commun ses plafonds.
Exemple : si vous êtes célibataire et vos revenus imposables s’élèvent à 110 000 €, vous pouvez déduire de ces derniers 11 000 € (10% de vos revenus) ou 4 710 € (10% du PASS) qui ne seront donc pas imposés ! Dans ce cas, choisissez de déduire 11 000 € qui vous permettront d’économiser 4 510 € en tranche d’imposition à 41%.
Cette déduction fiscale des versements est tout à fait optionnelle. Si vous avez un faible taux d’imposition sur le revenu (0 ou 11%), vous pouvez choisir de ne pas défiscaliser vos versements afin d’avoir une fiscalité beaucoup plus faible lors de la sortie en capital ou en rente à la retraite.
| Taux du TMI | Conseil pour la fiscalité |
|---|---|
| Inférieur ou égal à 11% | L’économie d’impôt sera faible, au mieux 11 centimes pour chaque euro versé. |
| Supérieur ou égal à 30% | Chaque euro versé fait économiser au moins 30 centimes. Avec l’ajustement du TMI une fois retraité, vous gagnerez de l’argent sur le décalage de fiscalité que vous offre le PER. |
Tous les détails de la fiscalité du PER sont disponibles dans notre article sur ce sujet.
Comment le PER est imposé à la sortie ?
Lors de votre entrée à la retraite, plusieurs choix s’offrent à vous pour améliorer le montant de votre retraite :
- Une sortie en capital en une ou plusieurs annuités
- Une rente
- Un mix entre sortie en capital et rente
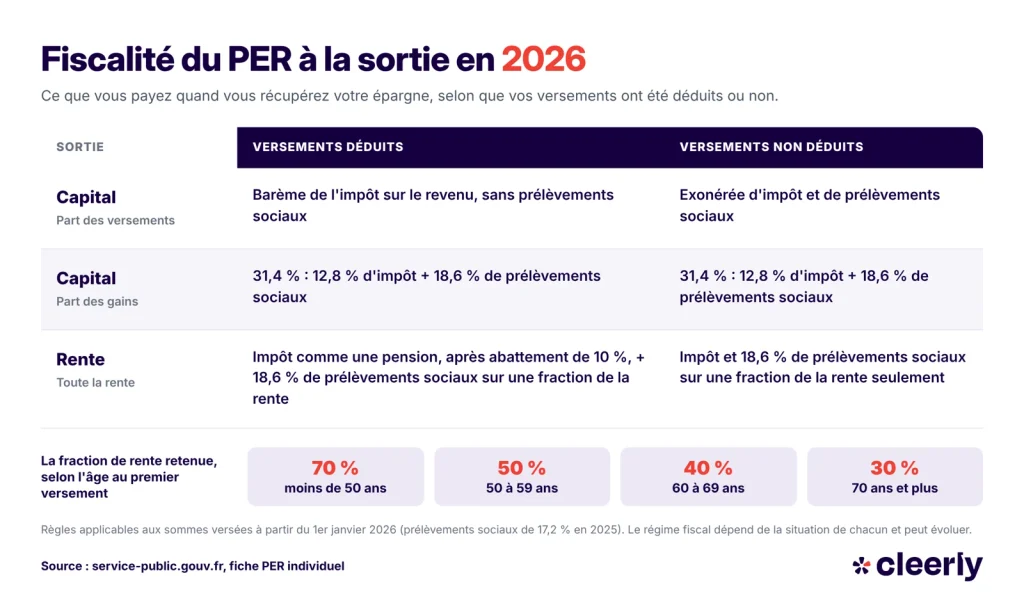
Dans le cas classique d’une sortie en ayant défiscalisé les versements, voilà la fiscalité du PER qui s’applique :
| Sortie | Versements déduits | Versements non déduits |
|---|---|---|
| Capital, part des versements | Barème de l’impôt, sans prélèvements sociaux | Exonérée |
| Capital, part des gains | 31,4 % (12,8 % d’impôt + 18,6 % de prélèvements sociaux) | 31,4 % |
| Rente | Impôt comme une pension (abattement de 10 %) + 18,6 % de prélèvements sociaux sur une fraction de la rente | Impôt et 18,6 % de prélèvements sociaux sur une fraction de la rente seulement |
Sortie en capital
Dans le cadre d’une sortie en capital, 2 cas se présentent :
- Si vous aviez défiscalisé vos versements, le montant total de votre PER sera imposé selon votre tranche marginale d’imposition alors que la part liée à la plus-value sera imposée à la flat tax (31,4%)
- Si vous n’aviez pas défiscalisé vos versements, vous serez uniquement imposé sur la part liée aux plus-values soumises à la flat tax (31,4%)
La part des versements, en cas de sortie s’ajoute à vos revenus de l’année, c’est la raison pour laquelle nous recommandons de sortir en plusieurs fois, sur plusieurs années, en optimisant les montants pour rester dans une tranche d’imposition basse.
Sortie en rente
Ici aussi 2 cas se présentent :
- Si vous aviez défiscalisé vos versements, vous serez imposé comme sur le régime des rentes viagères à titre gratuit (RVTG) auxquelles s’appliquera votre TMI après un abattement forfaitaire de 10%
- Si vous n’aviez pas défiscalisé vos versements, vous serez imposé comme sur le régime des rentes viagères à titres onéreux (RVTO). Uniquement une partie de celle-ci sera soumise à votre TMI, elle est déterminé selon votre âge de départ à la retraite :
- 70% si vous avez moins de 50 ans
- 50% si vous avez entre 50 et 59 ans
- 40% si vous avez entre 60 et 69 ans
- 30% si vous avez plus de 69 ans.
Si vous souhaitez projeter votre placement, nous mettons à votre disposition un simulateur de rente de PER ainsi qu’un simulateur pour une sortie en capital.
Comment récupérer le capital de mon PER avant la retraite ?
Il est possible d’effectuer une sortie partielle ou totale anticipée avant la retraite dans 7 cas prévu par la loi :
- L’achat de votre résidence principale (sauf pour l’épargne issue de versements obligatoires) ;
- Le décès de votre conjoint ou partenaire de Pacs ;
- Votre invalidité, celle de vos enfants, de votre conjoint ou partenaire de Pacs (2e ou 3e catégorie) ;
- Une maladie grave, un handicap ou un accident d’une particulière gravité chez un enfant à charge ;
- Votre surendettement ;
- La fin de vos droits au chômage, ou la fin d’un mandat social depuis au moins 2 ans sans contrat de travail ;
- La cessation d’une activité non salariée après une liquidation judiciaire.
En dehors de l’achat d’une résidence principale, les déblocage sont exonérés d’impôt sur le revenu. Il y aura seulement les prélèvements sociaux à payer sur les plus-value.
Quels sont les frais sur un PER ?
Lors de votre souscription à un Plan Épargne Retraite, soyez extrêmement vigilant aux différents frais qui sont prélevés. Ils diminuent mécaniquement votre performance finale ! Dans notre comparatif, les frais versements vont de 0 à 5 % et les frais de gestion de 0,50 % à 1,60 % par an. Je vous liste les différents frais que l’on peut retrouver sur un contrat :
- Les frais sur versement : prélevés à chaque dépôt de capital ils peuvent monter jusqu’à 5% dans notre comparateur, ils sont en moyenne de 2,75 % pour les PER des banques ! Encore une fois, nous avons sélectionné des PER avec ces frais à 0% ! Avec Cleerly, vous placez 100 €, vous aurez 100 € sur votre PER.
- Les frais de gestion : Impossible de passer à côté, c’est à cela que sert votre gestionnaire et il faut le rémunérer pour les performances atteintes. Nous avons privilégié des frais de gestion faibles aux alentours de 1%.
- Les frais d’arbitrage : Les arbitrages seront facturés dans certains contrats jusqu’à 1 %. C’est un point d’attention à avoir si vous souhaitez gérer vous-mêmes votre contrat.
- Les frais d’arrérage : prélevés à la sortie lors du versement de la rente, nous privilégions les plus faibles. Ils ne sont pas prélevés si vous souhaitez sortir en capital.
Est-il possible de transférer mon Plan Épargne Retraite ?
Oui, c’est un atout considérable de ce contrat. Si la performance, la gestion ou un autre point vous dérange dans ce contrat, vous pouvez tout à fait décider de le transférer vers un autre établissement. Il est donc tout à fait possible de transférer un PER vers une autre banque par exemple. Cependant, il faut savoir que ce transfert sera nécessairement fait vers un autre PER. Il y a quelques points à retenir sur le transfert de PER :
- Le transfert sera gratuit, si votre PER a au moins 5 ans. Dans le cas contraire, des frais peuvent être facturés dans la limite de 1 % du montant total de votre contrat.
- Les anciens contrats (PERCO, PERP, article 83, Madelin) peuvent être transférés vers un PER individuel.
- Le transfert peut prendre plusieurs semaines, le gestionnaire du contrat doit réaliser ce transfert en 2 mois maximum.
Si vous pensez effectuer un transfert de PER, n’hésitez pas à nous contacter, c’est une de nos spécialités et nous verrons ensemble si ce transfert est opportun.
Comment choisir entre PER et assurance vie ?
Le PER correspondra aux épargnants qui souhaite préparer leur retraite en réduisant leurs impôts aujourd’hui. Ils devront prendre en compte le fait que l’argent reste bloqué jusqu’à leur retraite, sauf cas de déblocage. Au contraire, l’assurance vie ne permet pas de réduire ses impôts au moment des versements, mais l’argent reste disponible à tout moment. Nous recommandons le PER pour les personnes qui sont au moins imposées dans la tranche à 30 %, dans le cas d’une imposition plus faible, l’assurance vie est souvent plus pertinente car elle ne bloque pas les fonds.
Nous avons développé les principaux éléments dans un article sur le choix entre un PER ou un contrat d’assurance vie qui devrait vous aider.
| PER | Assurance vie | |
|---|---|---|
| Disponibilité | Bloqué jusqu’à la retraite, sauf 7 cas de déblocage | Disponible à tout moment |
| Avantage à l’entrée | Versements déductibles jusqu’à 70 ans, dans la limite du plafond | Aucun |
| Gains à la sortie en capital | Flat tax de 31,4 % ou barème sur option | Fiscalité allégée après 8 ans |
| En cas de décès | 152 500 € sans prélèvement par bénéficiaire si décès avant 70 ans (PER d’assurance) | 152 500 € par bénéficiaire pour les versements faits avant 70 ans |
Le PER et l’assurance vie sont complémentaires. En général, nous ouvrons les deux pour nos clients, le PER pour réduire ses impôts en préparant sa retraite, l’assurance vie pour dynamiser son épargne, tout en la gardant disponible.
Les questions que nos clients nous posent sur le PER
Oui, il est possible de changer en transfert en PER vers un autre PER. Le transfert est gratuit pour les contrats qui ont plus de cinq ans. Dans le cas contraire, l’assureur peut prélever 1 % de votre épargne. Un gestionnaire a deux mois pour transmettre le dossier au nouveau gestionnaire.
Les sommes qui sont versées sur une année sont déduite sur cette même année. Par exemple pour réduire votre impôt sur le revenu en 2026, les versements de votre PER doivent être faits avant le 31 décembre 2026.
Pas forcément, l’avantage sera faible à l’entrée voir inexistant. Il est cependant possible de choisir de ne pas déduire les versements pour pouvoir bénéficier à la sortie du épargne non imposée. Cependant l’argent est bloqué jusqu’à la retraite, ce qui peut être contraignant pour une personne disposant de revenus limités.
Oui, il faudra cependant le désigner comme bénéficiaire de son contrat. Dans ce cas, votre conjoint ou partenaire de PACS ne sera pas imposée et ne paiera aucun prélèvement sur les sommes reçues. En cas du décès du conjoint, il est aussi possible de débloquer son propre PER sans être fiscalisé. Cette situation fait partie des cas de déblocage anticipés.
Oui, c’est possible seulement s’ils sont majeurs. En effet, depuis le 1er janvier 2024, il faut avoir 18 ans pour ouvrir un PR. L’épargne qui sera versée sur ce contrat restera bloqué jusqu’au moment de leur retraite ou jusqu’au moment de l’achat de la résidence principale qui est un des critères de déblocage anticipé.
10 commentaires
Vos questions et nos réponses d'experts
Une question ? Posez-la ici
Un expert Cleerly vous répondra dans les meilleurs délais. Votre email reste confidentiel.
Bonjour ,
Concernant le versement maximum possible sur un PER pour obtenir la déductions fiscales peut on ajouter au versement de l’année ( les 10% du salaires ) le plafond disponible ? En ce qui me concerne il me reste 10000€ de disponibles.
Cordialement
Bonjour,
Non, vous ne devez pas ajouter le plafond de cette année, il sera utilisable l’année prochaine.
Le montant que vous pouvez défiscaliser cette année correspond à ce qu’il vous reste sur votre fiche d’impôt (vos anciens plafonds non utilisés) + le plafond de 2021. En effet, cette année, vous paierez vos impôts sur les revenus 2021.
Le plafond de cette année (2022) vous servira l’an prochain (2023) pour défiscaliser sur vos revenus 2022.
En espérant vous avoir aidé.
Tugdual
Bonjour
Je souhaite transférer un PER de la banque postale vers un PER qui comporte trop de frais sur un PER d’une banque en ligne sans frais sur les versements. Comment procéder ? Quels sont les frais de transfert ?
D’avance merci
Bonjour,
Vous aurez probablement des frais lors d’un transfert (de l’ordre de 1%).
Vous pouvez suivre les démarches ici : https://cleerly.fr/per/transfert
N’hésitez pas à nous contacter si vous souhaitez que l’on vous accompagne dans ces démarches
Benoît
Bonjour
A mon décès , mon épouse touchera le capital du PER si elle en est la bénéficiaire sans droit de succession ni impôt sur le revenu (juste la flat taxe sur les plus values) quelqu’en soit le montant et quelque soit mon age au moment du décès ( il n’y a plus la limite des 70 ans dans ce cas) ?
Bonjour,
Ce n’est pas tout à fait cela.
Je vous invite à lire notre article sur la succession du PER : https://cleerly.fr/per/succession
Bonjour,
Peut-on ouvrir un PER individuel à la retraite ?
Merci pour votre retour.
Bonjour,
Certains assureurs peuvent le permettre, mais l’intérêt est souvent limité.
Vous pouvez nous contacter pour nous expliquer votre situation et obtenir notre avis.
Bonjour, que conseillez vous pour un taux d’imposition à 11% si le PER n’est pas intéressant dans ce cas ?
Bonjour,
Cela dépend de vos objectifs, du temps que vous avez pour placer votre argent, de votre appétence au risque.
Il y a de nombreuses solutions (assurance vie, PEA, SCPI, compte à terme…) mais nous nous adaptons à chaque situation pour proposer un conseil unique et adapté.