Les meilleures assurances vie : le top 18

BNP Paribas Cardif
Conseiller Cleerly dédié
- Minimum
- 5 000 €
- Fonds € 2025
- 2,75 à 4,55 %
- Bonus fonds € disponible
- Supports
- 1 438
- Versement
- 0 %
- Gestion
- 1 %
- Arbitrage
- 0 %

Suravenir · Vie Plus
Conseiller Cleerly dédié
- Minimum
- 1 000 €
- Fonds € 2025
- 2,80 à 3,20 %
- Bonus fonds € disponible
- Supports
- 1 240
- Versement
- 0 %
- Gestion
- 1,08 %
- Arbitrage
- 0 %

Selencia
Conseiller Cleerly dédié
- Minimum
- 1 500 €
- Fonds € 2025
- 2,26 % ou 3,73 %
- Supports
- 600
- Versement
- 0 %
- Gestion
- 1 %
- Arbitrage
- 0 %
Garance
Conseiller Cleerly dédié
- Minimum
- 100 €
- Fonds € 2025
- 3,30 %
- Supports
- 64
- Versement
- 0 %
- Gestion
- 1 %
- Arbitrage
- 0 %

Spirica · UAF Life Patrimoine
Conseiller Cleerly dédié
- Minimum
- 1 000 €
- Fonds € 2025
- 2,82 % ou 3,00 %
- Supports
- 985
- Versement
- 0 %
- Gestion
- 1 %
- Arbitrage
- 0 %

Swiss Life
Conseiller Cleerly dédié
- Minimum
- 500 €
- Fonds € 2025
- 1,70 à 3,05 %
- Supports
- 784
- Versement
- 0 %
- Gestion
- 1 %
- Arbitrage
- 0 %

Abeille Assurances
Conseiller Cleerly dédié
- Minimum
- 50 €
- Fonds € 2025
- 2,50 %
- Bonus fonds € disponible
- Supports
- 189
- Versement
- 0 %
- Gestion
- 1 %
- Arbitrage
- 0 %

Linxea · Spirica
- Minimum
- 500 €
- Fonds € 2025
- 3,08 %
- Supports
- 700+
- Versement
- 0 %
- Gestion
- 0,50 %
- Arbitrage
- 0 %

Placement-direct · SwissLife Assurance et Patrimoine
- Minimum
- 500 €
- Fonds € 2025
- 1,90 à 3,45 %
- Supports
- 1 300+
- Versement
- 0 %
- Gestion
- 0,50 %
- Arbitrage
- 0 %
Lucya (ex-Assurancevie.com) · Abeille Vie
- Minimum
- 500 €
- Fonds € 2025
- 2,51 %
- Supports
- 300+
- Versement
- 0 %
- Gestion
- 0,60 %
- Arbitrage
- 0 %

Yomoni · Suravenir
- Minimum
- 1 000 €
- Fonds € 2025
- 3,00 %
- Supports
- 200+
- Versement
- 0 %
- Gestion
- 1,60 %
- Arbitrage
- 0 %

BNP Paribas
- Minimum
- 50 €
- Fonds € 2025
- 2,75 à 4,55 %
- Supports
- 129
- Versement
- 2,75 %
- Gestion
- 0,85 %
- Arbitrage
- 1 %

Crédit Agricole
- Minimum
- 300 €
- Fonds € 2025
- 2,15 à 2,95 %
- Supports
- 50+
- Versement
- 1 %
- Gestion
- 0,80 %
- Arbitrage
- 0 %

LCL
- Minimum
- 50 €
- Fonds € 2025
- 2,35 %
- Supports
- 117
- Versement
- 3,50 %
- Gestion
- 0,95 %
- Arbitrage
- 0,70 %

La Banque Postale
- Minimum
- 5 000 €
- Fonds € 2025
- 2,30 à 3,22 %
- Supports
- 88
- Versement
- 3 %
- Gestion
- 0,85 %
- Arbitrage
- 0,50 %

Banque Populaire
- Minimum
- 100 €
- Fonds € 2025
- 2,15 à 2,50 %
- Supports
- 106
- Versement
- 3 %
- Gestion
- 0,80 %
- Arbitrage
- 0 à 1 %

Société Générale
- Minimum
- 50 €
- Fonds € 2025
- 2,65 %
- Supports
- 56
- Versement
- 3 %
- Gestion
- 0,96 %
- Arbitrage
- 0,25 à 0,75 %
Caisse d'Épargne
- Minimum
- 500 €
- Fonds € 2025
- 2,10 %
- Supports
- 90
- Versement
- 3 %
- Gestion
- 0,80 %
- Arbitrage
- 0 à 1 %
Comment nous notons et classons les contrats
- Note Cleerly sur 5 : frais 30 %, choix de supports 30 %, accompagnement 20 %, fonds euros 20 %. Un fonds euros dont le capital n'est garanti que partiellement coûte 7 points sur 100.
- Frais : frais sur versement, frais de gestion des unités de compte et frais d'arbitrage, du plus bas au plus élevé.
- Choix de supports : nombre de supports, présence d'ETF, de SCPI ou SCI, et de produits structurés.
- Accompagnement : conseiller dédié avec réponse sous 24 h ouvrées et point annuel, conseiller en agence, ou service client seul.
- Fonds euros : taux de base et taux maximal de l'année affichée, nets de frais de gestion, avant prélèvements sociaux.
- Ordre d'affichage : les contrats proposés par Cleerly, puis les contrats en ligne, puis les contrats bancaires, chaque groupe classé par note.
Quelle est la meilleure assurance vie en 2026 ?
Les meilleurs contrats d’assurance vie en 2026 sont, selon notre classement, Cardif Elite de BNP Paribas (4,4/5), Patrimoine Vie Plus Multiprojet de Suravenir du Crédit Mutuel Arkéa (4,2/5) et myPGA de Selencia (4,1/5). Nous avons réalisé ces notations sur 18 contrats, avec des contrats bancaires, sur les mêmes critères : frais, supports, fonds euros et accompagnement.
Ces contrats que nous proposons chez Cleerly ont été sélectionnés pour cette raison, car ils obtiennent les meilleures notes de notre grille.
Quelle banque propose la meilleure assurance vie ?
Parmi la liste des contrats proposés dans notre comparateur et distribué par les agences, le mieux noté est celui de la BNP (BNP Paribas Multiplacements 2) devant le contrat du Crédit Agricole. Les contrats bancaires obtiennent des notes entre 1,6 et 2,5 sur 5 contre 3,1 à 4,4 pour les contrats que nous distribuons. L’écart s’explique surtout par le faible nombre de supports d’investissement et les frais de versement.
| Banque | Contrat | Note Cleerly | Frais sur versement | Frais de gestion | Supports |
|---|---|---|---|---|---|
| BNP Paribas | Multiplacements 2 | 2,6/5 | 2,75 % | 0,85 % | 129 |
| Crédit Agricole | Oriance, formule Essentielle | 2,5/5 | 1 % hors promotion | 0,80 % | 50+ |
| LCL | LCL Vie | 2,3/5 | 3,50 % | 0,95 % | 117 |
| La Banque Postale | Cachemire 2 Série 2 | 2,2/5 | 3 % | 0,85 % | 88 |
| Banque Populaire | Horizéo 2 | 2,1/5 | 3 % | 0,80 % | 106 |
| Société Générale | Érable Essentiel | 1,8/5 | 3 % | 0,96 % | 56 |
| Caisse d’Épargne | Millevie Essentielle 2 | 1,6/5 | 3 % | 0,80 % | 90 |
Ce que l’on remarque avec ce tableau, c’est qu’un assureur peut proposer des contrats très différents selon le réseau de distribution. Par exemple BNP Paribas, propose le contrat Multiplacements 2 en agence bancaire ainsi que le contrat Cardif Elite, que nous proposons. L’assureur est le même (Cardif), le fonds euros est le même mais Cardif Elite ne prélève pas de frais de versement (en passant par nous), contre 2,75% en agence et surtout propose plus de 1 400 supports d’investissement contre 129… Le contrat en agence est cependant plus accessible (à partir de 50 €) et avec des frais de gestion un peu plus bas.
Banque ou courtier : où ouvrir son assurance vie ?
Tous les contrats fonctionnent de la même façon et permettent de bénéficier des mêmes avantages fiscaux. Les seules choses à prendre en compte sont : les frais, le fonds sécurisé, les supports et l’accompagnement. Dans notre comparateur, vous pouvez remarquer, qu’en moyenne, les contrats bancaires prélèvement 2,75% de frais de versement quand les autres contrats n’en prélèvent pas.
Vous pourriez penser qu’ouvrir une assurance vie chez votre banquier traditionnel, chez un conseiller en gestion de patrimoine ou encore chez un courtier en ligne ne change rien. Nous allons vous montrer que ça change tout en passant sur chaque canal de distribution :
| Contrats bancaires | Contrats en ligne | Contrats proposés par Cleerly | |
|---|---|---|---|
| Frais sur versement | 2,75 % en moyenne (de 1 % à 3,50 %) | 0 % | 0 % |
| Frais de gestion | 0,86 % en moyenne | 0,80 % en moyenne | 1 % en moyenne |
| Nombre de supports | de 50 à 129 | de 200 à plus de 1 300 | de 64 à 1 438 |
| Accompagnement | Conseiller en agence | À gérer seul, ou gestion pilotée | Conseiller Cleerly dédié |
Votre banque traditionnelle
Votre conseiller bancaire a déjà dû vous proposer un contrat d’assurance vie. On sait que vous aimez votre banquier, c’est notre cas également, toutefois, leurs contrats sont rarement les plus compétitifs :
- Leurs frais sont les plus élevés du marché. La plupart des banques vous prélèvent 3% sur chacun de vos versements. Quand vous aurez l’opportunité de placer 10 000 € et que vous réaliserez qu’on vous prend 300 €, vous risquez de faire grise mine… C’est autant d’argent qui reste dans votre poche !
- Vous n’avez pas accès à l’ensemble de l’offre du marché sur les placements en unités de compte, au mieux 129 supports pour les contrats bancaires du comparateur… contre 1438 pour Cardif Elite. Et c’est normal, on ne peut pas en vouloir aux banques de ne pas proposer les produits des concurrents… Mais c’est un fait, vous aurez accès à des possibilités de placement limitées et qui ne sont pas forcément les meilleures.
- Un suivi client non optimisé. Nous avons plusieurs conseillers qui sont passés par la banque et qui regrettaient d’avoir un portefeuille de client trop important pour proposer un bon suivi. C’est l’avantage d’un cabinet en gestion de patrimoine comme Cleerly, chaque conseiller a un nombre de clients limité et surtout un suivi annuel.
Une banque en ligne
Elle vous proposera également des produits internes (BoursoBank, Fortuneo…). Les contrats sont plus intéressants que ceux des banques traditionnelles mais restent chers et moins compétitifs. Ils pourront convenir à ceux qui veulent gérer eux-mêmes leurs contrats car il n’y a en général aucun accompagnement. Ils permettent de suivre et de gérer via son application bancaire son contrat d’assurance vie.
Les conseillers en gestion de patrimoine
Ce sont des entreprises ou individus qui sont spécialistes de ce type de placement. Ils sont intéressants car ils comparent le marché, vous proposent une vraie stratégie patrimoniale et vous suivent dans le temps (vous avez généralement un conseiller particulier). Comme pour les banques, tous ne se valent pas, n’hésitez pas à les comparer et à les mettre en compétition.
Cleerly est un cabinet de gestion de patrimoine, courtier en assurance, immatriculé à l’ORIAS sous le numéro 21007600. Un conseiller dédié vous accompagne sur les contrats que nous proposons.
Les courtiers en ligne
Les courtiers en ligne proposent des contrats avec des frais intéressants (pas de frais de versement, frais de gestion faible..). C’est un bon choix si vous souhaitez gérer vous-même votre assurance vie car il y aura, comme avec les banques en ligne, un accompagnement humain limité et pas de conseiller dédié.
Quelle assurance vie a eu le meilleur fonds euros en 2025 ?
En 2025, le fonds euros le plus rémunérateur dans notre comparateur, en dehors des bonus, a été le fonds euros de Selencia avec 3,73%. Les assureurs se disputent les meilleures performance depuis cette date et vont continuer à se batailler en 2026 et 2027. Pour obtenir des performances intéressantes, les assureurs n’ont pas hésité à piocher dans leurs réserves et à proposer des boosts particulièrement intéressants. Ces taux sont nets de frais de gestion mais avant les prélèvements sociaux.
| Contrat (assureur) | Meilleur taux 2025 sans bonus | Condition | Avec bonus |
|---|---|---|---|
| myPGA (Selencia) | 3,73 % (fonds Perspective) | – | – |
| Placement-direct Vie (SwissLife) | 3,45 % | Au moins 60 % d’UC et plus de 250 000 € | – |
| Celebea Vie (Garance) | 3,30 % | Au moins 30 % d’UC | – |
| Linxea Spirit 2 (Spirica) | 3,26 % (fonds Objectif Climat) | Accessible par versement uniquement | Jusqu’à 4,58 % pour des versements d’au moins 100 000 € |
| Cachemire 2 Série 2 (La Banque Postale) | 3,22 % | Plus de 50 % d’UC | Jusqu’à 5,22 % (bonus temporaire) |
| Patrimoine Vie Plus Multiprojet (Suravenir) | 3,20 % | Au moins 70 % d’UC | – |
| SwissLife Strategic Premium | 3,05 % | Plus de 60 % d’UC | Jusqu’à 4,40 % sur certaines nouvelles souscriptions |
| Version Absolue 2 (Spirica) | 3,00 % (fonds Objectif Climat) | – | – |
| Yomoni Vie (Suravenir) | 3,00 % | – | Jusqu’à 5,00 % sur les versements du 1er semestre 2025 |
| Cardif Elite (BNP Paribas Cardif) | 2,75 % | – | Jusqu’à 4,55 % avec les bonus sur versements |
Notre contrat préféré pour le fonds euros est celui proposé par BNP Paribas Cardif qui propose des boosts pour permettre une performance attendue jusqu’à 5% en 2026. Vous remarquerez que les taux les plus élevés proviennent de boosts temporaires et ne s’appliquent, en général, qu’au nouveaux versements durant une temporalité limitée et avec un minimum d’investissements en UC. Certains contrats vont rapporter beaucoup moins comme SwissLife avec Placement-direct Vie si vous investissez 100% dans le fonds euros.
Quelle assurance vie choisir ? Les 5 critères commun à comparer
Pour choisir une assurance vie, vous pouvez le faire facilement en comparant 5 points :
- Les frais
- Le choix des supports
- Le fonds euro
- L’accompagnement
- La solidité de l’assureur
Dans notre note sur 5, les frais et le choix des supports comptent chacun pour 30%, l’accompagnement et le fonds euros pour 20% chacun.
Les différents types de frais (versement, gestion, arbitrage)
Vous aurez 3 types de frais sur votre contrat : les frais sur chaque versement, les frais de gestion prélevés annuellement, et les frais d’arbitrage si vous changez de support. Dans notre comparateur, vous pouvez remarquer que 6 des 7 contrats bancaires vont prélever des frais pour les arbitrages (entre 0,25 et 1%). Concernant les unités de compte, elles auront aussi des frais spécifiques qui ne varient pas selon le contrat. Les frais sont le premier critère à prendre en compte, si vous avez 3% de frais de versement, c’est 3% que vous perdez indépendamment de votre profil de risque, de vos objectifs, de votre horizon de placement.
Le choix des supports
Plus le contrat propose de supports, plus vous pourrez diversifier vos investissements et optimiser votre stratégie tout au long de votre vie d’investisseur. Dans notre comparateur, le nombre et la qualité des supports est un point important car selon votre situation vous devez pouvoir investir dans des ETF, des fonds actions, du private equity ou de l’immobilier… Les écarts sont grands entre les 56 supports d’Erable Essentiel et les 1 438 supports de Cardif Elite.
Une assurance vie en architecture ouverte va vous permettre d’investir dans les meilleurs fonds des meilleures sociétés de gestion. Un contrat en architecture dîtes fermée ne vous offrira que les fonds de la banque/assurance dans laquelle vous souscrivez à votre contrat, ce qui limite le choix et par conséquent vos possibilités de performance.
Un fonds euro performant
Le fonds euro est la partie sécurisée de votre épargne. Il est donc intéressant d’avoir un fonds performant si vous êtes très prudent ou si vous avez une échéance à court ou moyen terme et que vous ne voulez pas risquer de voir votre épargne fluctuer. En général, vous obtenez un meilleur rendement si vous investissez une partie de votre épargne en unités de compte. Dans certains contrats, vous n’avez pas la possibilité de placer 100% de votre contrat sur un fonds euros, comme Celebea Vie.
Un assureur fiable
L’argent que vous placez dans une assurance vie est chez l’assureur, pas le distributeur. Ce qui compte ce n’est donc pas la solidité de votre interlocuteur, qu’il soit une banque en ligne, un courtier ou un banquier mais bien l’assureur chez qui l’argent sera placé.
Notre comparatif ne prend en compte que des contrats assurés par des partenaires de premier plan et connu du grand public (Cardif BNP Paribas, Swisslife, Suravenir, Spirica etc. ).
Un service client disponible et accessible
Le niveau d’accompagnement pour votre contrat va dépendre de vos connaissances et variera selon le distributeur. Entre un conseiller dédié, un conseiller en agence ou un simple numéro de service client, la qualité de l’accompagnement variera. Ce critère compte pour 20% dans notre comparateur en ce qui concerne la note.
Comment fonctionne une assurance vie ?
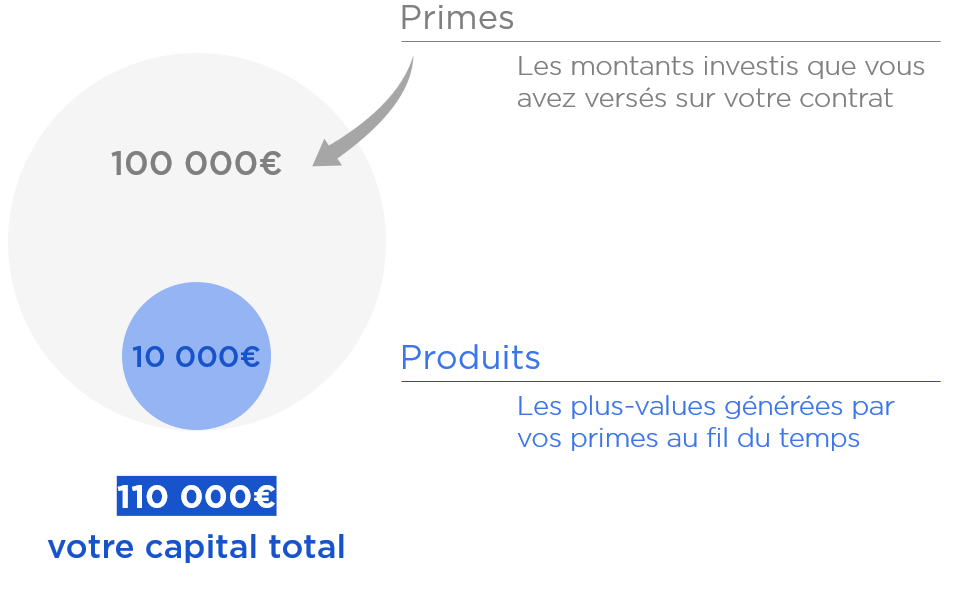
L’assurance vie est une contrat d’épargne ouvert auprès d’un assureur. Vous versez de l’argent, les primes, que vous répartissez sur des supports financiers (unités de compte) qui comportent un risque de perte et un fonds en euros dont le capital est en général garanti par l’assureur (ou garanti à 98%). Votre argent est disponible à tout moment. Une assurance vie se souscrit seul ou à deux. Le contrat permet de transmettre un capital aux bénéficiaires de votre choix. C’est la base, rien de plus compliqué, on vous le schématise ci-dessous pour que vous ayez le « jargon » de l’assurance vie :
Pour prendre date, il est possible d’ouvrir un contrat d’assurance vie à un enfant mineur. Si vous ne saisissez pas bien son fonctionnement, vous pouvez lire notre article sur l’assurance vie pour les nuls, ou consulter notre FAQ sur l’assurance vie !
Fonds euros ou unités de compte : où va votre argent ?
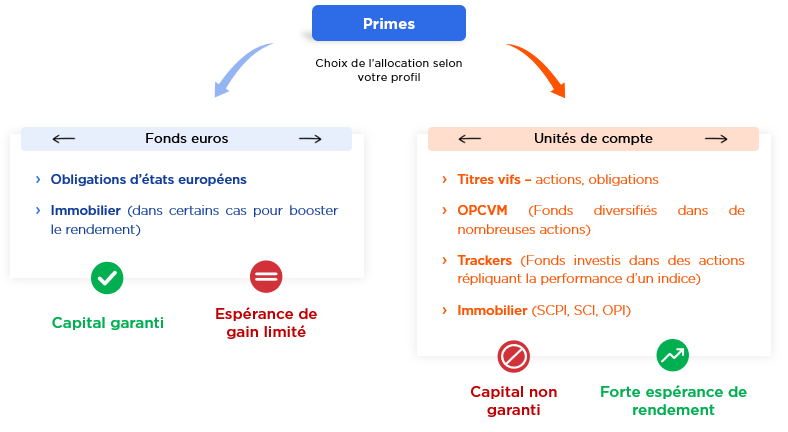
Lorsque vous avez une assurance vie, vous avez le choix de placer votre argent sur 2 types de supports : le fonds en euros et les unités de compte. Le fonds en euros est en général garanti par l’assureur et rapporte un taux fixe. Les unités de compte (fonds actions, obligataires, SCPI, produits structurés, ETF..) peuvent permettre d’obtenir un rendement plus élevé mais la valeur peut varier à la hausse comme à la baisse et vous pouvez perdre une partie de votre épargne.
Les fonds en euros
Le fonds euros est la partie sécurisée de votre contrat. Plusieurs avantages en découlent :
- Votre capital est garanti dans son intégralité ou presque – Si vous investissez 10 000 € dans un fonds euros, vous récupérez au moins cette somme lorsque vous retirerez votre argent. Certains assureurs proposent des fonds en euros garanti partiellement (par exemple à 98%), vous pouvez poser la question à votre conseiller.
- Un taux fixe chaque année – En fonction de l’assureur, vous aurez des rendements plus ou moins importants. La situation actuelle (remontée des taux d’intérêts) permet d’obtenir des fonds en euros plus dynamique. Il existe des boosts sur certains fonds en euros pour l’argent qui est nouvellement déposé, par exemple 1,8% de plus sur les 2 prochaines années. En 2025, selon l’ACPR, le taux moyen des fonds en euros était de 2,65% mais avec des grandes disparités.
- Des intérêts acquis – c’est l’effet cliquet, si vous placez 10 000 € sur un fonds euros et que ce dernier vous rémunère à 4%, l’année prochaine, vous aurez 10 400 € quoiqu’il arrive. Vous continuerez, dès lors, à générer des produits sur ces 10 400 € etc. On parle aussi d’intérêts composés.
Les unités de compte ou UC
Les unités de compte constituent la partie non garantie du contrat. Sur ces supports, il existe un risque de perte de tout ou partie de votre capital. En contrepartie de ce « danger », les rendements potentiels sur les UC sont plus importants que sur les fonds euros. Voici les avantages des unités de compte en plus d’une espérance de rendement plus forte :
- L’offre d’actifs : sur les bons contrats, vous aurez accès à un large choix de supports d’investissement : actions, obligations, produits structurés, ETF (trackers), OPCVM diversifiés et même de l’immobilier via des parts de SCPI, SCI et OPCI.
- La diversification : bien évidemment, vous aurez l’opportunité d’investir dans des actions ou obligations en direct. Mais vous aurez aussi accès à des actifs directement diversifiés et sélectionnés par des professionnels comme les OPCVM (fonds investis dans une multitude d’actions) ou les trackers (fonds investis dans une multitude d’actions répliquant la performance d’un indice comme le CAC 40)
Si nous avons tenu notre promesse de bien vous expliquer le fonctionnement de l’assurance vie, vous remarquez que celle-ci n’est pas intrinsèquement risquée ! En effet, si vous ne voulez prendre aucun risque, investissez l’ensemble de vos primes dans un fonds euros rémunérateurs !
Si vous n’avez pas le temps, ou si vous ne vous sentez pas capable d’investir seul, les bonnes assurances vie vous proposeront une gestion professionnelle pour vous aider à allouer votre argent. Cela peut vous éviter de devoir effectuer vous-même les arbitrages (entre les supports en UC et le fonds euro). On vous explique juste après.
Le schéma ci dessous résume l’assurance vie, vous placez des sommes d’argent (primes) sur votre contrat qui sont allouées en fonds euros ou UC selon vos attentes de rendement et de risque :
Gestion libre ou gestion pilotée ?
En gestion libre, vous devrez choisir vous-même (ou avec l’aide d’un conseiller dédié quand c’est possible) les supports et faire vos arbitrages. En gestion pilotée, vous déléguez cette partie à un gérant professionnel qui s’en chargera pour vous selon le profil de risque qui vous correspond. Elle peut coûter cher, parfois plus de 2% par an.
Pour résumé, la gestion libre va plutôt s’adresser aux épargnants qui ont le temps, l’envie de sélectionner leurs supports eux-mêmes où qui sont accompagnés par un conseiller dédié. La gestion pilotée s’adressera plutôt à ceux qui vont préférer déléguer. En gestion pilotée, il y a en général plusieurs profils d’investissement, en général 3 :
- Prudent : vous n’aimez pas le risque, mais vous aurez une faible espérance de rendement (à challenger avec un fonds en euros)
- Équilibré : risque maîtrisé et espérance de rendement modérée
- Dynamique : vous n’avez pas peur du risque et êtes prêt à voir des fluctuations plus importante
Vous pourrez, bien entendu, faire évoluer votre profil au fur du temps :
| Prudent | Equilibré | Dynamique | |
|---|---|---|---|
| Fonds Euros | 80% | 50% | 10% |
| Unités de compte | 20% | 50% | 90% |
| Rendement potentiel | Faible (3-4%) | Modéré (4-6%) | Fort (6% et plus) |
| Risque | Faible | Modéré | Risqué |
La gestion pilotée implique qu’un gestionnaire professionnel gère votre contrat pour vous. Vous pouvez bien entendu reprendre la main quand vous le souhaitez et passer en gestion libre si vous le souhaitez.
Comment l’assurance vie est-elle imposée ?
En ouvrant une assurance vie, vous ne serez imposé à l’impôt sur le revenu que lorsque vous retirez tout ou une partie de la plus value de votre placement. Après 8 ans, vous bénéficiez d’un abattement annuel de 4 600 €, puis d’un taux réduit de 7,5%. Vous devrez toujours payer les prélèvements sociaux de 17,2%. Ce régime fiscal peut être amené à évoluer.
Pourquoi ouvrir un contrat tôt (prendre date) ?
C’est la date de souscription de votre contrat qui prime. Les avantages fiscaux se déclenchent après 8 ans d’ouverture de votre contrat. Si vous ouvrez un contrat sur lequel vous ne déposez que 100 € aujourd’hui et que vous n’effectuez aucun versement pendant 8 ans, les plus-values de vos versements, passées cette date, profiteront de l’effet défiscalisant que nous allons voir. Autrement dit, si vous reversez 10 000 € après les 8 ans, toutes les plus-values de ces 10 000 € profiteront, elles aussi, d’une fiscalité avantageuse. Le plus tôt vous souscrivez, le mieux se portera votre imposition, quand on sait que l’Etat prélève 30% (flat tax) de vos plus-values, ça vaut le coup !
Quand paie-t-on des impôts ?
Cassons d’emblée un mythe : l’assurance vie ne bloque pas votre épargne. Votre argent est disponible à tout moment car vous pouvez faire des retraits sur votre contrat quand vous le souhaitez. Ces retraits sont appelés « rachats » en assurance vie.
Tant que vous ne retirez rien, vous ne payez pas d’impôts sur le revenu. Vous n’êtes pas imposé au cours de la vie de votre contrat. Ainsi, rien à déclarer à la différence de vos autres comptes tous les ans. Tant que vous ne sortez pas d’argent, vos plus-values génèrent de nouvelles plus-values ! Par exemple, sur un compte titre classique, si vous générez 1 000 € de plus-values une année, vous paierez 333 € d’impôts. Sur votre assurance vie, ces 333 € sont réinvestis et génèrent de nouveaux produits.
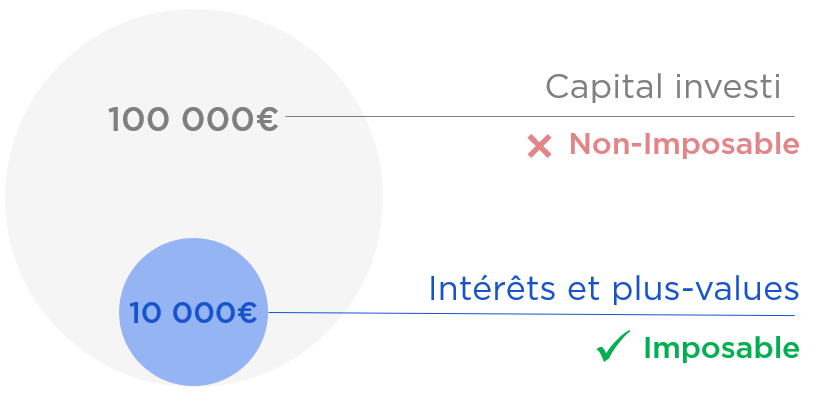
Seuls les gains sont imposés
Uniquement vos plus-values sont imposables, vos primes (montants investis) ne le seront jamais.
La fiscalité lors des rachats
Lorsque vous procédez à un rachat, la fiscalité se déclenche. Une fois passée le 8ème anniversaire de votre contrat, vous pourrez alors profiter :
- D’un abattement de 4 600 € annuel (9 200 € pour les couples mariés ou pacsés) sur les plus-values imposables. Autrement dit, vous serez totalement exonéré d’impôt sur ces 4 600 €
- Au delà de cet abattement, vous serez imposé à un taux préférentiel de 7,5% au lieu de 12,8%
- Attention, quoiqu’il arrive, vous devrez payer les prélèvements sociaux (17,2%) sur vos produits (plus-values), ces derniers n’étant pas soumis à l’abattement. C’est le cas sur n’importe quel support d’investissement. C’est comme ça, il n’y a pas le choix !
Un intérêt de l’assurance vie réside dans l’abattement annuel de 4 600 € sur vos plus-values. En effectuant des rachats partiels bien calibrés tous les ans, vous pouvez de sortir votre argent sans aucun impôt sur le revenu, seul les prélèvements sociaux s’appliquent sur ces gains. Dans l’exemple ci-dessous, des rachats de 4 600 € tous les ans auraient permis d’éviter toute fiscalité.
Exemple
Sur un contrat d’assurance vie de 8 ans d’un montant global de 100 000 € dont 10 000 € de plus-value et 90 000 € de versements, si vous souhaitez faire un rachat total des 100 000 €, vous serez alors imposé sur les 10 000 € de plus-values. Comme votre contrat a 8 ans, vous aurez un abattement de 4 600 € sur ce montant. Ainsi votre revenu imposable passera de 10 000 € à 5 400 €, de plus ce reliquat ne sera imposé qu’à 7,5% contre 12,8%. In fine, votre montant d’imposition sera de 405 € d’imposition et 1720 € de prélèvements sociaux, soit 2 125 € contre 3 140 € si vous ne l’aviez pas placé sur l’assurance vie.
| Avec assurance vie | Sur un compte-titres | |
|---|---|---|
| Gains retirés | 10 000 € | 10 000 € |
| Prélèvements sociaux | 17,2% x 10 000 € = 1 720 € | 18,6% x 10 000 € = 1 860 € |
| Abattement | 4 600 € | 0 € |
| Produits imposables | 10 000 € – 4 600 € = 5 400 € | 10 000 € |
| Imposition | 5 400 € x 7,5% = 405 € | 10 000 € x 12,8% = 1 280 € |
| Prélèvements sociaux + impôts | 2 125 € | 3 140 € |
Assurance vie et succession : combien pouvez-vous transmettre ?
Lors du décès du souscripteur, les sommes versées sur une assurance vie ont une fiscalité propre à ce contrat et qui se traite en dehors de la succession. Pour les primes versées avant 70 ans, chaque bénéficiaire peut bénéficier de 152 500 € d’abattement. Pour les sommes versées après 70 ans, les bénéficiaires se partagent l’abattement de 30 500 €. Votre conjoint marié ou votre partenaire de Pacs sera exonéré de toute imposition, quel que soit le montant. L’assurance vie est donc une véritable machine à réduire l’impôt sur la transmission, qui peut permettre de déshériter ses enfants ou de transmettre à moindre frais son épargne à ses neveux.
Sur vos primes versées avant 70 ans
Lors du décès du souscripteur, les bénéficiaires profiteront d’une imposition particulièrement avantageuse :
- Abattement et exonération d’impôt de 152 500 € par bénéficiaire tous contrats confondus
- 20% d’imposition sur la part entre 152 500 € et 852 500 €
- 31,25% d’imposition au delà de 852 500 €
L’abattement se cumule avec le nombre de bénéficiaires. Si vous avez 3 bénéficiaires, vous pouvez transmettre 457 500 € sans prélèvements au décès.
Comme on vous le disait, l’assurance vie est idéal pour optimiser une transmission. En cumulant l’abattement de la transmission en ligne directe de 100 000 € et l’assurance vie de 152 500 €, vous pouvez transmettre plus de 252 500 € par enfant pour chaque parent. Cela peut donc correspondre à 505 000 € pour un enfant si des parents ont optimisé leur succession.
Sur vos primes versées après 70 ans
Lors du décès du souscripteur, les bénéficiaires profiteront d’une imposition moins avantageuse :
- Abattement et exonération d’impôt de 30 500 € pour l’ensemble des bénéficiaires
- La part des primes au-delà de 30 500 € sera transmise selon les règles du barème de l’impôt sur les droits de succession
- Exonération d’impôts sur les produits (les prélèvements sociaux de 17,2% seront à payer)
Après 70 ans, seules les primes 30 500 € entrent dans le calcul des droits de succession. Vos bénéficiaires ne paieront pas d’impôts dessus et en plus, les produits sont exonérés. Au-delà de ce montant, la fiscalité est moins intéressante. Nous vous conseillons également d’ouvrir un nouveau contrat dans ce cas là. Cela permettra de faciliter la succession et d’y voir plus clair pour vous.
Comment se passent les déclarations ? On vous explique ce qu’il faut déclarer aux impôts par rapport à l’assurance vie.
Est-il possible de changer d’assurance vie ?
Oui, mais avec une limite… Vous pouvez toujours racheter votre contrat pour ouvrir ailleurs mais vous perdez l’antériorité fiscale. Si vous souhaitez garder cette antériorité, vous ne pourrez changer de contrat qu’au sein du même assureur.
Depuis la loi Pacte de 2019, il est possible de transférer son contrat, cependant ce transfert a une limite très importante… il faut transférer son contrat chez le même assureur. C’est un problème car en général, les banques ont leur propre compagnie d’assurance. Si vous avez un contrat au Crédit Agricole ou à La Banque Postale, votre contrat va rester bloqué. De même, les transferts au sein d’une même compagnie d’assurance reste parfois très compliqué.
La solution peut être de garder votre ancien contrat, sans y verser de nouvelles sommes et en ouvrir un nouveau. L’abattement de 4 600 € est valable pour l’ensemble de ces contrats, il ne va pas se multiplier pour chaque contrat.
Si vous vous intéressez à l’assurance vie pour votre retraite, avez-vous entendu parler du Plan Épargne Retraite (PER) ? Ce contrat a de nombreuses similarités par rapport à l’assurance vie et le dispositif est particulièrement intéressant pour les personnes fortement imposées.
Après 8 ans, les gains retirés bénéficient d’un abattement annuel de 4 600 € (9 200 € pour un couple), puis d’un taux de 7,5 % tant que vos versements ne dépassent pas 150 000 €. Au décès, chaque bénéficiaire peut recevoir jusqu’à 152 500 € sans prélèvement pour les primes versées avant 70 ans
Le rachat est l’action de retirer une partie ou la totalité de l’épargne de votre contrat. Un rachat peut être partiel ou total. Attention car un rachat peut avoir des conséquences fiscales. Un rachat total va clôturer le contrat, si celui-ci a plus de 8 ans, vous perdrez les avantages fiscaux de celui-ci.
La clause bénéficiaire est la partie du contrat qui désigne la ou les personnes qui recevront le capital ou la rente en cas de décès de l’assuré. L’assurance vie est hors succession, c’est-à-dire qu’elle peut être utilisée pour favoriser une personne qui n’est pas héritier (et donc être utilisée pour déshériter partiellement un héritier, sachant que des primes excessives pourtant être requalifiées par un juge).
Le choix des supports d’investissement dépend de votre profil d’investisseur, de vos objectifs et de votre tolérance au risque. En général, les fonds en euros sont moins risqués mais offrent un rendement faible, tandis que les unités de compte présentent un risque plus élevé mais un potentiel de rendement plus élevé. N’hésitez pas à contacter des experts comme Cleerly pour vous accompagner et sélectionner les supports adaptés à votre profil.
Si vous investissez dans des unités de compte (UC), la valeur de ces supports peut fluctuer à la hausse comme à la baisse en fonction de l’évolution des marchés financiers. Il est donc possible de perdre de l’argent avec un contrat d’assurance vie. Cependant, sachez que les fonds en euros sont garantis, totalement ou partiellement, par l’assureur.
Oui, il y a toujours des frais mais les niveaux peuvent varier. Dans notre comparateur, les frais de versement vont de 0% à 3,50%, les frais de gestion oscillent entre 0,5 et 1%. En plus, les unités de compte ont leur propres frais que vous pouvez retrouver dans les documents de chaque fonds.
Autant que vous le souhaitez, il n’y a pas de limite. Les contrats peuvent s’ouvrir en plaçant 50 € pour les plus abordables.
Il y a 3 possibilités. Vous pouvez garder ce contrat en arrêtant les versements, vous en gardez ainsi l’antériorité. Vous pouvez vous renseigner pour voir s’il est possible de transférer votre contrat vers un contrat avec moins de frais. Enfin vous pouvez racheter votre contrat mais vous perdrez l’antériorité. Si vous avez plus de 70 ans et que votre contrat a été souscrit avec un objectif successoral, il ne faudra surtout pas le racheter. Le bon choix dépendra de votre situation, vous pouvez faire un point avec un de nos conseillers.
4 commentaires
Vos questions et nos réponses d'experts
Une question ? Posez-la ici
Un expert Cleerly vous répondra dans les meilleurs délais. Votre email reste confidentiel.
quelle est la fiscalité pour les non résidents
Bonjour,
Normalement vous ne serez imposé que lors d’un rachat total ou partiel.
Cette imposition dépendra de la date d’ouverture de votre contrat.
En tant que non résident fiscal français, vous ne profiterez pas de l’avantage fiscale de l’abattement au bout de 8 ans de détention.
La fiscalité va aussi dépendre de votre pays de résidence.
En plus de la fiscalité française, certains états vont vous imposer la leur.
Benoît
Je suis désemparée je suis à la caisse d’épargne j ai une assurance vie depuis plus de 8 ans beaucoup de frait j ai passer 50000 euro et sa me rapporte rien pourriez vous m aider
Merci
Bonjour,
Je comprends votre frustration.
Vous pouvez nous appeler au 01 87 66 31 35 pour faire un point avec un conseiller.