Le Courtier pour financer un investissement locatif, on n’est pas obligatoire mais il peut vous faire gagner du temps en mettant en concurrence plusieurs banques et en défendant votre dossier. Il n’est payé que si votre prêt est versé. Ces honoraires répondront de son modèle : par exemple pour 200 000 € emprunter, cela vous coûtera entre 2 500 et 5 000 €. Je vous explique comment ils travaillent, ce qu’ils coûtent et comment en choisir un.
- Que fait un courtier en investissement locatif ?
- Quels sont les avantages de passer par un courtier pour un investissement locatif ?
- Combien coûte un courtier en investissement locatif ?
- Quel courtier choisir pour un investissement locatif ?
- Quels documents fournir à un courtier lors d’un investissement locatif ?
Que fait un courtier en investissement locatif ?
Un courtier en crédit immobilier est un intermédiaire entre la banque et vous. C’est un expert du crédit immobilier, il connaît le marché et les particularités des banques avec lesquelles il travaille. Il doit se former en continu et suivre l’évolution du marché, en particulier celui des taux d’intérêt immobiliers.
Nous ne parlerons pas ici des courtiers dont le rôle se limite à une simple mise en relation, mais de ceux qui vous accompagnent de la simulation de votre financement jusqu’à la signature de l’offre de prêt.
L’objectif premier du courtier est de vous obtenir un crédit adapté à votre projet pour votre investissement locatif. Il négocie le prêt aux meilleurs taux et conditions possibles. Il vous aidera aussi à présenter les futurs loyers et votre montage (achat en direct, via une SCI…) avec l’angle qui pourra rassurer la banque.
Il vous guide aussi dans la constitution de votre dossier afin de mettre toutes les chances de votre côté. Il cherche des solutions qui améliorent votre financement, votre investissement et éventuellement votre taux d’endettement. Il peut enfin vous conseiller sur les prêts et aides adaptés à un investissement locatif.
En résumé, il compare les offres des banques, négocie pour vous et présente votre dossier sous son meilleur angle.
Quels sont les avantages de passer par un courtier pour un investissement locatif ?
Un. Courtier va vous permettre de gagner du temps et sa mission doit lui permettre d’obtenir de meilleures conditions de prêt que si vous démarrez vous-même les banques. Son coût est nul si le prêt n’aboutit pas, car ses honoraires sont seulement du une fois que vous obtenez votre prêt.
- Gagner du temps : comparer les offres des banques demande du temps, tout comme monter un dossier bancaire solide pour un investissement locatif. Déléguer ces tâches à un courtier vous libère du temps et vous évite du stress. Gardez à l’esprit qu’après la signature du compromis de vente, la condition suspensive d’obtention de prêt vous laisse un délai limité pour obtenir votre financement. La loi impose un minimum d’un mois (article L313-41 du Code de la consommation) et, en pratique, les compromis prévoient souvent 45 à 60 jours (le délai exact figure dans votre compromis). Selon votre profil, le courtier sait quelles banques seront les plus enclines à suivre votre projet.
- Optimiser votre financement : il cherche le meilleur taux et les meilleures conditions de prêt, ce qui fait baisser le coût global du crédit. Il peut aussi négocier les frais de dossier et l’assurance emprunteur, grâce à ses nombreux partenariats bancaires.
Un courtier immobilier a tout intérêt à mener sa mission à bien : il n’est payé que si votre prêt est effectivement versé.
Il y a aussi quelques limites à passer par un courtier. Ces honoraires vont s’ajouter au coût votre investissement locatif. Il n’a accès qu’aux banques avec lesquelles il travaille. Il a d’ailleurs l’obligation de vous dire s’il travaille en exclusivité avec certaines banques ou s’il est courtier indépendant.
Combien coûte un courtier en investissement locatif ?
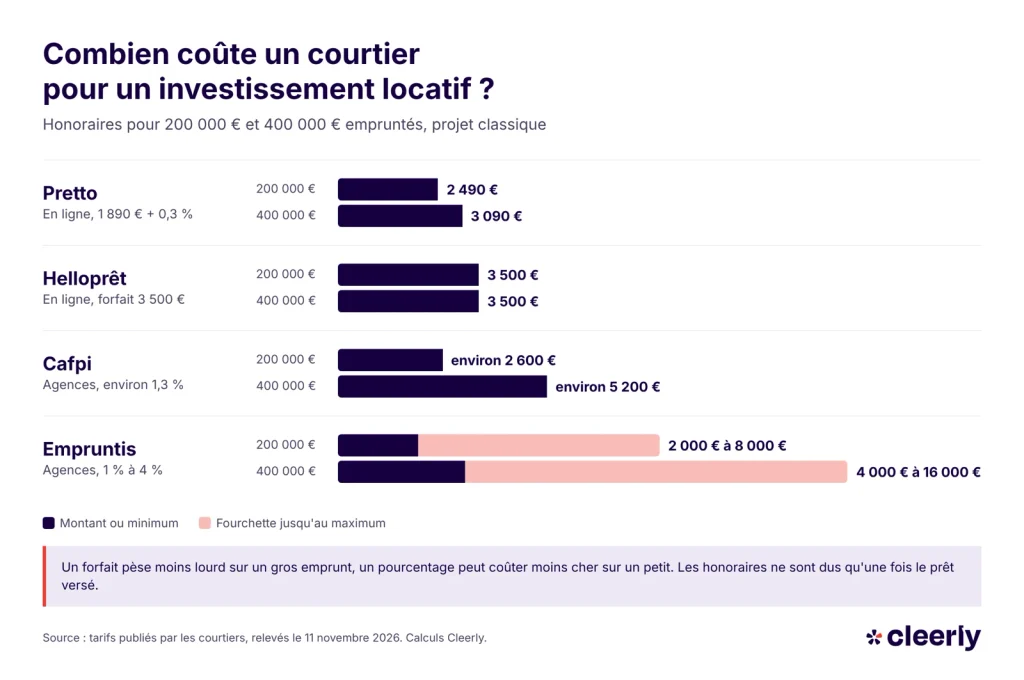
Pour un emprunt de 200 000 €, les honoraires des 4 courtiers de notre comparatif vont environ 2 000 € à 8 000 € pour le plus cher. Selon le courtier et la complexité du dossier, les tarifs peuvent varier. Les montants des courtiers sont fixés par écrit à l’avance avec vous avant la signature du prêt. Il n’y a donc pas de surprise et vous pouvez les estimer et les intégrer à votre projet d’investissement locatif dès que vous avez choisi votre courtier.
Un courtier n’est rémunéré que s’il vous obtient le crédit. La loi lui interdit de percevoir la moindre somme (provision, commission, frais de dossier ou de démarches) avant le versement effectif des fonds prêtés, conformément à l’article L519-6 du Code monétaire et financier. En pratique, ses honoraires sont donc réglés au moment du déblocage des fonds chez le notaire.
Le courtier est généralement rémunéré de deux façons : par des honoraires que vous lui versez, prévus dans le mandat de courtage que vous signez avec lui, et par une commission qui dépendra du montant du prêt. Côté honoraires, chaque courtier en investissement locatif va fixer ses propres honoraires. Nous détaillons ci-dessous les tarifs des principaux acteurs.
Petit point d’attention, les frais de courtage ne figurent pas dans la liste des frais déductibles par l’administration si vous louez nu et déclarez vos revenus fonciers au régime réel. Vous pourrez seulement déduire les intérêts et les frais d’emprunt payé dans l’année.
Quel courtier choisir pour un investissement locatif ?
Le bon courtier va surtout dépendre du montant de votre prêt et de votre montage. Un forfait coûtera moins cher pour un investissement important, alors qu’un pourcentage peut être plus avantageux sur un emprunt moins important. Pour notre comparatif, nous avons sélectionné quatre courtiers nationaux dont les honoraires sont publics. 2 de ses courtiers sont des courtiers en ligne : Pretto et Helloprêt et 2 sont un réseau d’agence : CAFPI et Empruntis.
Les tarifs que nous affichons sont ceux qui ont été relevés sur leur site le 11 novembre 2026, ils sont susceptibles d’évoluer donc vous pouvez vérifier le montant sur leur site avant de signer un mandat.
| Courtier | Modèle | Honoraires affichés | Pour 200 000 € empruntés | Pour 400 000 € empruntés |
|---|---|---|---|---|
| Pretto | En ligne, forfait + pourcentage | 1 890 € + 0,3 % du montant emprunté (2 490 € + 0,3 % pour les SCI et projets complexes) | 2 490 € | 3 090 € |
| Helloprêt | En ligne, forfait | 3 500 € TTC | 3 500 € | 3 500 € |
| Cafpi | Réseau d’agences, pourcentage | Environ 1,3 % du montant emprunté, variable selon le profil et le projet | Environ 2 600 € | Environ 5 200 € |
| Empruntis | Réseau d’agences et à distance, pourcentage | 1 % à 4 % du montant financé selon la complexité du dossier | De 2 000 € à 8 000 € | De 4 000 € à 16 000 € |
| Courtier | Barème | Vos honoraires estimés |
|---|---|---|
| Pretto | 1 890 € + 0,3 % du montant emprunté | |
| Helloprêt | Forfait de 3 500 € TTC | |
| Cafpi | Environ 1,3 % du montant emprunté, selon le profil et le projet | |
| Empruntis | 1 % à 4 % du montant financé, selon la complexité du dossier |
Estimation indicative, à partir des tarifs publiés par chaque courtier et relevés le 11 novembre 2026. Le montant exact figure dans le mandat de courtage. Les honoraires ne sont dus qu’une fois le prêt versé.
Pretto, le courtier que nous recommandons
Chez Cleerly, depuis 2021 nous orientons nos clients vers Pretto, et nous n’avons jamais eu de retour négatif sur leur accompagnement. C’est un courtier en ligne : tout se fait à distance, par téléphone, visio ou SMS, avec un expert crédit dédié qui vous suit jusqu’à la signature chez le notaire.
- Des honoraires transparents : 1 890 € + 0,3 % du montant emprunté pour un projet classique, payables uniquement au déblocage des fonds.
- Un large choix de banques : Pretto indique travailler avec 125 partenaires bancaires et vous laisse choisir celles qui seront sollicitées.
- Les projets d’investisseurs acceptés : achat en SCI, chefs d’entreprise, professions libérales ou non-résidents, avec un tarif adapté de 2 490 € + 0,3 %.
Pretto est une marque de la société FINSPOT, immatriculée à l’ORIAS en tant que courtier en opérations de banque et en services de paiement sous le numéro 17000916.
Helloprêt, un forfait unique
Helloprêt est un autre courtier en ligne, qui facture un forfait de 3 500 € TTC quel que soit le montant emprunté, payable uniquement en cas de réussite. Ce modèle devient plus intéressant à mesure que le montant du prêt augmente, à partir de 537 000 € comme vous pouvez le voir dans notre simulateur au dessus. Helloprêt est immatriculé à l’ORIAS sous le numéro 18002298.
Cafpi et Empruntis, les réseaux d’agences
Si vous préférez rencontrer votre courtier en agence, Cafpi et Empruntis disposent de réseaux physiques partout en France. Leurs honoraires sont calculés en pourcentage du montant emprunté : environ 1,3 % chez Cafpi, et de 1 % à 4 % chez Empruntis selon la complexité du dossier. Le montant précis vous est communiqué au cas par cas, d’où l’importance de bien lire le mandat avant de vous engager.
Mes conseils pour bien choisir votre courtier
- Vérifiez son immatriculation à l’ORIAS sur orias.fr. Tout courtier en crédit doit y être inscrit.
- Méfiez-vous de toute demande de paiement avant le versement des fonds : c’est interdit par la loi.
- Comparez le coût sur votre montant réel : un forfait est souvent plus avantageux pour un gros emprunt, un pourcentage peut l’être pour un petit.
- Signalez votre projet d’investissement dès le départ (SCI, LMNP, travaux) : certains courtiers appliquent un tarif spécifique aux projets complexes.
Quels documents fournir à un courtier lors d’un investissement locatif ?
Les documents à fournir à un courtier ou à une banque sont identiques, c’est-à-dire une pièce d’identité, un justificatif de domicile, tes justificatifs de revenus, votre situation familiale, vos comptes et votre épargne. Dans le cas d’un investissement locatif, il faut en général aussi fournir le compromis de vente et une estimation des futurs loyers. Le courtier est l’intermédiaire : c’est lui qui défend et dépose votre dossier auprès des banques.
Voilà la liste des documents nécessaires :
- Un justificatif d’identité ;
- Un justificatif de domicile : une attestation de propriété, un bail si vous êtes locataire ou une attestation d’hébergement ;
- Un justificatif de situation personnelle : contrat de mariage, pacs… ;
- En tant que salarié : les trois derniers bulletins de salaire et celui du mois de décembre, sur lequel figure le montant annuel de vos revenus imposables, ainsi que votre dernier avis d’imposition ;
- En tant qu’indépendant : les trois derniers avis d’imposition, bilans, Kbis… ;
- Les justificatifs de revenus locatifs ou financiers ;
- Les trois derniers relevés de compte ;
- Le justificatif d’épargne ou d’apport personnel : relevé de compte, attestation notariée si l’apport vient de la revente d’un bien.
Dans le cas d’un investissement locatif, un courtier vous demandera en plus :
- Le compromis de vente ;
- Pour un achat en VEFA (vente en l’état futur d’achèvement), le contrat de réservation signé ;
- Des estimations locatives réalisées par des professionnels, pour justifier des futurs loyers ;
- Pour un achat en SCI, les statuts et l’extrait Kbis de la société ;
- Si vous prévoyez des travaux, les devis des artisans.
Si vous avez des prêts en cours, préparez également leurs tableaux d’amortissement : le courtier pourra étudier si un regroupement de crédits est pertinent.
Le courtier effectue ainsi une pré-analyse de votre dossier et vérifie qu’il est complet avant de le transmettre aux banques. Un gain de temps pour tout le monde.
Être bien accompagné reste le meilleur moyen d’optimiser votre financement. N’hésitez pas à comparer plusieurs courtiers et à poser toutes vos questions avant de signer un mandat.
C’est possible, mais rare. Les banques doivent limiter le taux d’effort à 35 % et la durée à 25 ans. Elles peuvent y déroger pour 20 % au plus de leurs nouveaux crédits, mais au moins 70 % de cette marge est réservée à l’achat de la résidence principale. Un investisseur se partage donc le reste avec les autres projets, et un courtier sait quelles banques ont encore de la place.
Si le compromis prévoit que l’achat dépend de l’obtention du prêt, la vente tombe et les sommes que vous avez versées d’avance vous sont remboursées en totalité. Le courtier, lui, ne touche rien : il ne peut être payé qu’une fois les fonds versés.
Comptez entre 10 et 45 jours selon les banques pour recevoir l’offre, d’après Pretto. Gardez une marge : la condition suspensive de prêt de votre compromis dure au moins un mois.
Si vous louez nu et déclarez vos revenus fonciers au régime réel, vous pouvez déduire les intérêts et les frais d’emprunt payés dans l’année. Les frais de courtage ne figurent pas dans la liste publiée par l’administration : leur déduction n’est donc pas garantie, et mieux vaut interroger votre centre des impôts avant de les déduire. Ce régime dépend de votre situation et peut évoluer.