Le Plan d’Épargne en Actions (PEA) permet d’investir avec un plafond de 150 000 € de versements. C’est une enveloppe fiscale particulièrement prisée par les épargnants souhaitant investir en Bourse tout en bénéficiant d’une fiscalité avantageuse. Le PEA-PME permet de dépasser le plafond initial pour investir jusqu’à 225 000 €. Pour un PEA jeune, le plafond sera de 20 000 €. Cet article vous explique en détail les plafonds du PEA, leur fonctionnement et les solutions pour continuer à investir même après les avoir atteints.
- Quels sont les plafonds des différents PEA ?
- Comment verser plus de 150 000 € sur un PEA ?
- Votre PEA peut-il dépasser les 150 000 € ?
- Quelles sont les conséquences d’un dépassement du plafond ?
- Comment fonctionne le PEA une fois le plafond atteint ?
- Comment continuer à investir après avoir atteint le plafond ?
- Est-ce que le plafond du PEA va augmenter ?
Quels sont les plafonds des différents PEA ?
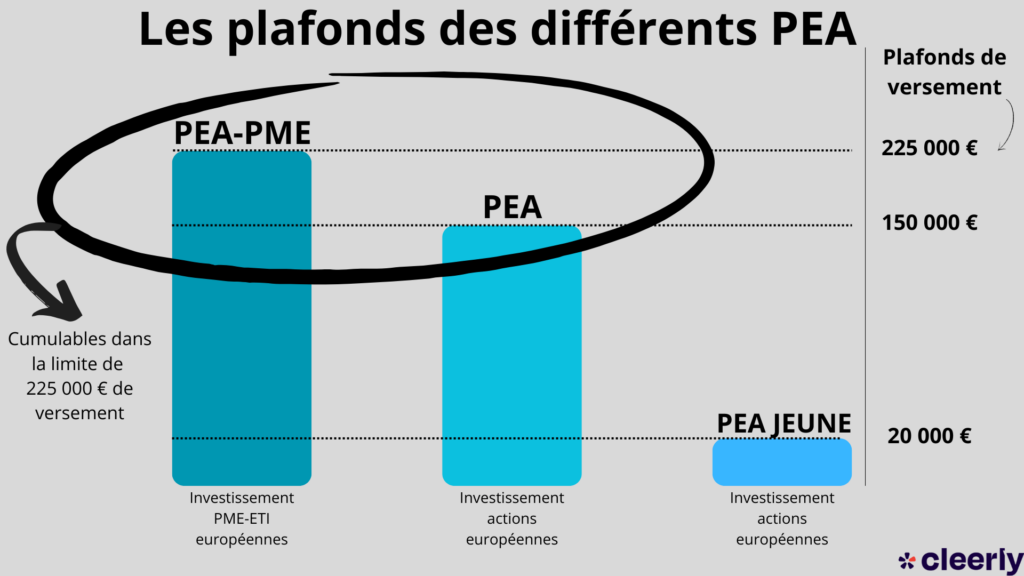
Il existe trois différents PEA, chacun avec des plafonds différents :
| Type de PEA | Plafond de versements |
|---|---|
| PEA classique | 150 000 € |
| PEA-PME | 225 000 € |
| PEA + PEA-PME | 225 000 € au maximum dont 150 000 € maximum pour le PEA classique |
| PEA jeune | 20 000 € |
Le plafond du PEA classique
Le montant maximum des versements effectués par le titulaire du compte est de 150 000 €. Vous pouvez ouvrir votre contrat chez une banque ou un assureur. Une personne ne peut détenir qu’un seul PEA. Le plafond du PEA classique n’a pas été modifié par la loi PACTE de 2019, le dernier changement remonte à 2014 avec un passage de 132 000 € à plafond actuel.
Le plafond du PEA-PME
Le plafond du PEA PME est de 225 000 € depuis la loi PACTE (contre 75 000 € auparavant). Un vrai coup de pouce pour investir dans les PME, qu’elles soient ou non cotées en bourse. Le plafond est commun au PEA et PEA-PME.
Le plafond du PEA Jeune
Un jeune majeur peut ouvrir un PEA Jeune et y déposer de l’argent jusqu’au plafond de 20 000 €. C’est un dispositif créé par la loi Pacte en 2019 à destination des jeunes majeurs âgés de 18 à 25 ans qui demeurent rattachés fiscalement à leurs parents. Lorsqu’il ne sera plus dans le foyer fiscal de ses parents, son plafond passera à celui d’un PEA classique (150 000 €) et il pourra aussi ouvrir un PEA-PME.
Comment verser plus de 150 000 € sur un PEA ?
Le PEA est personnel. Il ne peut pas grossir mais il peut se cumuler avec le PEA-PME. Comme nous l’avons vu, vous pouvez monter jusqu’à 225 000 € avec un PEA-PME pour compléter votre PEA. Les couples, mariés ou pacsés, peuvent eux avoir chacun leur PEA ce qui double les plafonds disponibles. Avec 2 PEA-PME, un couple peut donc investir 450 000 € ! Le seul plafond qui augmente vraiment est celui du PEA Jeune qui va passer de 20 000 € à 150 000 €.
Les couples mariés et pacsés
Chaque. membre d’un couple peut avoir son propre PEA. ce qui permet de doubler les plafonds de versements. Concrètement, cela signifie pour un couple :
- 150 000 € maximum sur un PEA classique, soit un total cumulé de 300 000 €
- 225 000 € maximum sur un PEA-PME, soit un total cumulé de 450 000 €
De plus, si le couple a des enfants majeurs rattachés entre 18 et 25 ans, cela peut ajouter 20 000 € par enfant.
La possession d’un PEA et d’un PEA PME
Vous pouvez ouvrir, à la fois, un PEA classique et un PEA PME. Mais, attention, dans ce cas, les montants des plafonds ne s’additionnent pas. Il n’est pas possible de déposer la somme de 150 000 € sur le PEA classique et 225 000 € sur le PEA PME.
Les deux PEA combinés ne peuvent pas dépasser le montant maximal du plafond du PEA-PME, soit 225 000 €.
Si vos deux plans sont dans deux établissements différents, aucun n’est tenu de contrôler le total : c’est à vous de le surveiller. L’établissement de votre PEA-PME doit seulement vous prévenir quand vos versements y franchissent 75 000 €.
Votre PEA peut-il dépasser les 150 000 € ?
Oui, le plafond du PEA concerne les versements, pas la valeur de votre portefeuille. Les dividendes et les plus-values éventuelles ne rentrent pas dans le plafond donc vous pouvez dépasser le plafond des 150 000 €. Par exemple, nous avons des clients qui ont des PEA avec plus de 500 000 €.
Si vous avez ouvert un PEA bancaire, vous disposez d’un dépôt à vue (DAV) et d’un compte-titres. Le DAV, appelé également compte espèces, est approvisionné par vos versements dans la limite du plafond autorisé. Il est alimenté les dividendes et les plus-values produits par les placements logés dans votre compte-titres. Cette même règle vaut si vous ouvrez votre PEA dans une assurance.
Admettons que vous ayez versé la somme maximale de 150 000 € sur votre PEA classique et que vos titres vous ont rapporté environ 15 % :
· 12 500 € de plus-values.
· 10 000 € de dividendes.
La somme de 172 500 € dont vous disposez sur votre compte espèces n’entrave pas les règles spécifiques au PEA. Le surplus dépassant le plafond ne vient pas de votre poche, mais de vos investissements.
Quelles sont les conséquences d’un dépassement du plafond ?
En principe, vous ne pouvez pas dépasser le plafond de versement de votre PEA. Lorsque vous l’atteignez, il devient impossible d’y effectuer de nouveaux versements. Toute tentative d’ajouter de l’argent sur votre PEA sera automatiquement refusée par votre établissement financier. Toutefois, cela ne signifie pas que votre épargne est figée. En réalité, votre portefeuille continue de fonctionner normalement, et vous conservez une pleine capacité de gestion.
Le coût de la clôture du compte dépend de sa durée de détention.
- En cas de clôture avant 5 ans, les gains réalisés depuis l’ouverture du compte sont immédiatement soumis à un prélèvement forfaitaire de 31,4 % composé de 12,8 % au titre de l’impôt sur le revenu et de 18,6 % au titre des prélèvements sociaux, sauf si vous optez pour une imposition selon le barème progressif de l’impôt sur le revenu.
- Au-delà de 5 ans, les gains demeurent exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
Dans les deux cas, vous perdez le bénéfice du régime fiscal avantageux lié à ce compte. Par ailleurs, si le dépassement des plafonds du compte n’est constaté qu’ultérieurement, l’impôt dû sera assorti d’intérêts de retard.
Dans deux cas précis, votre établissement financier n’est pas tenu de bloquer un versement : lorsque vos comptes PEA et PEA-PME sont détenus auprès d’établissements différents, et dans le cas d’un PEA ouvert au nom d’un jeune adulte encore rattaché au foyer fiscal de ses parents (lequel est plafonné à 20 000 €). L’établissement est seulement tenu de vous avertir des risques au moment de l’ouverture du compte. Dans ces deux situations, il vous appartient de veiller au respect du plafond.
Comment fonctionne le PEA une fois le plafond atteint ?
Le PEA dont le plafond est atteint va continuer de fonctionner normalement. Vous n’êtes pas entravé dans vos projets d’achat d’actions. Vous pouvez en réaliser autant que vous le souhaitez et réinvestir vos profits de façon infinie. Cela vous donne ainsi une chance d’engranger davantage de plus-values et dividendes défiscalisés. La seule condition qui vous est imposée est de ponctionner l’argent destiné aux investissements sur le DAV de votre PEA.
L’avantage fiscal n’est pas impacté par les plafonds. Il s’applique même si les gains produits par vos titres ont porté la valeur de votre PEA à un montant supérieur à celle des dépôts autorisés.
Au bout de 5 ans, vous pouvez également retirer une partie de vos fonds sans clôturer le plan. Vous pouvez continuer à effectuer des versements par la suite, dans la limite d’un plafond global de versements de 150 000 € sur toute la durée de vie du plan, depuis son ouverture.
Comment continuer à investir après avoir atteint le plafond ?
Lorsque le plafond de votre PEA est atteint, cela ne signifie pas la fin de votre stratégie d’investissement. Vous disposez de plusieurs autres solutions pour continuer à faire croître votre patrimoine.
Vous pouvez ouvrir une enveloppe plus flexible et sans plafond de versement, l’assurance-vie (française ou luxembourgeoise). Elle vous permet de placer vos fonds et de profiter d’une fiscalité allégée après huit ans de détention. L’argent reste disponible quand vous le souhaitez.
Vous pouvez également vous tourner vers le Compte-Titres Ordinaire (CTO), qui n’a pas non plus de plafond de versement et offre une liberté totale sur les actifs que vous souhaitez détenir. Néanmoins, vous serez imposés directement sur toutes les potentielles plus-values générées au taux de 31,4% (ou au barème progressif si c’est plus avantageux).
Enfin, pour ceux qui souhaitent préparer leur retraite tout en optimisant leur fiscalité, le Plan d’Épargne Retraite (PER) constitue une option intéressante car les versements que vous effectuez sont déductibles de vos revenus et sont seulement imposés au moment de votre retraite.. L’argent est cependant bloquée pendant toute la durée de votre vie active.
En utilisant ces alternatives, vous pouvez continuer à investir en adaptant votre stratégie à vos objectifs financiers tout en conservant les bénéfices de l’enveloppe fiscale du PEA.
Est-ce que le plafond du PEA va augmenter ?
Non, ce n’est pas un sujet d’actualité pour le moment. Le plafond du PEA n’a pas bougé depuis 2014 alors qu’entre temps il y a eu plus de 20% d’inflation…
Mon avis personnel, c’est qu’il serait utile de l’indexer sur l’inflation pour réévaluer son plafond de façon annuelle ou au minimum de façon quinquennale. Cela permettrait d’avoir un support qui reste cohérent avec l’épargne et le patrimoine des Français.