
Les droits de succession entre frères et soeurs sont très lourds ! L’héritier bénéficie d’un abattement de 15 932 € puis il va payer 35 % jusqu’à 24 430 € et 45 % pour tout ce qui est au-dessus. Si vous héritez de 100 000 €, cela fera 35 388 € d’impôt. Si il n’y a pas de testament, les frères et soeurs ne reçoivent rien si le défunt a des enfants. Nous allons vous présenter les solutions qui permettent de payer moins d’impôts, voire pas d’impôts du tout ainsi que toutes les questions qui peuvent vous venir sur le sujet !
En bref, voilà les points importants à retenir :
- Abattement : 15 932 € par frère ou soeur, l’abattement monte à 175 257 € en cas de handicap
- Barème : 35% jusqu’à 24 430 € puis 45 %
- Exonération possible : seulement possible si l’héritier a vécu plus de 5 ans avec le défunt, qu’il a plus de 50 ans ou est informe et qu’il est célibataire (ou veuf, divorcé, séparé)
- Assurance vie : permet de transmettre 152 500 € sans droits de succession si les versements du défunt ont été réalisé avant ces 70 ans
- Simulez vos droits de succession entre frère et soeur
- Quand un frère ou une soeur hérite-t-il ?
- Quels sont les droits de succession entre frère et sœur ?
- Calcul de la succession : un exemple concret
- Comment diminuer (ou supprimer) les frais de succession entre frère et sœur ?
- Héritage d’une maison entre frère et sœur : indivision, vente ou rachat
- FAQ sur la succession entre frère et sœur
Simulez vos droits de succession entre frère et soeur
Si vous êtes plusieurs frères et sœurs, indiquez seulement votre part.
Vous recevrez 0 € net
Droits de succession à payer : 0 €, soit 0 % de votre part.
Si la même somme vous avait été transmise par une assurance vie alimentée avant les 70 ans du défunt, vous paieriez 0 €.
Simulation indicative, hors frais de notaire, pour une succession entre frère et sœur en France. Elle ne remplace pas un conseil personnalisé.
Quand un frère ou une soeur hérite-t-il ?
Si il n’y a pas de testament, un frère ou une soeur ne pourra hériter que si le défunt n’a pas d’enfants. La part qui sera versée dépendra ensuite de 2 choses :
- Les parents sont-ils encore envie ?
- Était-il marié ?
Les règles de l’héritage ont un ordre précus et les frères et soeurs passent toujours après les enfants et les conjoints.
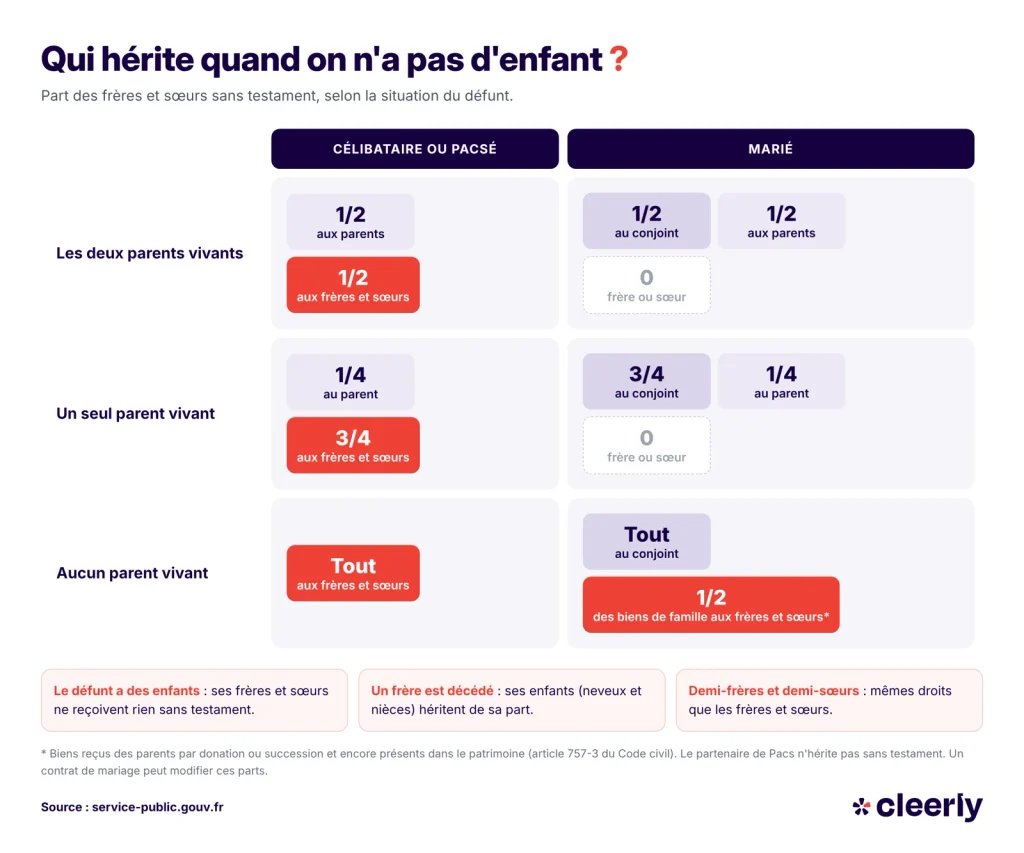
Le défunt n’était pas marié et n’avait pas d’enfant
Si le défunt n’était pas marié et n’avait pas d’enfants, voilà les 3 différents scénarios possibles :
- Il a encore ses 2 parents vivants : chaque parent va recevoir 1/4 de la succession, les frères et les soeurs se partageront la moitié.
- Il n’y a plus qu’un parent vivant : la parent vivant va recevoir 1/4 de la succession et les frères et soeurs se partageront les 3/4 restants.
- Les 2 parents sont morts : les frères et soeurs vont hériter de tout de façon équitable.
Par exemple, Jean-François, célibataire et sans enfant, meure avec 300 000 € de patrimoine. Ses parents sont encore vivants et il a 2 soeurs. Les parents recevront chacun 75 000 € (300 000 * 1/4) sans avoir de droits à payer grâce à l’abattement de 100 000 € pour les parents. Les soeurs recevront la même somme mais devront payer 24 137 € de droits de succession.
Si le défunt était pacsé sans testament, c’est la même chose qui se passe. Sans un testament, le partenaire de Pacs n’hérite de rien !
Le défunt était pas marié et n’avait pas d’enfant
Dans ce cas, il y a aussi 3 scénarios possibles :
- Les parents sont vivants : le conjoint va recevoir la moitié du patrimoine et les parents l’autre moitié. Dans ce cas de figure, les frères et soeurs ne reçoivent rien.
- Un seul parent est toujours vivant : le conjoint va recevoir les 3/4 du patrimoine, le parent en recevra 1/4, les frères et soeurs ne reçoivent rien.
- Les 2 parents sont morts : le conjoint va hériter de tout. La seule exception possible concerne les biens que le défunt a reçus de ses parents, par donation partage ou en héritage, et qu’il possède toujours au moment de son décès. Dans ce cas, la moitié de ces biens spécifiquement reviennent aux frères et soeurs. Cela peut souvent être le cas pour une maison de famille par exemple.
Le défunt a des enfants
Dans cette situation, un seul scénario, les frères et soeurs ne reçoivent rien (à moins d’un testament qui les désigne). Tout le patrimoine revient aux enfants et au conjoint s’il est marié. Dans ce cas, un frère ou une soeur ne recevra quelque chose que par un testament, en respectant la quotité disponible, ou par le biais d’une assurance vie.
Neveux et nièces, demi-frères.. qui hérite à la place de qui ?
Si votre père ou votre mère décède avant votre oncle, c’est vous qui allez hériter à la place de votre père ou mère en récupérant sa part, c’est ce qu’on appelle la représentation. En revanche, vous devrez vous partager, si vous avez des frères et soeurs, le montant de l’abattement de 15 932 € et vous paierez les mêmes taux de droits de succession. C’est avantageux pour vous car les taux entre un oncle et un neveux sont de 55% après l’abattement. Les demi-frères et les demi-soeurs ont les mêmes droits que les frères et soeurs.
En résumé, les frères et sœurs héritent de la totalité uniquement en l’absence d’héritiers prioritaires.
Quels sont les droits de succession entre frère et sœur ?
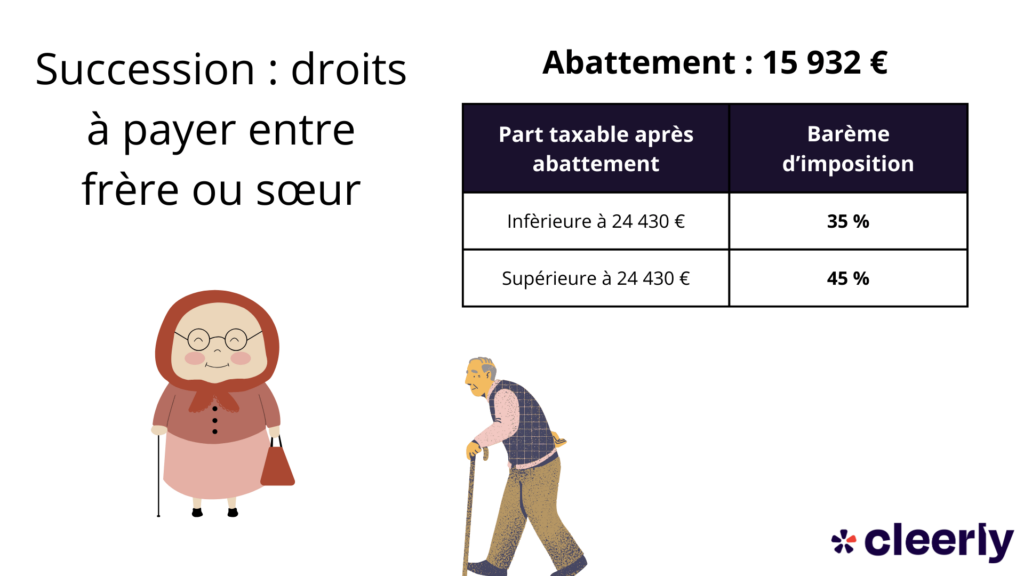
Les frères et soeurs bénéficient d’un abattement de 15 932 € puis doivent payer les droits de succession suivant :
| Part d’actif net successoral taxable | Barème applicable |
|---|---|
| Jusqu’à 24 430 € inclus | 35% |
| Supérieure à 24 430 € | 45 % |
Combien paie un frère ou une soeur selon le montant hérité ?
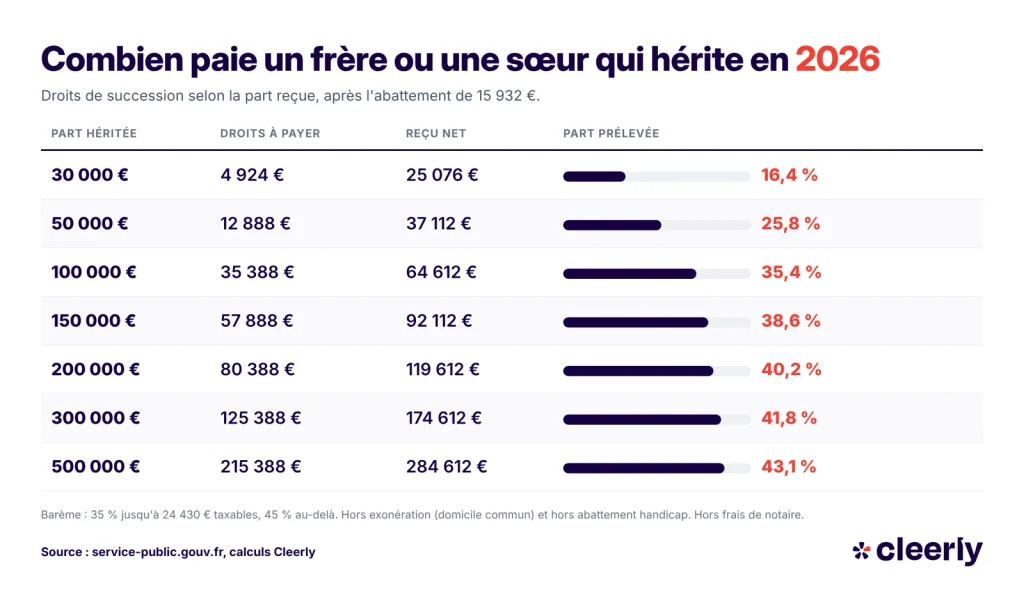
Plus le montant de l’héritage est élevé, plus l’imposition moyenne sera aussi élevé et se rapprochera des 45%, voilà un tableau qui permet de situer les montants des droits à payer selon la part héritée :
| Part héritée | Droits à payer | Reçu net | Part prélevée |
|---|---|---|---|
| 30 000 € | 4 924 € | 25 076 € | 16,4 % |
| 50 000 € | 12 888 € | 37 112 € | 25,8 % |
| 100 000 € | 35 388 € | 64 612 € | 35,4 % |
| 150 000 € | 57 888 € | 92 112 € | 38,6 % |
| 200 000 € | 80 388 € | 119 612 € | 40,2 % |
| 300 000 € | 125 388 € | 174 612 € | 41,8 % |
| 500 000 € | 215 388 € | 284 612 € | 43,1 % |
Comment un frère ou une soeur peut-il être exonéré ?
La solution ultime réussir à ne pas payer de droits de succession consiste à vivre avec votre frère ou votre soeur avant son décès. Pour cela il faudra respecter 3 conditions définies par l’article 796-0 ter :
- il faut vivre avec lui depuis au moins 5 ans au moment de son décès (et pouvoir le prouver). En effet, si par exemple votre résidence fiscale déclarée est différente de celle de votre frère ou soeur, cela posera problème.
- il a au moins 50 ans au moment de son décès ou est atteint d’une infirmité.
- il est célibataire, veuf, divorcé ou séparé.
Si ces 3 conditions sont respectées, vous n’aurez pas de droit de succession !
Par exemple, Germaine a 62 ans, elle est veuve et vivait avec son frère depuis 8 ans. Celui-ci décède. Elle peut hériter de 250 000 € sans payer de droits de succession. Si elle ne vivait pas avec lui, elle aurait du payer 102 887,60 €.
Les abattements en cas de handicap
Un frère ou une soeur en situation de handicap peut bénéficier d’un abattement de 159 325 €, qui vont s’ajouter au 15 932 €, ce qui correspond à 175 257 € au total. Pour en bénéficier, il faut une infirmité physique ou mentale qui empêche de travailler dans des conditions normales.
Pour reprendre l’exemple d’au dessus avec un héritage de 250 000 €, il faudra payer 31 191 € au lieu des 102 887,60 €.
Calcul de la succession : un exemple concret
Prenons l’exemple de Paul qui est célibataire, qui n’a pas d’enfants et dont les parents sont décédés. Sa soeurs Julie est sa seule héritière : elle va recevoir 250 000 €. Elle ne remplit pas les conditions d’exonération (elle ne vivait pas avec lui et n’est pas en situation de handicap).
Le calcul de la succession sera le suivant :
- La part taxable : 250 000 € (succession) – 15 932 € (abattement) = 234 068 €
- Droits à 35 % sur 24 430 € : 8 550,50 €
- Droits à 45 % sur le reste : 94 337,10 €
- Droits de succession : 102 887,60 €
Le montant de la succession sera donc de 147 112, 40 € net. L’Etat va donc prendre 41,2% de son héritage. Avec les solutions que nous vous présentons ci-dessous, la facture pourrait descendre à 0 € !
Comment diminuer (ou supprimer) les frais de succession entre frère et sœur ?
Il existe plusieurs levier qui peuvent permettre de payer beaucoup moins d’impôts, voir aucun en préparant en amont sa succession ! Le premier sera le testament pour choisir qui hérite, cela ne fera pas baisser l’impôts mais cela permet de contrôler sa succession. Le second est la donation, notamment de la nue-propriété, qui permet d’anticiper et de transmettre à moindre coût. Le dernier, qui est le plus efficace, est l’assurance vie. Ainsi en utilisant simplement correctement l’assurance vie, une succession de 250 000 € peut passer de 102 887,60 € à 19 500 € !
Le testament permet de transmettre à son frère et sa soeurs
Préparer un testament peut être une solution pour favoriser un frère ou une sœur. En effet, comme nous l’avons vu en cas de descendance du défunt, les héritiers collatéraux ne sont pas des héritiers prioritaires. Le testament ne va pas réduire l’imposition mais vous permettra de choisir à qui vous léguez votre patrimoine au sein de votre famille.
Les héritiers réservataires sont les enfants et en absence d’enfant, le conjoint.
Néanmoins, les dispositions testamentaires doivent respecter certaines règles à savoir :
- Si le défunt n’a pas d’héritiers réservataires ni de conjoint : Dans ce cas, il peut transmettre son héritage à ses frères et sœurs selon les proportions de son choix.
- Si le défunt n’a pas d’enfants mais il est marié : La réserve héréditaire est de 1/4 pour le conjoint survivant. Néanmoins, il peut hériter de tout, à l’exception des biens que le défunt avait reçus de ses parents. La moitié de ces biens revient aux frères et sœurs du défunt ou à leurs enfants ou petits-enfants.
- Si le défunt a un ou plusieurs enfants : Dans ce cas, il ne peut disposer uniquement de la quotité disponible qui correspond à la part du patrimoine restant. En effet, la part d’héritage réservée aux enfants est la suivante : 1/2 des biens pour un enfant, 2/3 des biens pour deux enfants, 3/4 des biens pour 3 enfants et plus.
Exemple : le défunt à un patrimoine de 200 000 € et 3 enfants. Les enfants vont se partager 75% soit 150 000 € à parts égales. Le montant de 50 000 € représentant 25% du patrimoine correspond à la quotité disponible dont le défunt peut distribuer aux personnes de son choix.
Il est conseillé de rédiger un testament avec un notaire afin d’éviter les erreurs qui pourraient compliquer la succession dans le cas où la réserve héréditaire n’est pas respectée.
La donation : un moyen de transmettre de son vivant
De votre vivant, vous pouvez transmettre à votre frère ou à votre sœur une somme d’argent, un bien immobilier, des titres ou une voiture. Si vous avez des enfants ou un conjoint, la donation doit rester dans la limite de la quotité disponible. Sans enfant ni conjoint, vous donnez librement.
Les droits de donation se calculent comme ceux de la succession : un abattement de 15 932 €, puis 35 % et 45 %. Donner de son vivant ne revient donc pas moins cher qu’hériter. Deux avantages subsistent :
- L’abattement de 15 932 € se recharge tous les 15 ans.
- Et donner la nue-propriété réduit fortement la somme taxée.
Un point de vigilance : l’exonération pour le frère ou la sœur qui vivait avec vous ne fonctionne qu’au décès. Jamais lors d’une donation.
Pour une somme d’argent, des titres, un bijou ou une voiture, un don manuel suffit. Il se déclare en ligne sur impots.gouv.fr, sans notaire. Pour un bien immobilier, l’acte chez le notaire sera obligatoire. Vous pouvez aussi donner la nue-propriété d’un bien immobilier et garder l’usufruit, c’est-à-dire le droit d’utiliser le bien ou d’en toucher les loyers. C’est ce qu’on appelle une donation avec réserve d’usufruit. Elle a deux avantages :
- Les droits pour la donation sont calculés selon votre âge
- Au moment de votre décès, l’héritier récupère la pleine propriété, sans droits supplémentaires
Par exemple, prenons Paul, 65 ans. Il donne à sa sœur la nue-propriété d’un appartement qui vaut 250 000 €. À son âge, cette nue-propriété représente 60 % du bien, soit 150 000 €. Sa sœur paie donc 57 887,60 € de droits. Si elle avait hérité de l’appartement, la facture aurait été de 102 887,60 €. Et Paul, lui, continue d’y vivre jusqu’à son décès. S’il a besoin d’aller dans une maison de retraite et qu’il loue son appartement, il touchera les loyers.
Profiter de l’assurance vie, hors succession, pour transmettre à son frère ou sa soeur
L’assurance vie est le levier qui fait le plus baisser la facture entre frère et sœur. Le capital versé au bénéficiaire sort de la succession. S’il vient de versements faits avant 70 ans, chaque bénéficiaire touche jusqu’à 152 500 € sans payer un centime !
Mon avis, c’est que quand on n’a pas d’enfant et qu’on veut transmettre à son frère ou à sa sœur, l’assurance vie alimentée avant 70 ans est le premier outil à utiliser.
En effet, le bénéficiaire peut être la personne de votre choix même en dehors des héritiers réservataires. Sur un contrat avec votre argent placée sur des unités de compte, le capital n’est cependant pas garanti.
Attention néanmoins, selon la date de versement des primes par le défunt, la fiscalité et l’abattement diffèrent, à savoir :
- Avant 70 ans : exonération totale jusqu’à 152 500 € puis les primes versées sont soumises à un prélèvement forfaitaire de 20 %. Au-delà de 852 500 € la taxation passe à 31,25 %.
- Après 70 ans : les primes versées sont soumises aux droits de succession après un abattement de 30 500 € à partager entre tous les bénéficiaires.
L’assurance vie permet donc de transmettre un héritage à un frère ou une sœur en réduisant drastiquement les droits de succession tant que les primes ont été versées avant les 70 ans du défunt.
Exemple : Le capital d’une assurance vie est de 250 000 € avec des versements effectués avant 70 ans. Le frère du défunt est le bénéficiaire. Il sera taxé sur la somme de 97 500 € pour un montant de 19 500 €. Alors que dans notre exemple précédent les droits de succession sur un héritage à 250 000 € étaient de 102 887,60 € !
Récapitulatif des solutions pour limiter les droits de succession entre frère et soeur
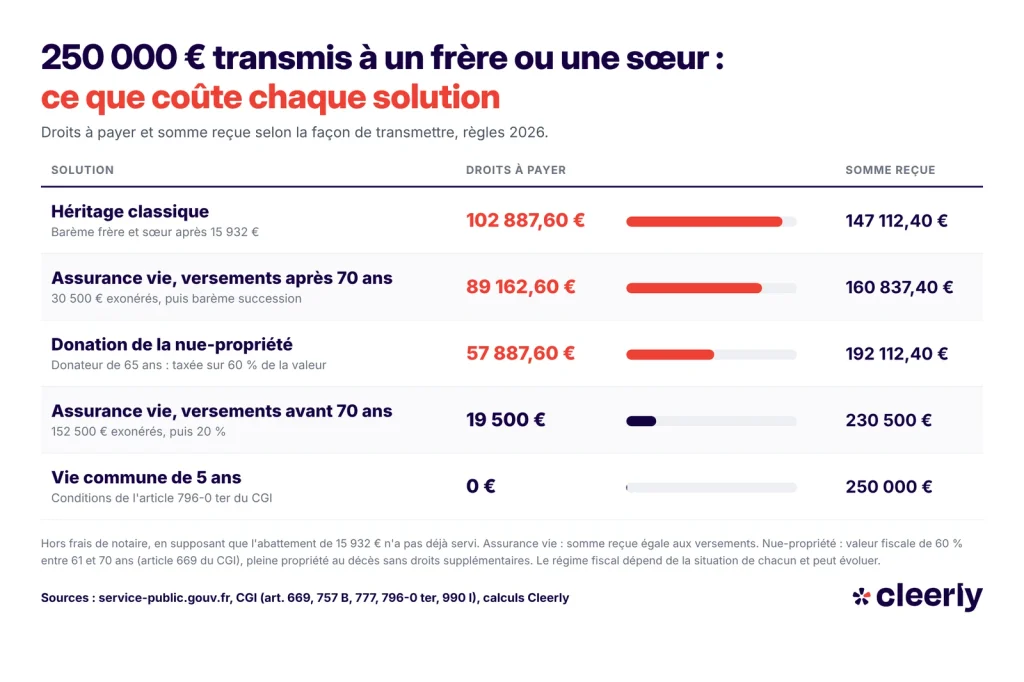
Pour 250 000 € transmis à un frère ou une sœur, voici ce que coûte chaque solution :
| Solution | Droits à payer | Ce que reçoit le frère ou la sœur |
|---|---|---|
| Héritage classique | 102 887,60 € | 147 112,40 € |
| Assurance vie, versements après 70 ans | 89 162,60 € | 160 837,40 € |
| Donation de la nue-propriété (donateur de 65 ans) | 57 887,60 € | 192 112,40 € |
| Assurance vie, versements avant 70 ans | 19 500 € | 230 500 € |
| Vie commune de 5 ans (conditions de l’article 796-0 ter) | 0 € | 250 000 € |
Héritage d’une maison entre frère et sœur : indivision, vente ou rachat
Quand des frères et sœurs héritent ensemble d’une maison, ils en deviennent propriétaires en indivision. Trois options s’offrent à eux : la garder ensemble, la vendre, ou que l’un rachète la part des autres.
Garder la maison en indivision : qui décide quoi ?
- À la majorité des 2/3 des droits : la gestion courante, par exemple louer la maison ou renouveler un bail d’habitation.
- À l’unanimité : vendre ou donner la maison.
- Seul : chacun peut faire les travaux nécessaires à la conservation du bien, comme réparer une toiture qui fuit.
Occuper la maison seul suppose l’accord des autres et le versement d’une indemnité, sauf s’ils y renoncent. Personne n’est obligé de rester en indivision : chacun peut demander le partage à tout moment, sauf convention ou jugement contraire.
Que faire si un frère ou une soeur refuse de vendre la maison ?
La vente d’un bien indivis suppose, en principe, l’accord de tous les héritiers. Si l’un d’eux bloque la décision, ceux qui détiennent au moins 2/3 des droits peuvent saisir le tribunal pour qu’il autorise la vente. Le tribunal peut également permettre à un indivisaire de vendre seul, à condition que l’urgence et l’intérêt commun le justifient. La loi du 7 avril 2026, qui vise à simplifier la sortie de l’indivision, a mis à jour ces règles.
Autre cas de figure : vous ne vendez que votre part, à une personne extérieure à la famille. Vos frères et sœurs disposent alors d’une priorité. Ils ont un mois, à compter de l’information, pour racheter cette part au même prix.
Au moment de la vente, la plus-value se calcule sur la valeur déclarée dans la succession. Sous-évaluer la maison pour réduire les droits de succession se traduit donc par un impôt plus élevé sur la plus-value le jour où vous vendez.
Racheter la part de son frère ou de sa sœur
Racheter la part des autres héritiers coûte moins cher qu’un achat classique. On paie un droit de partage de 2,5 % sur la valeur nette du bien, plus les émoluments du notaire.
Par exemple, une maison de 300 000 € héritée par deux sœurs. Celle qui garde la maison verse 150 000 € à l’autre. Le droit de partage se monte à 7 500 € (2,5 % × 300 000 €).
Le cas d’un dossier Cleerly
Un dossier suivi par Cleerly en donne un exemple. Une fratrie hérite de la maison de ses parents, estimée autour de 550 000 €. Au lieu de la vendre en l’état, les frères et sœurs s’entendent pour engager des travaux avant la mise en vente. La maison part ensuite à un prix supérieur à ce qu’elle aurait rapporté sans travaux.
Deux points sont à prévoir dans ce cas.
- Si un seul héritier finance des travaux qui augmentent la valeur du bien, cet effort est pris en compte en sa faveur au moment de la vente ou du partage.
- Les travaux réalisés par des entreprises, factures à l’appui, peuvent réduire la plus-value imposable.
FAQ sur la succession entre frère et sœur
Oui. Les frères et sœurs ne sont pas héritiers réservataires : un testament suffit pour léguer vos biens à quelqu’un d’autre.
Si vos deux parents sont vivants, chacun reçoit 1/4 et les frères et sœurs se partagent la moitié. Avec un seul parent, il reçoit 1/4 et les frères et sœurs 3/4. Sans parent, les frères et sœurs héritent de tout.
35 388 €, après l’abattement de 15 932 €.
Elle bénéficie d’un abattement supplémentaire de 159 325 €, qui s’ajoute aux 15 932 €. Son handicap doit l’empêcher de travailler dans des conditions normales.
Oui, ils prennent sa place par représentation. Ils se partagent l’abattement de 15 932 € et paient au barème des frères et sœurs.
Rien jusqu’à 152 500 € si elle a fait ses versements avant 70 ans, puis 20 %. Pour les versements faits après 70 ans, 30 500 € sont exonérés, puis les droits de succession s’appliquent.
24 commentaires
Vos questions et nos réponses d'experts
Une question ? Posez-la ici
Un expert Cleerly vous répondra dans les meilleurs délais. Votre email reste confidentiel.
Bonjour,
Notre mère est décédée il y a maintenant deux ans. La succession a été parfaitement faite entre mon frère, ma sœur et moi même. Mon frère est décédé il y a un an et la succession a été faite entre ses enfants. Ma sœur est sous tutelle et est placée dans un établissement spécialisé, en effet ma sœur Violaine est handicapée mental. J’ai repris la tutelle à la place de notre mère.
Ma sœur a deux assurances vie, sans précision sur les bénéficiaires ( assurances effectuées par ma mère qui était sa tutrice) Je souhaiterais savoir en cas de décès de ma sœur, qui bénéficiera réellement de ses deux assurances?
Cordialement,
Mr AZZI Gérald
Bonjour,
En cas de décès de votre soeur, si il n’y a pas de bénéficiaires pour ses assurances vie, celles-ci vont réintégrer l’actif successoral.
Cela signifie qu’il y aura probablement des droits de succession.
Pour rappel, en cas de succession entre frère et soeur, il y a un abattement de 15 932 € (vs 152 500 € avec l’assurance vie).
Il y a ensuite une imposition de 35 % entre 15 933 € et 24 430 €, puis de 45 % au delà.
Par exemple, si votre soeur a 300 000 € sur ses assurances vie et que vous êtes les bénéficiaires, ni vous, ni vos neveux n’aurez à payer des droits de succession. Cela signifie 150 000 € pour vous.
Si il n’y a pas de bénéficiaires, vous toucherez 15 933 € (abattement total) + 5 523 € (35% entre 15 933 et 24 430 €) + 69 063 € (45% entre 24 430 € et 150 000 €) soit 90 519 €.
Je suis légataire de ma sœur décédée son patrimoine bancaire doit être de 1oo ooo euros. Quelle somme puis je espérer toucher
Bonjour,
Selon notre simulateur, vous devriez toucher environ 64 613 € et payer 35 387 € d’impôts.
Bonjour
Ma tante est decedee celibataire sans enfants.
Ses parents et 4 freres et soeurs sont aussi décèdes avant elle.
Il y a 4 neveux d une soeur
Il y a 1 neveu d un frere
Il y a 1 neveu d un autre frere et 1 petit neveu.
Aucun neveu ni enfant du 4eme frere.
Comment ces descendants herites,
Quels abattements
Quels taux de droit de succession
Pourriez vous nous donner un exemple chiffre sur la base de par exemple 500 000 euros.
Merci
S il n y a pas de testament,
Bonjour,
Les biens seront répartis en parts égales entre les branches familiales des frères et soeurs, il semble y avoir 3 branches éligibles avec des héritiers qui recevront chacune 1/3 des 500 000 € soit environ 166 666 €.
Ils pourront bénéficier chacun d’un abattement de 7 967 € en tant que neveux sur chaque part puis les droits de succession seront les suivants :
Pour la branche avec les 4 neveux, cela donnera 166 666 € / 4 soit 41 667 € par neveu.
Les droits de succession seront de (24 430 € x 55 %) + [(33 700 € – 24 430 €) x 45 %] = 13 436,50 € + 4 171 € = 17 607,50 €.
Au final, dans la branche avec les 4 neveux, ils recevront chacun environ 24 059 €.
Pour la branche avec un seul neveu, cela donne un héritage de 92 909,50 € avec le calcul suivant :
(24 430 € x 55 %) + [((166 667 € – 7 967 €) – 24 430 €) x 45 %] = 73 757,50 € de droits de succession.
Bonjour,
Ma sœur décédée était veuve sans enfant et nos deux parents sont également décédés.
Nous sommes deux frères et deux sœurs plus un frère décédé ayant eu une fille unique.
Ma sœur décédée ne voulait pas que notre nièce qui a renié notre famille, hérite d’une partie de son patrimoine, mais malheureusement, elle n’a pas rédigé de testament.
La succession s’effectuant entre frères et sœurs et non du père (ou de la mère) vers ses enfants, est-il normal que la fille de mon frère décédé puisse hériter d’une part égale à la nôtre alors qu’elle n’est pas située au même rang que nous ?
Ne devrait-elle pas hériter uniquement de l’équivalent de la moitié de notre part, ce qui ferait 2 demies parts (2/2) pour chaque frère et sœur et une demie part (1/2) pour notre nièce.
Soit 2/2 + 2/2 +2/2 + 2/2 + 1/2 = 9/2 et ainsi notre nièce n’hériterait que de 1/9 du patrimoine de ma sœur décédée.
Cordialement,
Pol
Bonjour,
En l’absence de testament, votre nièce héritera du même montant que vous, soit 1/5 du patrimoine de votre soeur décédée.
Je suis célibataire je possède une maison j’ai 2 sœurs les droit de succession sont très important comment faire pour les diminuer en sachant qu a ma mort mes sœurs n auront pas les moyens de les payer
Bonjour,
Il me manque des éléments pour vous proposer une stratégie spécifique par rapport à votre situation mais il existe des solutions pour anticiper les successions, par exemple :
Dans votre cas, il serait opportun de contacter un notaire pour qu’il vous propose une solution sur-mesure.
Bonjour
Mon beau-frère est décédé. Il a fait un testament dans lequel son frère et sa soeur sont héritiers.
Malheureusement sa soeur(mon épouse) est décédée depuis . Nous avons 3 enfants .On me dit que dans ce cas le frère restant est seul a hériter. Est-ce vrai ?
Cordialement
Bonjour,
À moins d’une clause particulière dans le testament, ce sont vos 3 enfants qui hériteront de la part de votre épouse.
Bonjour, ma sœur est décédée divorcée sans enfant, ma mère est vivante, comment se fera le partage de ses comptes bancaires, nous sommes 5 frères et sœurs, et maman. Cordialement.
Bonjour,
En règle général, dans cette situation, votre mère devrait hériter de la moitié du patrimoine de votre sœur et vous devriez vous partager l’autre moitié avec vos frères et sœurs.
La situation peut être différente si votre sœur a rédigé un testament, si elle avait été mariée avec un régime matrimonial particulier, avec une clause de testament ou legs au dernier vivant.
N’oubliez pas que les dettes sont aussi transmises.
Un notaire sera en mesure de vous aider et de vous apporter les bonnes réponses.
Mon frère célibataire vient de décéder. Sans Testament . Il reste notre mère et 2 frères (moi et mon frère)
l’actif devrait être de 180 000 €
Quel seront les montant de l’héritage pour chacun et les droits à régler pour chacun.
Merci de votre attention. Cordialement
Bonjour,
A priori votre mère va toucher 1/4 de la succession soit 45 000 € et elle ne devrait pas avoir de droits de succession.
De votre côté avec votre frère, vous toucherez les 3/4 de la succession, soit 67 500 € chacun.
Vous bénéficiez d’un abattement de 15 932 € sur les droits de succession puis vous serez taxé à 35% jusqu’à 24 430 € et à 45% au-delà.
Cela représentera 20 762,60 € de droits à régler pour vous et votre frère.
Bonjour,
J’aurais une question à vous poser ?
Ma tante vient de décéder.
Elle a un frère encore vivant (mon oncle).
Elle avait une sœur qui est décédé (ma mère).
Etant son neveu, ai-je droit à une succession du fait que ma mère est décédée.
Par avance, merci de votre réponse
Cordialement
M. BROUTIN
Bonjour,
Cela dépendra des dispositions qui ont été prises.
En l’absence de testament, la loi prévoit que les biens soient partagés entre les frères et sœurs vivants, ainsi que les neveux et nièces des frères et sœurs décédés. Vous héritez de sa part (avec vos frères et soeurs si vous en avez) par représentation.
Si il y a un testament, cela dépendra de ce qu’elle a indiqué. Elle était libre de disposer de ses biens, par exemple en les léguant à d’autres personnes ou des associations.
Bonjour,
Nous sommes deux frère et sœur d’une fratrie de trois enfants à occuper la maison que nous ont léguée nos parents. Notre frère aîné est décédé. Il était marié et avait un enfant handicapé mental. Notre belle-sœur et notre neveu habitent dans un autre département.
Mon frère et moi-même sommes célibataires, sans enfant, et nous occupons ensemble la maison familiale, dont nous sommes les héritiers indivisaires (à trois), depuis plus de dix ans. Nous avons tous les deux plus de cinquante ans (moi-même, j’en ai soixante-dix).
Nous avons pris soin de rédiger un testament en faveur l’un de l’autre auprès d’un notaire. Lorsque notre mère est décédée, notre père l’était déjà. J’ai donc mis mon appartement en location pour ne pas le laisser vide et suis venue habiter avec mon frère dans la maison de nos parents.
À mon décès, qu’en sera-t-il de ce qui pourra être prélevé à mon frère sur mes économies et mon appartement ?
En vous remerciant pour votre réponse.
Cordialement,
Bonjour,
Étant donné que vous et votre frère êtes héritiers indivisaires avec votre neveu (en représentation de votre frère aîné décédé), votre part de patrimoine lui reviendra à votre décès, sauf dispositions particulières.
Le testament que vous avez rédigé en faveur de votre frère lui permettra de recevoir votre part, mais des droits de succession s’appliqueront. Votre frère sera taxé à 60 % après abattement sur ce qu’il recevra, sauf si vous pouvez bénéficier d’une exonération spécifique (par exemple, si vous avez vécu ensemble pendant plus de cinq ans et remplissez certaines conditions).
Concernant votre appartement et vos économies, ils entreront dans votre succession. Si votre frère hérite, il devra s’acquitter de ces droits, ce qui peut représenter une somme importante. Pour limiter cette fiscalité, d’autres solutions peuvent être envisagées, comme une donation de votre vivant, une assurance-vie avec lui comme bénéficiaire, ou d’autres mécanismes patrimoniaux à étudier avec un notaire.
Vous pouvez nous appeler au 01 87 66 31 35 pour en discuter avec un conseiller.
Cordialement.
je dois hériter de mon frère décence le 5 janvier 2025
ont était en indivision , sur la maison de nos parents, il n’a jamais été marié, et n’a pas eut d’enfants.
Ont a vécu ensemble de 2014 a 2022
est ce que je peut prétendre a la clause d’hors frais de succession ?
cette maison a été évaluée a 160 000 € en 2024, lors du décès de notre mère.
est il possible aujourd’hui de diminuer sa valeur ?
lorsque les 6 mois seront ecoué, pour ouvrir la successon
Bonjour,
Malheureusement, si vous ne viviez plus avec votre frère au moment de son décès depuis 3 ans, vous ne pourrez pas bénéficier de l’exonération de droits de succession prévue pour les frères et sœurs vivant ensemble (elle exige une cohabitation continue jusqu’au décès).
Concernant la maison, si elle a été évaluée à 160 000 € en 2024, vous pouvez demander une nouvelle estimation, mais uniquement si vous avez des éléments objectifs (marché en baisse, état du bien, etc.). Sinon, l’administration fiscale risque de refuser une baisse de valeur.
Je vous recommande de contacter un notaire pour vérifier tous ces points.
Bien à vous,
Bonjour,
De son vivant, sans conjoint, ni enfant, ma soeur m’avait fait une donation hors part successoral avec nue propriété et usufruit d’un bien.
A son décès, le bien m’appartient me dit le notaire
Nous sommes plusieurs frères et soeurs. Il y a conflit, suite à cette donation et depuis on ne se communique plus.
Je voudrais vendre mon bien, est-ce qu’ un acte de notoriété est indispensable pour vendre le bien reçu en donation ?
Est-ce que l’acte de notoriété peut se faire sans ouverture de la succession ?
Merci d’avance pour votre réponse,
Cordialement
Bonjour,
Oui, un acte de notoriété est généralement nécessaire pour vendre un bien dont la propriété s’est transmise suite à une donation ou succession, car il permet de prouver qui sont les propriétaires légaux (vous dans ce cas).
Concernant l’ouverture de la succession : l’acte de notoriété devrait pouvoir être établi même si la succession n’est pas « formellement » ouverte, dès lors que la transmission est effective (par exemple, décès de la personne ayant cédé l’usufruit). En pratique, le notaire demandera souvent les actes de décès, les actes de donation initiale et les documents d’état civil des ayants droit pour vérifier la chaîne de propriété.