
Gagner à l’Euromillions ou au Loto plusieurs millions voire des dizaines de millions d’euros change une vie. Une fois les premiers achats plaisirs effectués, il faudra prendre le temps de réfléchir et ne rien décider précipitamment ! Votre gain n’est pas soumis à l’impôt sur le revenu et vous disposez de 60 jours pour le réclamer. Quelles sont les meilleures options pour placer ses gains Euromillions ou remportés au Loto ? Chez Cleerly nous accompagnons 11 grands gagnants de plus de 500 000 € depuis 2021 : voici quelques conseils, ce que nous recommandons, ce qu’il faut garder en tête et quelques idées de placements..
En bref à retenir sur les gains de l’Euromillions et du Loto :
- 60 jours pour réclamer vos gains, si le délai est dépassé, les gains sont reversé à l’État ou redistribués aux joueurs
- Aucun impôts sur les gains, par contre vous paierez des impôts sur les revenus de vos placements
- À partir de 500 000 €, il faut appeler le service Relations Gagnants de la FDJ au 09 69 36 60 60
- Pour partager vos gains, il faut déclarer les joueurs avec lesquels vous avez joué au moment de réclamer votre gain
- Combien gagne-t-on à l’Euromillions ou au Loto ?
- Combien rapportent vos gains placés ? Simulateur pour 1 million, 5 millions, 10 millions, 100 millions…
- Comment ça se passe quand on gagne au Loto ou à l'Euromillions ?
- Que faire dans les premières 48h ?
- Les 10 erreurs à éviter quand on gagne des millions
- Quel accompagnement pour les gagnants au Loto ou à l'Euromillions ?
- Quelle banque pour un gagnant du Loto ?
- Quels placements selon le montant gagné ?
- Quelle est la fiscalité des gains de l’Euromillions et du Loto ?
- Peut-on partager ses gains au Loto avec sa famille ?
Combien gagne-t-on à l’Euromillions ou au Loto ?
Le gain de l’Euromillions commence à partir de 17 millions d’euros et peut atteindre 250 millions d’euros ! Cependant l’Euromillions est une loterie européenne et il y a finalement assez peu de gagnants en France. En moyenne, la plupart des gagnants remportent entre 1 et 5 millions d’euros. En 2025, la FDJ a comptabilisé 189 millionnaires dont 87.5% ont gagné des montants dans cette fourchette. Les gains sont principalement obtenus avec My Million et avec le Loto.
Voilà un tableau comparatif du Loto et de l’Euromillions :
| Euromillions (avec My Million) | Loto | |
|---|---|---|
| Prix | 2,50 € | 2,20 € |
| Tirages | mardi et vendredi | lundi, mercredi et samedi |
| Jackpot | de 17 M€ à 250 M€ | à partir de 2 M€ |
| Géographie | Europe | France |
| Gain garanti à chaque tirage | 1 M€ pour un joueur en France (My Million) | 20 000 € pour chacun des 10 codes gagnants |
| Chance de gagner le jackpot | 1 sur 139 838 160 | 1 sur 19 068 840 |
En 2025, le plus gros gain a été remporté par un groupe d’amis en Ile-de-France. Ils se sont partagés 250 millions d’euros ! Ils ont touché cette somme sans impôts car les gains ne sont pas imposables.
Combien rapportent vos gains placés ? Simulateur pour 1 million, 5 millions, 10 millions, 100 millions…
Combien rapportent vos gains placés ?
Revenus mensuels après impôts
Estimation indicative, après impôts 2026, avec des hypothèses de rendement non garanties. Les performances passées ne préjugent pas des performances futures. Ce n’est pas un conseil personnalisé.
Comment ça se passe quand on gagne au Loto ou à l'Euromillions ?
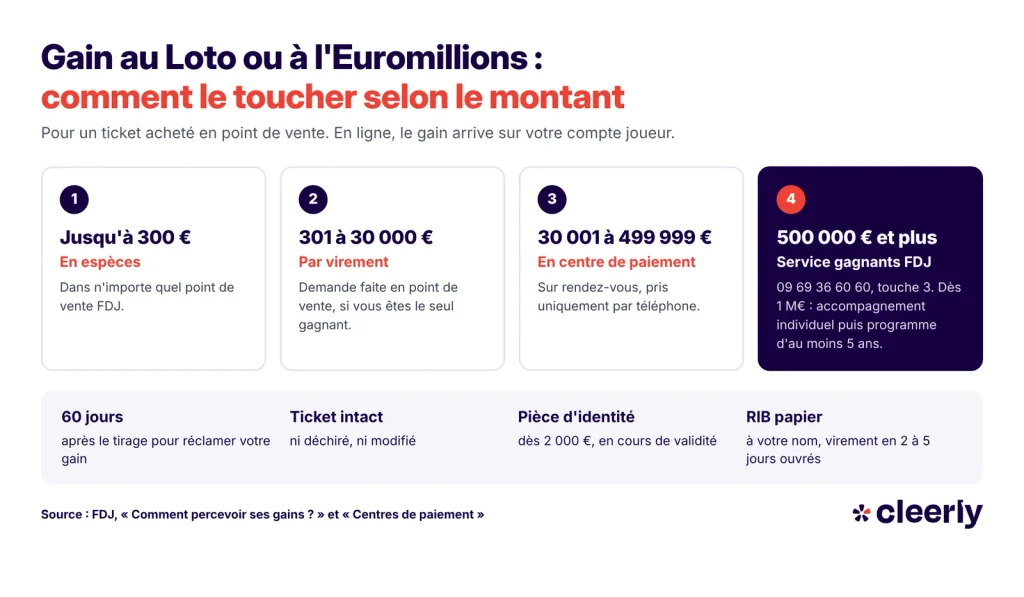
Félicitations, vous avez gagné ! Et après ? Tout va dépendre du gain. Jusqu'à 30 000 €, cela se passera en point de vente. Entre 30 001 et 499 999 €, il faudra aller dans un centre de paiement FDJ, après un rendez-vous pris par téléphone. Au-delà de 500 000 €, il faudra appeler le service gagnant.
Vous avez 60 jours pour réclamer votre gain, pas un de plus. Passé ce délai, le gain est définitivement invalidé, reverser à l'État ou remis en jeu par la FDJ. Ce n'est pas théorique : le 12 décembre 2025, un gagnant du Vaucluse a perdu 1 million d'euros pour ne pas s'être manifesté à temps (avant le 9 février 2026). Son ticket avait été acheté en point de vente, sans être associé à un compte joueur FDJ.
1) Vérifier votre gain avant de dire quoi que ce soit
Ne parlez à personne avant d'avoir validé votre ticket. Pour vérifier rapidement, scannez votre reçu via l'application officielle FDJ ou rendez-vous sur fdj.fr avec vos numéros, étoiles, code My Million et la date du tirage. Prenez soin du ticket physique : il doit être remis intact à la FDJ. Un ticket déchiré ou altéré peut être refusé.
2) Contactez la FDJ selon le montant gagné
La procédure varie selon la somme remportée et le canal utilisé.
| Montant | Procédure | Délai de virement |
|---|---|---|
| Jusqu'à 300 € | Paiement en espèces en point de vente FDJ | Immédiat |
| 301 € à 30 000 € | Virement bancaire depuis un point de vente FDJ si vous êtes le seul gagnant | 2 à 5 jours ouvrés |
| 30 001 € à 499 999 € | Rendez-vous dans un centre de paiement FDJ (sur RDV) | 2 à 5 jours ouvrés |
| 500 000 € à 999 999 € | Service Relations Gagnants Paiement organisé dans votre région + accès à des ressources sur la gestion patrimoniale | Fixé avec le service gagnants (vérification) |
| 1 000 000 € et plus | Service Relations Gagnants Accompagnement individuel au moment du paiement + programme collectif accessible pendant 5 ans (ateliers financiers, notariaux, gestion du changement) | Quelques semaines (vérification) |
Si vous avez joué en ligne sur fdj.fr ou via l'application, le gain est automatiquement crédité sur votre compte joueur. Vous pouvez ensuite effectuer un virement vers votre compte bancaire. Le seuil de virement automatique est fixé à 3 000 € par défaut, modifiable entre 50 € et 149 999 € depuis votre espace personnel.
3) Préparez les documents demandés
Pour tout gain supérieur à 300 €, la FDJ versera le gain via un virement, il faudra donc prévoir un relevé d'identité bancaire (RIB) à votre nom. Si votre gain est supérieur à 2 000 €, vous devrez aussi fournir une pièce d'identité en cours de validité. Pour les gains importants, le Service Relations Gagnants vous communiquera la liste complète lors de votre premier contact. Gardez précieusement votre ticket ou reçu de jeu original : sans lui, aucun paiement ne peut être effectué pour un ticket acheté en point de vente.
4) Recevez votre gain et commencez à réfléchir sans vous précipiter
Une fois la procédure finalisée, les fonds arrivent sur votre compte bancaire. Pour les gains à partir de 500 000 €, la FDJ met à disposition son équipe Accompagnement et Expérience Gagnants. Au-delà du million, un accompagnement individuel est proposé au moment du paiement, suivi d'un programme collectif accessible pendant au moins cinq ans : ateliers sur les investissements financiers, la gestion notariale, l'accompagnement du changement. Ce programme est apprécié par les gagnants et constitue un bon point de départ.
Mais la FDJ n'est pas conseiller en gestion de patrimoine : elle informe et sensibilise, elle ne définit pas votre stratégie d'investissement ni n'optimise votre fiscalité. C'est le rôle d'un CGP indépendant, que vous choisirez séparément et librement.
Que faire dans les premières 48h ?
Dans les premières 48 heures après un gain important, il faut prendre en compte 4 choses : ne rien dire, mettre le ticket en sécurité, contacter la FDJ et ne rien signer tout de suite. Le risque à ce moment là c'est de prendre des décisions irrationnelles sous le coup de l'émotion.
- Ne dites rien à personne, ou presque : C'est le conseil numéro un de la FDJ elle-même. Devenir millionnaire du jour au lendemain change le regard des autres, parfois de manière inattendue. Des proches que vous pensiez de confiance peuvent se montrer sous un autre jour. Des inconnus peuvent apparaître. Prenez le temps de décider à qui vous souhaitez partager cette nouvelle, et quand. Il n'y a aucune urgence à l'annoncer.
- Sécurisez votre ticket et vérifiez votre gain : Photographiez le ticket recto-verso, puis rangez-le dans un endroit sûr. Ne le pliez pas, ne le froissez pas : il doit être remis intact à la FDJ. Vérifiez votre gain sur fdj.fr ou via l'application officielle. Rappelez-vous : vous avez 60 jours pour le réclamer. Ce délai n'est pas extensible.
- Contactez la FDJ selon le montant : Pour un gain inférieur à 30 000 €, rendez-vous dans un point de vente FDJ avec votre ticket. Pour un gain compris entre 30 001 € et 499 999 €, il faudra prendre un rendez-vous dans centre de paiement FDJ. Au-delà de 500 000 €, appelez le 09 69 36 60 60 pour être mis en relation avec le service Relations Gagnants. La FDJ prendra en charge la procédure de paiement dans votre région. Ne vous précipitez pas : prenez rendez-vous et préparez votre pièce d'identité et votre RIB.
- Placez temporairement sur des comptes à terme, dans plusieurs banques : Une fois les fonds reçus, ne faites rien de définitif. Placez l'essentiel sur des comptes à terme auprès de plusieurs banques différentes (par exemple, en novembre 2026, il y a une offre à 4% pour un dépôt à terme de 3 mois auprès de la BNP Paribas pour 200 000 €. Avec un gain de jeu important, les banques vous proposeront des offres sur mesure.). Ce n'est pas le placement idéal à long terme, mais c'est le bon placement pour l'instant : votre argent est sécurisé, il génère un peu de rendement, et vous n'avez pris aucun engagement.
- Ne signez rien avec banquier tout de suite : Votre conseiller bancaire habituel va vous appeler. Peut-être dans les premières heures. Il vous proposera de vous rencontrer, de vous présenter des solutions, de placer votre argent "au plus vite". Restez poli, expliquez que vous prenez le temps de réfléchir, et ne signez rien. Ce n'est pas un mauvais professionnel : c'est simplement quelqu'un dont les intérêts ne sont pas nécessairement alignés avec les vôtres.
- Commencez à construire votre équipe, sans vous précipiter : Dans les semaines qui suivent, votre priorité est de choisir les bons interlocuteurs. Un conseiller en gestion de patrimoine d'abord, qui pourra aider à coordonner les autres professionnels (notaire, avocat fiscaliste si nécessaire). Vérifiez toujours que votre CGP est bien inscrit à l'ORIAS, inscrit auprès d'une association professionnelle agréée auprès de l'AMF et dispose des qualifications nécessaires : c'est l'inscription obligatoire qui atteste de son agrément réglementaire. Comparez deux ou trois interlocuteurs avant de vous décider. L'argent vous donne le temps.
- Accordez-vous des cadeaux raisonnables, et c'est tout : Se faire plaisir est légitime. Un voyage, un repas, quelque chose qui vous fait vraiment envie. En revanche, les grandes décisions d'achat (résidence principale, voiture de luxe, rénovation importante) méritent d'attendre que votre stratégie patrimoniale soit définie. Ce qui semble évident aujourd'hui peut se révéler sous-optimal une fois que vous aurez compris comment faire travailler votre argent.
Pour commencer, les comptes à terme sont une solution pratique et efficace pour placer votre argent. Avec ce type de placement, votre âge est en sécurité. Ce n'est pas forcément le type de placement qui vous rapportera le plus, mais cela vous laisse le temps pour explorer les différentes solutions qui s'offrent à vous, sélectionnez les professionnels avec qui vous voulez travailler.
Ce que font ceux qui le regrettent : ils placent tout rapidement chez leur banque habituelle, achètent une grande maison sans crédit qui immobilise le capital, changent de train de vie avant d'avoir des revenus stables, et se retrouvent quelques années plus tard avec un patrimoine qui fond. La principale protection, c'est le temps que vous prenez pour décider.
Les 10 erreurs à éviter quand on gagne des millions
En gagnant un gain important, en général l'argent ne se perdra pas à cause d'un mauvais placement mais à cause de décisions prise trop vite, sans prendre le temps de comprendre et réfléchir. Je vous liste les 10 erreurs les plus fréquentes pour que vous évitiez de les commettre :
- Commencer avec un seul interlocuteur financier : mon conseil, sexy, vous avez touché une somme importante, il sera cinq d'avoir plusieurs interlocuteurs. De cette façon vous pourrez comparer et petit à petit, en fonction des résultats, de vos connaissances et des affinités, privilégier l'interlocuteur avec lequel vous êtes le plus à l'aise.
- Ne pas comprendre le produit dans lequel vous investissez. N’investissez pas sur des supports que vous ne comprenez pas ou avec lesquels vous n’êtes pas à l’aise. Si vous ne comprenez pas un placement, les frais de ce placement ou les risques, n'y allez pas.
- Investir pour réduire ses impôts. Un avantage fiscal peut être pertinent lors d'un investissement, mais il faut se méfier de cet argument, car il ne suffit pas. Par exemple, si vous investissez dans l'immobilier, il faut s'assurer que votre achat semble pertinent par rapport au marché immobilier. L'avantage fiscal doit seulement arriver ensuite, en complément de la pertinence de cet achat.
- Tout miser sur l'immobilier : si vous avez plus de 1,3 millions d'euros de patrimoine immobilier, vous devrez payer l'IFI chaque année. Dès que vous avez un pat, bon important, chaque nouvel investissement immobilier doit prendre en compte, cet impôt supplémentaire.
- Dépenser sans réfléchir car vous êtes riche. Il est primordial de définir vos besoins mensuel, et placer votre argent en conséquence. Bien évidemment, si vous avez gagné 200 millions d'euros, le risque n'est pas forcément grand.
- Prendre trop de risque. Avant de placer votre argent, il faut prendre le temps de réfléchir à ce que vous êtes prêt à perdre. Dès que vous prendrez un peu de risque, il sera possible de voir votre patrimoine fluctuer à la hausse, mais aussi à la baisse.
- Ne pas suivre vos investissements au plus près. Il est important de savoir comment est ventilé votre patrimoine (actifs financiers et immobiliers) et comment celui-ci évolue.
- Prêter à vos proches en misant sur la confiance. Tous les prêt de plus de 5 000 € doivent être déclaré aux impôts par l'emprunteur. Si vous ne réalisez pas un écrit ou qu'il n'y a pas de remboursement, le prêt risque d'être considéré comme une donation. Vous ne récupérerai donc pas votre argent et vous serez imposés sur ce prêt.
- Ne pas prendre en compte la fiscalité. Vos gains ne sont pas imposés, par contre tous les revenus qui seront générés par vos placements, le seront. En général, l'imposition est la flat tax de 31,4 %. Si vous avez des revenus particulièrement important, au-delà de 250 000 € pour une personne seule parents, vous aurez une contribution supplémentaire de 3 à 4 %. Un investissement qui affiche 5 % de rendement avant impôts rapporte donc moins de 3,5 % après impôt.
- Ne pas prioriser la succession. Si vous avez gagné une somme importante, vous pouvez donner 100 000 € à chacun de vos enfants, tous les 15 ans sont droits de succession. En commençant tôt, vous pourrez donc transmettre plus.
Heureusement, la FDJ accompagne les grands gagnants. Mon conseil reste malgré tout d'avoir plusieurs en interlocuteur, de passer du temps avec eux pour comprendre comment cela fonctionne, et surtout l'paramètres à eux, de comprendre vos envies, vos besoins, votre fonctionnement pour s'adapter au mieux à votre situation. Dans tous les cas, il faudra garder un banquier car c'est lui qui pourra vous permettre d'obtenir des crédits dans le cas d'investissement immobilier.
Quel accompagnement pour les gagnants au Loto ou à l'Euromillions ?
L’accompagnement pour les personnes qui ont gagné plus de 500 000 € commencent avec la FDJ. Chaque gagnant est ensuite libre de choisir ses propres conseillers, son banquier, son conseiller en gestion de patrimoine, son family office, son notaire, son avocat fiscaliste... ce qui est important de faire, c'est de prendre en compte que cette accompagnement doit se faire dans la durée.
Qui va s'occuper de quoi autour d'un gagnant ?
L'objectif est de se constituer une petite équipe de professionnels : gestionnaires de patrimoine, banquiers, fiscalistes, avocats, experts-comptables… chaque professionnel aura un rôle bien défini en fonction de ses compétences et des compétences nécessaires pour le gagnant. Voilà comment s'article cet accompagnement :
| Professionnel | Son rôle |
|---|---|
| Conseiller en gestion de patrimoine | Définir la stratégie, choisir les placements, coordonner les autres |
| Banquier | Gérer les comptes, les cartes et le crédit |
| Notaire | Donations, succession, achats immobiliers |
| Avocat fiscaliste | Montages plus complexes, comme une holding |
| Family office | Tout coordonner, en général pour les patrimoines de plusieurs dizaines de millions |
| Expert-comptable | Nécessaire pour suivre les sociétés créées |
Prenez votre temps pour choisir, comparez, vérifiez les références… De manière générale, préférez les professionnels et cabinets indépendants des banques et des assureurs. Ils pourront vous orienter vers les meilleurs placements et investissements, sans avoir à commercialiser leurs produits « maison ». Pas de conflit d’intérêt, le recours à un cabinet comme Cleerly vous permet d'accéder à des experts qui vous accompagneront sur le long terme. Dans tous les cas, il est nécessaire de comprendre ce dans quoi vous investissez, aujourd'hui, demain et toute votre vie (même si vous n'êtes pas un gagnant du Loto d'ailleurs!). Vous pouvez nous contacter pour en discuter.
Quel accompagnement propose Cleerly pour un gagnant ?
Depuis sa création en 2021, Cleerly accompagne 11 gagnants avec des gains compris entre 500 000 et plus de 10 millions d'euros. Pour ce type d'accompagnement, voilà notre façon de procéder :
- Un premier rendez-vous : soit chez vous, soit dans nos bureaux, soit en visioconférence. Nous nous déplaçons si vous le souhaitez. Ce premier rendez-vous ne vous engage en rien, cela vous permet de comprendre qui nous sommes et pour nous de comprendre qui vous êtes.
- Un discrétion totale, du début jusqu'à la fin. Si vous ne souhaitez pas travailler avec nous, vous n'entendrez plus parler de nous.
- Aucune pression. Notre objectif est de prendre le temps pour vous accompagner dans la durée. Nous préférons avancer doucement et en confiance.
- Un accompagnement dans la durée, dans toutes vos démarches. Notre pôle family office peut nous permettre de vous accompagner au-delà de la gestion de patrimoine.
- Une ligne directe avec votre conseiller, et un rendez-vous possible sous 24 heures ouvrées.
Quelle banque pour un gagnant du Loto ?
Il n'existe pas une banque spécifique qui sera la bonne pour un gagnant. Tout va dépendre du montant du gain :
- la banque privée de votre réseau bancaire est accessible à partir de 150 000 € et jusqu'à 500 000 € selon l'établissement
- Une banque privée indépendante nécessitera générallement un montant minimum de 1 million d'euro et pourra vous accompagner jusqu'à 30 millions d'euros.
- Une banque de fortune internationale vous demandera au minimum entre 2 à 10 millions d'euros.
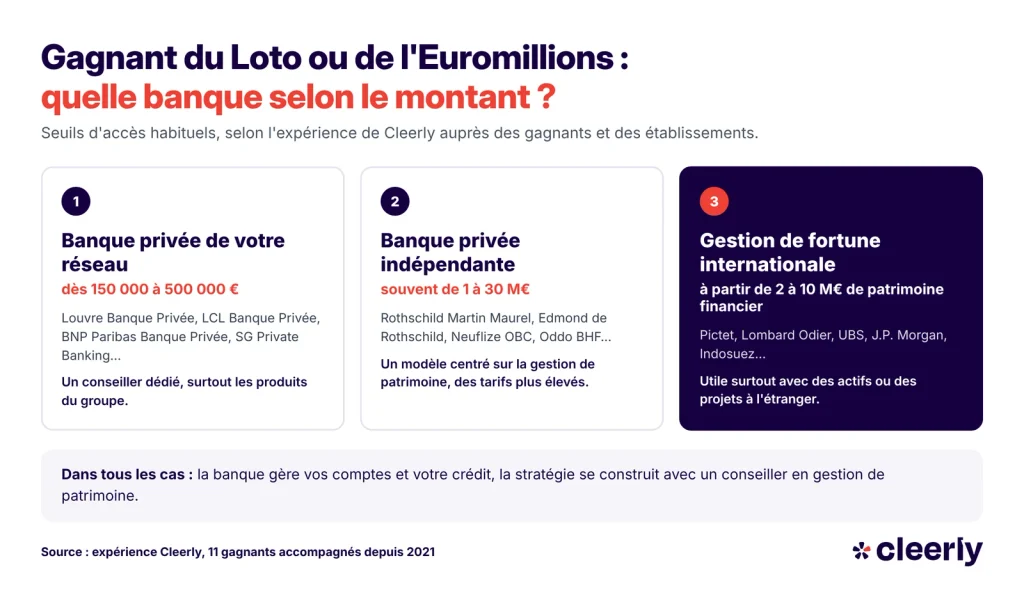
Dans tous les cas, c'est la banque qui va gérer vos comptes, vos cartes, vos crédits. Le conseiller en gestion de patrimoine peut venir compléter cet accompagnement en proposant une stratégie sur mesure sur vos investissements, votre fiscalité... Le banquier est en général le premier à vois arriver le virement de la FDJ ce qui déclenche en interne des alertes pour que vous soyez rapidement contacté. Mon conseil, que je répète, ne vous précipitez pas !
À partir d'un gain supérieur à 1 million d'euros, la FDJ vous propose un accompagnement individuel ainsi qu'un programme sur une durée d'au moins 5 ans. C'est une excellente base pour se former et appréhender cette nouvelle qui démarre.
Sur le plan bancaire à proprement parler, voici les trois grandes catégories d'établissements vers lesquels vous serez orienté selon votre niveau de gain selon notre expérience.
Les pôles banque privée des grands réseaux (entre 150 000 et 500 000 €)
Toutes les grandes banques françaises ont créé un pôle dédié aux patrimoines importants, accessible à des seuils plus bas que les banques privées pures. Vous y aurez un conseiller dédié, un accès à des produits que la banque de réseau classique ne propose pas, et une relation plus personnalisée. L'architecture est cependant souvent "fermée" : les produits proposés sont majoritairement ceux du groupe, ce qui crée des conflits d'intérêts potentiels à connaître avant de signer quoi que ce soit.
- Louvre Banque Privée - La Banque Postale
- LCL Banque Privée - Crédit Agricole
- BNP Paribas Banque Privée - BNP Paribas
- SG Private Banking - Société Générale
- Natixis Wealth Management - BPCE
- Banque Transatlantique - Groupe CIC
- Milleis Banque - Ex-Barclays France
Ces établissements sont pertinents pour loger vos liquidités dans un premier temps et bénéficier d'un interlocuteur disponible. Cependant, à mes yeux, cela serait une erreur qu'ils constituent le seul pilier de votre stratégie d'investissement car elles proposent surtout les produits de leur groupe.
Les banques privées indépendantes
Ces établissements ne sont pas adossés à une banque de réseau grand public. Leur modèle est construit autour de la seule gestion de patrimoine, ce qui limite mécaniquement les conflits d'intérêts : ils n'ont pas de réseau de conseillers en agence à rentabiliser, ni de produits maison à écouler en priorité. L'accompagnement y est plus personnalisé, les équipes plus stables dans le temps, et l'accès aux gérants souvent plus direct. En contrepartie, les tarifs sont plus élevés et certains services bancaires du quotidien (crédits, cartes, etc.) sont moins complets que dans une grande banque.
- Rothschild Martin Maurel - Groupe Rothschild
- Edmond de Rothschild - Groupe familial indépendant
- Neuflize OBC - ABN AMRO
- Oddo BHF Private Banking - Groupe Oddo BHF
Selon notre expérience, ces maisons conviennent particulièrement aux patrimoines de 1 à 30 M€ qui souhaitent une relation durable, personnalisée, avec un interlocuteur unique bien identifié.
Les maisons de gestion de fortune internationale (UHNW)
Pour les très grands patrimoines, les maisons suisses et américaines de gestion de fortune offrent un niveau de service et d'ingénierie patrimoniale très poussé. Accès aux marchés primaires, stratégies dédiées, couverture internationale, expertise multi-juridictions : ces établissements gèrent des fortunes de plusieurs dizaines à plusieurs centaines de millions d'euros. La relation est entièrement personnalisée, le banquier privé ne gère qu'une poignée de clients, en général une cinquantaine, et la discrétion est au coeur du modèle. Leur implantation en France est réelle mais le siège reste souvent à Genève, Zurich ou Luxembourg, ce qui peut compliquer certaines démarches du quotidien.
- Pictet Wealth Management - Genève, depuis 1805
- Lombard Odier - Genève, depuis 1796
- UBS Wealth Management - Zurich
- J.P. Morgan Private Bank - New York / Paris
- Indosuez Wealth Management - Crédit Agricole, tickets dès 1,5 M€
Ces établissements sont pertinents à partir de 2 à 10 M€ de patrimoine financier et surtout si vous avez des actifs ou des projets à l'international.
Quel que soit l'établissement choisi, gardez un principe en tête : ne confiez pas tout à un seul interlocuteur. Diversifier vos banques n'est pas une marque de méfiance, c'est une règle élémentaire de gestion des risques. Avoir deux banques différentes vous permet de comparer les propositions, de négocier les conditions, et de ne pas être bloqué si une relation se détériore.
Enfin, la banque, même privée, ne remplace pas un conseiller en gestion de patrimoine indépendant. Un banquier privé défend les intérêts de son établissement. Un CGP travaille dans votre intérêt, avec accès à l'ensemble du marché et sans contrainte de vente de produits maison. Les deux rôles sont complémentaires, pas interchangeables. Chez Cleerly, nous recommandons et travaillons avec plusieurs banques privées car c'est parfois nécessaire pour accompagner certains de nos clients.
Quels placements selon le montant gagné ?
En gagnant plusieurs millions, ce que vous devez avoir en tête c'est qu'il ne faut pas trouver LE meilleur placement mais réussir à répartir votre argent d'une façon qui vous corresponde : de la sécurité, de l'immobilier, des actions, du private equity, des actifs alternatifs.. Cette repartion n'est pas
Comment placer son gain selon le montant ?
Exemple de répartition
À retenir
Exemples indicatifs, avec des hypothèses de rendement non garanties et le PFU de 31,4 %. Ce n'est pas un conseil personnalisé.
Comment répartir ses gains ?
L’objectif sera de ne pas mettre tous vos œufs dans le même panier (cet adage vaut même lorsque l’on est multi-millionnaire). Il est important de diversifier ses placements et investissements. Conservez une part « sécurité », positionnée sur des rendements fixes ou stables et sans risques, et dynamisez l’autre partie sur des supports avec un potentiel de gains plus élevé.
L’investissement immobilier (direct, club deal, SCPI...)
Un gagnant à l’Euromillions peut allouer une partie de ses gains à ce type d’investissement :
- En direct, en achetant un ou plusieurs biens à mettre en location (on parle d’ « immobilier de rapport »),
- Via des Club Deals, en s'associant avec plusieurs investisseurs,
- Via des SCPI, qui sont des Sociétés Civiles de placement immobilier.
L’immobilier en direct permet de percevoir des revenus réguliers (le fameux « cash flow »), même si ces derniers peuvent être lourdement imposés. Faites-vous accompagner pour choisir votre statut, entre loueur en meublé professionnel et loueur en meublé non professionnel. Les résidences avec services comme les résidences étudiantes ou les Ehpad sont souvent proposées pour leur avantage fiscal. Ce n'est pas un bon argument selon moi et cela fait parti des erreurs à éviter.
Il peut aussi être très intéressant de placer une partie de vos gains dans la « pierre-papier », c’est-à-dire dans des parts de SCPI. Vous accéderez ainsi au marché immobilier sans avoir à acheter un bien en direct (avec tout ce que cela implique). Vous toucherez des revenus locatifs annuellement sans avoir de gestion locative, et pourrez revendre vos parts. En investissant en SCPI, vous profiterez aussi d’une certaine diversification géographique et d'une diversification sectorielle, puisque le parc immobilier des SCPI est en général constitué de bureaux, de résidentiel, d’infrastructures logistiques… Le prix des pars de SCPI peut baisser et elles entrent dans le calcul de l'IFI, que vous les déteniez en direct ou sur un contrat d'assurance vie.
Les obligations et le monétaire
Quand on gagne plusieurs millions d'euros, le réflexe naturel est de penser immédiatement à l'immobilier ou aux actions. Mais une partie significative du patrimoine doit rester sur des actifs à faible risque, liquide (c'est-à-dire disponible facilement), capables de préserver le capital tout en générant un revenu régulier. C'est précisément le rôle des obligations et du monétaire.
Une obligation, c'est un prêt. Quand vous achetez une obligation d'État français ou d'une grande entreprise, vous lui prêtez de l'argent pour une durée déterminée, et elle vous verse des intérêts en échange. À l'échéance, vous récupérez votre capital. C'est un mécanisme simple, prévisible, et historiquement bien moins volatil que les actions. Le monétaire, lui, regroupe des placements à très court terme (quelques jours à quelques mois) qui servent essentiellement à faire "travailler" vos liquidités en attendant de les déployer ailleurs.
Pourquoi c'est utile pour un gagnant à l'Euromillions ? Dans les premiers mois qui suivent un gain important, vous n'avez pas encore arrêté votre stratégie définitive. Vous avez besoin d'un endroit où placer votre argent qui soit sécurisé, disponible, et qui rapporte quelque chose. C'est exactement ce que font les fonds monétaires et les comptes à terme. Ensuite, une fois votre allocation définie, une poche d'obligations reste indispensable pour stabiliser l'ensemble du portefeuille et amortir les chocs des marchés actions.
Pour y accéder, vous pouvez utiliser les différents supports de placement :
- Fonds euros (assurance vie) : Constitués majoritairement d'obligations d'États européens, les fonds euros sont le placement obligataire le plus accessible en France. Leur particularité : le capital est garanti par l'assureur. Les intérêts sont définitivement acquis chaque année (effet cliquet). En contrepartie, la liquidité est légèrement différée (quelques jours pour un rachat).
- ETF obligataires diversifiés : Ces fonds indiciels investissent sur un panier large d'obligations (États, entreprises, pays émergents) à moindres frais. Contrairement aux fonds euros, le capital n'est pas garanti : la valeur fluctue en fonction des taux d'intérêt. Mais sur des horizons de 3 à 5 ans, le couple rendement/risque est généralement très favorable.
- Fonds monétaires et comptes à terme : Les fonds monétaires investissent sur des titres de dette à très court terme. Très liquides, ils servent idéalement de réserve de trésorerie active pendant la phase de réflexion post-gain. Les comptes à terme offrent un taux fixé à l'avance sur une durée convenue (6 mois à 2 ans), mais l'argent est bloqué jusqu'à l'échéance.
- Fonds obligataires à échéance (datés) : Ces fonds achètent un portefeuille d'obligations d'entreprises et les conservent jusqu'à une date d'échéance fixée à l'avance (2028, 2030, 2032...). Si vous restez investi jusqu'au bout et qu'aucune entreprise du portefeuille ne fait défaut, le rendement cible est connu dès l'entrée. C'est leur principal avantage : une visibilité sur le rendement qu'un ETF obligataire classique ne peut pas offrir. En revanche, sortir avant l'échéance expose à une perte en capital si les taux ont évolué défavorablement entre-temps. La diversification interne du fonds réduit le risque par rapport à l'achat d'une obligation seule.
- Obligations en direct : Il est possible d'acheter directement des obligations d'entreprises cotées en bourse, via un compte-titres. Le rendement peut être supérieur aux fonds, mais les risques sont bien plus concentrés : si l'entreprise fait défaut, vous pouvez perdre tout ou partie du capital investi. La liquidité est également plus faible qu'une action : un ordre de vente peut prendre plusieurs jours à s'exécuter, parfois avec un écart de cours significatif. Réservé aux investisseurs qui comprennent et acceptent ces risques, à ne jamais représenter plus de quelques pourcents du patrimoine total, et à diversifier sur plusieurs émetteurs.
En pratique, la grande majorité des obligations et des fonds monétaires que détiendra un gagnant à l'Euromillions seront logés dans une assurance vie, qu'elle soit française ou luxembourgeoise selon le montant. C'est l'enveloppe la plus adaptée : la fiscalité est allégée après 8 ans de détention (abattement annuel de 4 600 € pour un célibataire, 9 200 € pour un couple), l'argent reste disponible à tout moment, et vous pouvez modifier votre allocation interne sans déclencher de fiscalité.
Les placements financiers : assurance vie, PEA, compte-titres
Un gagnant à l’Euromillions a globalement accès à toute la gamme de placements / d’investissements disponibles sur le marché. Quoi qu’il en soit, quelques supports très connus « doivent » être inclus dans tous les patrimoines importants. Nous pensons notamment :
- À l’assurance vie, qui est l’enveloppe fiscale « couteau suisse » par excellence. Ses avantages sont nombreux : sa fiscalité privilégiée, un éventail de supports très large, une épargne disponible à tout moment, pas de plafond, l’optimisation de sa succession et la possibilité d’en détenir plusieurs (banque traditionnelle, banque en ligne, luxembourgeoise…)
- Au PEA (Plan épargne en actions), qui est, comme l’assurance-vie, une enveloppe fiscale. Après 5 ans, les gains réalisés sont exonérés d’impôt sur le revenu, ce qui est très favorable pour les contribuables lourdement imposés (comme les gagnants de grosses sommes). Attention toutefois : le PEA est limité à 150 000 € de versement.
- Au compte-titres ordinaire (CTO), afin d’accéder à toute la gamme d’instruments financiers, dans le monde entier et sur tous les marchés.
Une fois ces enveloppes / supports ouverts, il faudra ensuite choisir sur quels instruments financiers investir. Et là encore, le nerf de la guerre sera de diversifier au maximum, sur des marchés, secteurs, types d’actifs… différents. On parle ici de vraie ingénierie patrimoniale / financière. C’est le rôle des gestionnaires que vous aurez choisis. Private equity, fonds structurés, fonds sur-mesure, actions mondiales ou européennes… Écoutez leurs conseils mais dans tous les cas, n’investissez pas sur des actifs que vous ne comprenez pas. Veillez aussi à ce qu’ils prennent bien en compte le niveau de risques que vous êtes prêt à accepter.
Plus les sommes apportées sont importantes, plus vous accéderez à des produits vraiment sur-mesure. Nous pensons par exemple aux fonds structurés, qui pourront être taillés en fonction de votre profil, de votre appétence aux risques, de vos affinités de marché etc.
Les actifs alternatifs : forêts, or, cryptomonnaies, private equity
Les actifs alternatifs recouvrent tout ce qui n'est ni immobilier classique, ni actions cotées, ni obligations. Ils ont en commun une chose : ils se comportent différemment des marchés financiers. Quand la Bourse chute, une forêt reste une forêt. Quand les taux montent, un fonds de private equity continue d'investir dans des entreprises privées. C'est ce qu'on appelle la "décorrélation", et c'est précisément pourquoi ils ont leur place dans un grand patrimoine, à hauteur de 10 à 20 % selon notre expérience.
- Private equity (capital-investissement) : Vous investissez dans des entreprises non cotées en Bourse, à un stade de leur développement où elles cherchent des capitaux pour grandir ou se transformer. Les rendements potentiels sont élevés, mais l'argent est bloqué 5 à 10 ans sans possibilité de sortie anticipée. Ticket d'entrée souvent à partir de 100 000 €. Accessible via des fonds de private equity, parfois logés dans une assurance vie luxembourgeoise. Réservé à la fraction du patrimoine dont vous n'avez pas besoin à court terme. Attention aux frais dans ces fonds car ils peuvent vraiment impacter votre rendement !
- Forêts et groupements forestiers (GFI) : Investir dans des forêts françaises est à la fois une diversification patrimoniale et un outil de transmission remarquable. Les GFI (Groupements forestiers d'investissement) permettent d'investir indirectement dans des massifs gérés par des professionnels. Le rendement financier est modeste, mais les avantages sont réels : réduction d'IFI, abattement de 75 % sur la transmission (sous conditions), et stabilité totale. Un actif qui traverse les crises sans broncher.
- Or et métaux précieux : L'or ne génère pas de revenus (pas de loyer, pas de dividende), mais il conserve sa valeur sur de très longues périodes et monte souvent quand les marchés s'effondrent. Une petite poche or (3 à 5 % du patrimoine) constitue une assurance contre les crises graves : guerres, inflation forte, instabilité monétaire. On peut l'acheter sous forme de pièces ou de lingots, ou via des ETF or cotés en Bourse.
- Cryptomonnaies : Le Bitcoin et les autres cryptomonnaies ont produit des rendements spectaculaires sur certaines périodes, et des pertes tout aussi spectaculaires sur d'autres. C'est l'actif le plus volatil du marché. Si vous souhaitez y allouer une part, limitez-la à 1 à 5 % du patrimoine total, uniquement sur des sommes que vous acceptez de perdre entièrement. Ce n'est pas un placement patrimonial au sens classique du terme mais si vous avez des convictions, allez-y en y réservant une part limité de votre patrimoine. Par contre, limitez votre exposition aux principales cryptomonnaies (Bitcoin, Ethereum) et utilisez des plateformes agréées par l'AMF ou exposez-vous avec des ETP cotés en bourse.
La règle des 10 à 20 % : Les actifs alternatifs dépassent rarement 20 % d'un patrimoine, même très important. Leur principal défaut est l'illiquidité : si vous avez besoin d'argent rapidement, vous ne pouvez pas vendre vos parts de forêt ou votre fonds de private equity en 24 heures. Ils ont leur place dans la durée, comme une couche de diversification supplémentaire, pas comme socle de votre stratégie.
Quelle est la fiscalité des gains de l’Euromillions et du Loto ?
Vous ne payez pas d'impôt sur le revenu sur la somme que vous avez gagnée. En revanche, les gains générés par les placements et investissements réalisés ensuite (dividendes, intérêts, loyers, plus-values) seront soumis à l’impôt.
| Revenu | Impôt sur le revenu | Prélèvements sociaux | Total |
|---|---|---|---|
| Intérêts, dividendes, plus-values (compte-titres) | 12,8 % | 18,6 % | 31,4 % |
| Assurance vie, retrait après 8 ans | 7,5 % jusqu’à 150 000 € de versements, puis 12,8 %, après un abattement de 4 600 € (9 200 € en couple) | 17,2 % | 24,7 % à 30 % |
| PEA, retrait après 5 ans | 0 % | 18,6 % | 18,6 % |
| Loyers | votre tranche d’impôt (jusqu’à 45 %) | 17,2 % | jusqu’à 62,2 % |
Si vous gagnez des millions à l’Euromillions, il est probable que votre tranche marginale d’imposition explose. Pourquoi ? Parce que vos revenus augmenteront nécessairement, via les dividendes, coupons, revenus locatifs etc. Avec des revenus élevés, deux contributions peuvent s'ajouter aux impôts et prélèvements présentés au dessus. Au-delà de 250 000 € de revenu fiscal de référence pour une personne seule (500 000 € pour un couple), la contribution exceptionnelle sur les hauts revenus prélève 3 %, puis 4 % au-delà du double. Les très hauts revenus, eux, doivent acquitter au moins 20 % d'impôt au total : c'est la contribution différentielle.
N'hésitez pas à consulter notre article sur le calcul de l'impôt sur un million d'euros.
La fiscalité pour la transmission de votre patrimoine sera aussi à anticiper. Vous serez peut-être tenté de transmettre rapidement une partie de vos gains à vos enfants, petits-enfants ou de vous assurer que la personne qui partage votre vie soit protégée si vous veniez à mourir. Pour ces démarches, il peut être utile de faire appel à un notaire qui vous proposera des solutions en fonction de votre situation et de vos envies.
Et il faudra aussi penser à l’IFI (Impôt sur la fortune immobilière). Si votre patrimoine immobilier excède 1,3 million d’euros, vous serez redevable. La taxation se fait chaque année, sur la base d’un barème progressif. Plus votre patrimoine immobilier est important, plus la note grimpe. Si vous possédez 2 millions d'euros d'immobilier, l'IFI vous coûtera environ 7 400 € par an. C'est typiquement l'impôt supplémentaire qui peut remettre en cause la pertinence d'un investissement immobilier en baissant son rendement. Il existe quelques solutions légales pour limiter l'impact de l'IFI avec le démembrement, des actifs professionnels ou des investissements forestiers.
Peut-on partager ses gains au Loto avec sa famille ?
Oui il est possible de partager ses gains au Loto ou à l'Euromillions mais il convient de connaître quelques petites règles avant :
- Si vous avez vraiment joué en groupe, déclarez-le à la FDJ dès le premier contact car de cette façon, chacun recevra sa part directement. Ce partage doit correspondre à la réalité de votre jeu.
- Si vous avez joué seul, tout ce que vous donnez sera considéré comme des donations, elles seront taxés selon un barème qui dépend du lien de parenté que vous avez avec la personne à qui vous souhaitez donner de l'argent.
Pour un don d'1 million d'euros, voilà ce que devra payer la personne qui reçoit ce don :
| Bénéficiaire | Droits à payer |
|---|---|
| Co-gagnant déclaré à la FDJ | 0 € |
| Enfant | 212 962 € |
| Petit-enfant | 239 932 € |
| Frère ou sœur | 440 388 € |
| Neveu ou nièce | 545 618 € |
| Sans lien de parenté | 599 044 € |
Il existe 2 dispositifs qui peuvent permettre de limiter cette imposition :
- Le don familial de somme d'argent qui permet de verser 31 865 € par enfant ou petite enfant majeur si vous avez moins de 80 ans. Ce don peut être renouveller tous les 15 ans.
- L'exonération de 100 000 € (jusqu'au 31 décembre 2026) si l'argent est utilisée pour acheter un logement neuf ou pour réaliser des travaux de rénovation énergétique.
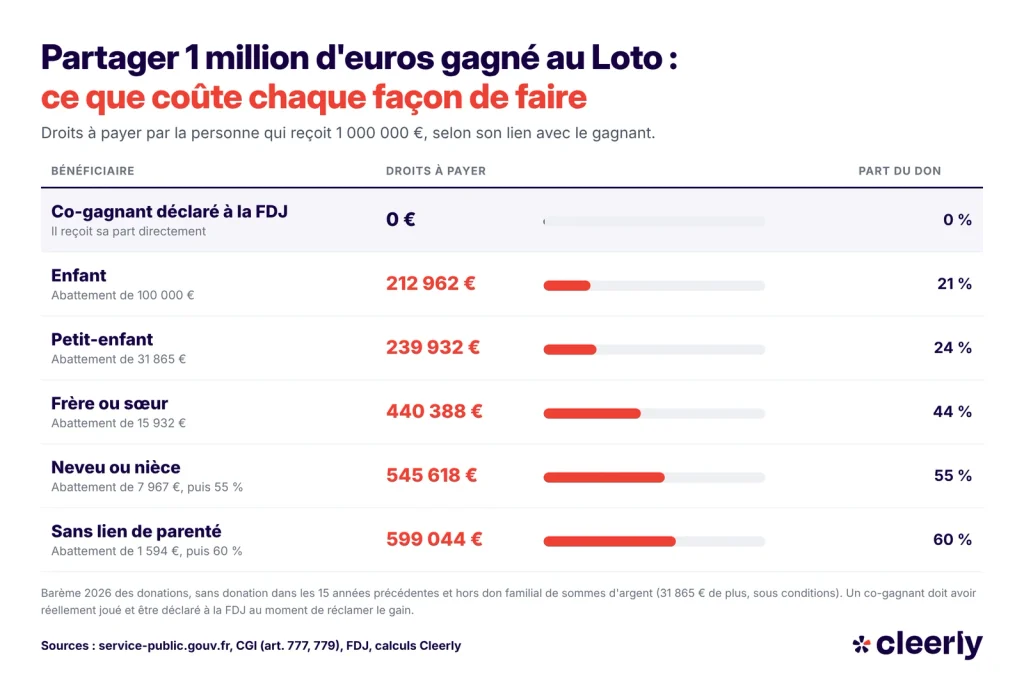
La solution, si vous avez gagné est donc de déclarer, dès que vous contactez la FDJ, que vous avez joué à plusieurs. Ainsi vous pourrez partager le gain de façon équitable sans implication fiscale.
Par exemple, vous avez gagné le 6 novembre 2026 avec vos 4 collègues, en ayant rédigé un accord écrit, chacun pour 20% de la mise. En gagnant 130 millions d'euros, la FDJ vous versera à vous ainsi qu'à votre 4 collègues 26 millions d'euros chacun.
Oui c'est possible mais gérer plusieurs dizaines de millions d’euros de gains peut devenir un jeu dangereux si on ne possède pas de compétences pointues en matière de gestion du patrimoine (financières, fiscales, juridiques…). Faire appel à des conseillers devient alors indispensable pour ne pas prendre de mauvaises décisions et dilapider son capital.
Non. Les gains de l'Euromillions, du Loto et des jeux de loterie en général ne sont pas considérés comme des revenus par le fisc français. Vous ne payez donc aucun impôt sur la somme gagnée elle-même. En revanche, les revenus que vous générez en plaçant cet argent (loyers, dividendes, intérêts, plus-values) seront soumis à l'impôt selon la nature du placement et l'enveloppe utilisée.
Vous disposez de 60 jours à compter de la date du tirage pour réclamer votre gain à l'Euromillions. Passé ce délai, le gain est définitivement perdu et remis en jeu par la FDJ ou donné à l'État. Des gains de plusieurs millions d'euros ont déjà été perdus pour ne pas avoir été réclamés à temps. Si vous avez joué en ligne sur fdj.fr, le gain est automatiquement crédité sur votre compte joueur et ce délai ne s'applique pas de la même façon.
Oui. En France, la FDJ ne divulgue pas l'identité des gagnants sans leur accord explicite. Vous n'êtes pas obligé de révéler votre gain à la presse, à votre entourage, ni à qui que ce soit.
Avec 1 million d'euros investi à hauteur de 90 % (soit 900 000 € effectivement placés) et un profil équilibré, vous pouvez espérer entre 2 500 et 3 000 € bruts par mois, soit environ 1 750 à 2 100 € nets après fiscalité 2026 (PFU entre 30 et 31,4 % selon les enveloppes). Ce montant est une hypothèse et varie selon l'allocation choisie entre immobilier, obligations, actions et actifs alternatifs, et selon les enveloppes utilisées.
Les premières heures, ne faites rien de définitif. Sécurisez votre ticket physique (photographiez-le, rangez-le), vérifiez votre gain sur fdj.fr ou via l'application FDJ, et ne parlez à personne dans l'immédiat. Ne signez rien que votre banquier vous proposera. Prenez les semaines suivantes pour choisir vos conseillers avant de prendre toute décision d'investissement.
Votre banque habituelle n'est pas équipée pour gérer plusieurs millions d'euros. Selon notre expérience, le montant gagné, vous serez orienté vers les pôles banque privée des grandes banques (Louvre Banque Privée, LCL Banque Privée, BNP Paribas Banque Privée, SG Private Banking...), les banques privées indépendantes (Rothschild Martin Maurel, Edmond de Rothschild, Neuflize OBC, Oddo BHF...) ou les maisons de gestion de fortune internationale (Pictet, Lombard Odier, UBS). La banque gère vos flux au quotidien, mais elle ne remplace pas un conseiller en gestion de patrimoine indépendant.
Environ 213 000 € de droits, après l’abattement de 100 000 € par parent et par enfant, s’il n’y a pas eu de donation dans les 15 années précédentes. Le don familial de sommes d’argent permet de donner 31 865 € de plus sans droits, sous conditions.
Oui, si votre patrimoine immobilier net dépasse 1,3 million d'euros. L'IFI s'applique chaque année sur la valeur nette de vos biens immobiliers (déduction faite des crédits en cours). Il concerne l’immobilier détenu en direct, en SCPI ou via les unités de compte immobilières d’une assurance vie. C'est une raison importante de ne pas concentrer tout votre gain dans la pierre, et de bien structurer vos acquisitions immobilières pour optimiser cette charge.
Cela dépend du montant. Pour les gains entre 301 € et 30 000 €, comptez 2 à 5 jours ouvrés après traitement en point de vente FDJ. Pour les gains entre 30 001 € et 499 999 €, le délai est similaire après votre rendez-vous en centre de paiement. Pour les gains de 500 000 € et plus, le calendrier est fixé avec le service gagnants de la FDJ.
4 commentaires
Vos questions et nos réponses d'experts
Une question ? Posez-la ici
Un expert Cleerly vous répondra dans les meilleurs délais. Votre email reste confidentiel.
HSBC elle t-elle une banque privée ?
Quels sont les avantages d’une banque privée?
Bonjour,
HSBC dispose d’une branche banque privée.
Vous pouvez consulter notre article pour en savoir plus sur les banques privées.
Bonjour
Si on avait 9millions d’euros de gain Vaut mieux un family office ou une banque
Quel est le ticket d’entrée.
Merci
Bonjour,
Ce n’est pas binaire : banque et family office peuvent se compléter selon vos besoins.
– La banque est utile pour les financements, la gestion de votre trésorerie et les opérations courantes.
– Le family office peut apporter une valeur ajoutée en matière de conseil, d’architecture patrimoniale ouverte, de diversification d’actifs et d’optimisation fiscale.
Avec 9 millions €, vous êtes dans une zone où les family offices deviennent pertinents.
Vous pouvez contacter Cleerly Family Office pour en discuter avec notre gérant.