
Une. Personne avec 1 million d’euros de revenus imposables, seule, va payer 426 524 € d’impôts sur le revenu en 2026, ce qui correspond à une moyenne de 42,7 % en plus de cette imposition, il faudra ajouter 27 500 € de contribution sur les hauts revenus. Au total cela correspond donc à 450 424 €, soit une imposition moyenne supérieure à 45 % ! Pour un couple marié, cela correspondra à 418 048 €. En ce qui concerne un patrimoine d’un million d’euros, il n’y a pas d’impôts sur le revenu dessus, c’est l’IFI qui peut s’appliquer si il y a plus de 1,3 millions d’euros d’immobilier. On vous explique les calculs.
- Comment calculer l’impôt sur un million d’euros de revenus ?
- Comment savoir si je suis assujetti à l’Impôt sur la Fortune Immobilière (IFI) ?
- Qu’est-ce que la taxe à 75% pour les personnes qui perçoivent plus d’un million d’euros de revenus ?
- Je paye 400 000 € d’impôt : comment faire pour payer moins ?
Comment calculer l’impôt sur un million d’euros de revenus ?
L’impôt sur un million d’euros de revenus va se calculer par tranches. Il n’y a qu’une partie, au-delà de 180 917 € qui sera taxé à 45 %. Cela signifie qu’en 2026, une personne seule va payer 426 524 € d’impôts sur le revenu ainsi que 27 500 € de contribution sur les hauts revenus.
Le calcule tranche par tranche pour une personne seule
Pour calculer les impôts sur un million d’euros, c’est simple, il suffit de reprendre le barème de l’impôt sur le revenu qui fonctionne par tranches :
| Tranches | Taux d’imposition applicable |
|---|---|
| Moins de 11 600 € | 0 |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Plus de 181 917 € | 45 % |
Une personne (ou un couple) qui gagne plus d’un million d’euros par an est largement au-dessus des 181 917 €, ce qui signifie qu’elle est majoritairement soumise à la tranche marginale d’imposition (TMI) à 45%. Concrètement, l’imposition va fonctionner ainsi pour une personne seule :
| Tranche | Part du revenu | Taux | Impôt |
|---|---|---|---|
| Jusqu’à 11 600 € | 11 600 € | 0 % | 0 € |
| De 11 601 € à 29 579 € | 17 979 € | 11 % | 1 977,69 € |
| De 29 580 € à 84 577 € | 54 998 € | 30 % | 16 499,40 € |
| De 84 578 € à 181 917 € | 97 340 € | 41 % | 39 909,40 € |
| Plus de 181 917 € | 818 083 € | 45 % | 368 137,35 € |
| Total | 1 000 000 € | 42,7 % en moyenne | 426 523,84 € |
Comme pour n’importe quel autre contribuable, elle bénéficiera néanmoins du barème progressif de l’impôt sur les revenus. Cela signifie qu’elle ne sera taxée à 45% que sur une fraction de ces revenus.
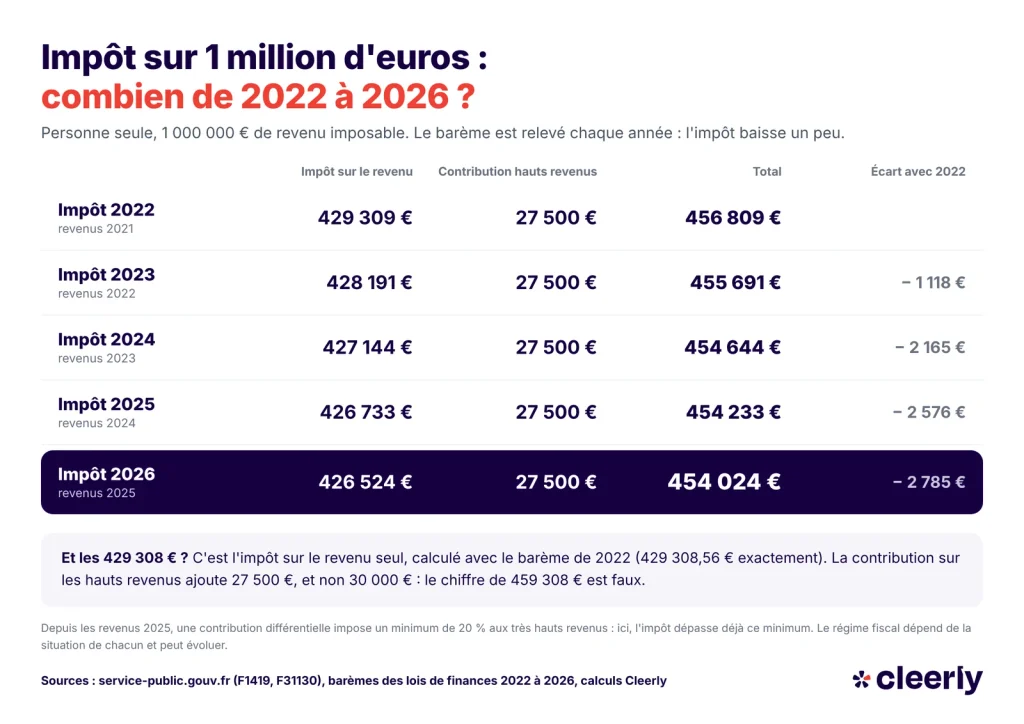
Pourquoi trouve-t-on les chiffres 429 308 € ou 459 308 € ? Ces chiffres, encore repris un peu partout, correspondent au barème des années précédentes. 429 308 € était l’impôt sur 1 million d’euros en 2022 (avant la contribution sur les hauts revenus), et 459 308 € ce même montant augmenté de 30 000 € de contribution, une contribution mal calculée. Avec les règles de 2026, le total est de 454 024 €.
| Année de paiement (revenus de l’année précédente) | Impôt sur le revenu | Avec la contribution sur les hauts revenus | Taux moyen de l’impôt sur le revenu |
|---|---|---|---|
| 2022 (revenus 2021) | 429 309 € | 456 809 € | 42,9 % |
| 2023 (revenus 2022) | 428 191 € | 455 691 € | 42,8 % |
| 2024 (revenus 2023) | 427 144 € | 454 644 € | 42,7 % |
| 2025 (revenus 2024) | 426 733 € | 454 233 € | 42,7 % |
| 2026 (revenus 2025) | 426 524 € | 454 024 € | 42,7 % |
Chaque année, les tranches du barème de l’impôt sur le revenu évoluent en fonction de l’inflation. Concrètement, l’impôt sur 1 million d’euros baisse donc chaque année. En regardant le tableau au-dessus, cela représente 2 785 € d’économies entre 2022 et 2026.
Plus les revenus déclarés sont au-dessus du million d’euros, plus ce taux se rapproche des 45% puisque les revenus soumis à cette tranche marginale augmentent. Mais pour calculer son impôt sur le revenu, il faut aussi prendre en compte le nombre de parts au sein de son foyer fiscal, ainsi que les déductions et les réductions d’impôts… Ces données peuvent considérablement faire baisser le taux d’imposition global.
La contribution sur les hauts revenus : 27 500 € de plus
Au-delà de 250 000 € de revenus déclarés (revenu fiscal de référence), vous devrez payer une contribution exceptionnelle (quand il s’agit de contributions, l’exceptionnel devient malheureusement souvent la norme) supplémentaire :
| Personne seule | Couple marié ou pacsé | |
|---|---|---|
| 3 % | de 250 001 € à 500 000 € | de 500 001 € à 1 000 000 € |
| 4 % | au-delà de 500 000 € | au-delà de 1 000 000 € |
Par conséquent, une personne seule qui déclare un revenu d’un million d’euros devra payer le montant suivant pour cette contribution :
3% x 250 000 € + 4% x 500 000 € = 27 500 €
Sans stratégie d’optimisation fiscale, elle devra donc payer 454 024 € d’impôt sur le revenu au total. Pour un couple, la contribution sera de 15 000 € (3% x 500 000 €).
Depuis 2025, il existe aussi une contribution différentielle pour garantir que les personnes avec les plus haut revenus paie au moins 20 % d’impôts. Elle ne va pas influencer la taxation de ceux qui perçoivent 1 million d’euros de salaire car ils sont déjà imposés à plus de 42 %, mais elle pourra s’appliquer à des revenus de capital qui sont taxés à un taux inférieur comme nous le verrons par la suite.
Combien d’impôt sur 1 million selon votre situation familiale ?
Un couple avec 3 enfants qui déclare 1 million d’euros par an ne paiera pas le même montant qu’une personne seule. Pour vous aider à vous y repérez, voici un tableau qui distingue le montant de l’impôt sur 1 000 000 d’euros en fonction du nombre de parts :
| Situation | Parts | Impôt sur le revenu | Contribution | Total | Taux moyen |
|---|---|---|---|---|---|
| Personne seule | 1 | 426 524 € | 27 500 € | 454 024 € | 45,4 % |
| Couple marié ou pacsé | 2 | 403 048 € | 15 000 € | 418 048 € | 41,8 % |
| Couple avec 1 enfant | 2,5 | 401 241 € | 15 000 € | 416 241 € | 41,6 % |
| Couple avec 2 enfants | 3 | 399 434 € | 15 000 € | 414 434 € | 41,4 % |
| Couple avec 3 enfants | 4 | 395 820 € | 15 000 € | 410 820 € | 41,1 % |
| Couple avec 5 enfants | 6 | 388 592 € | 15 000 € | 403 592 € | 40,4 % |
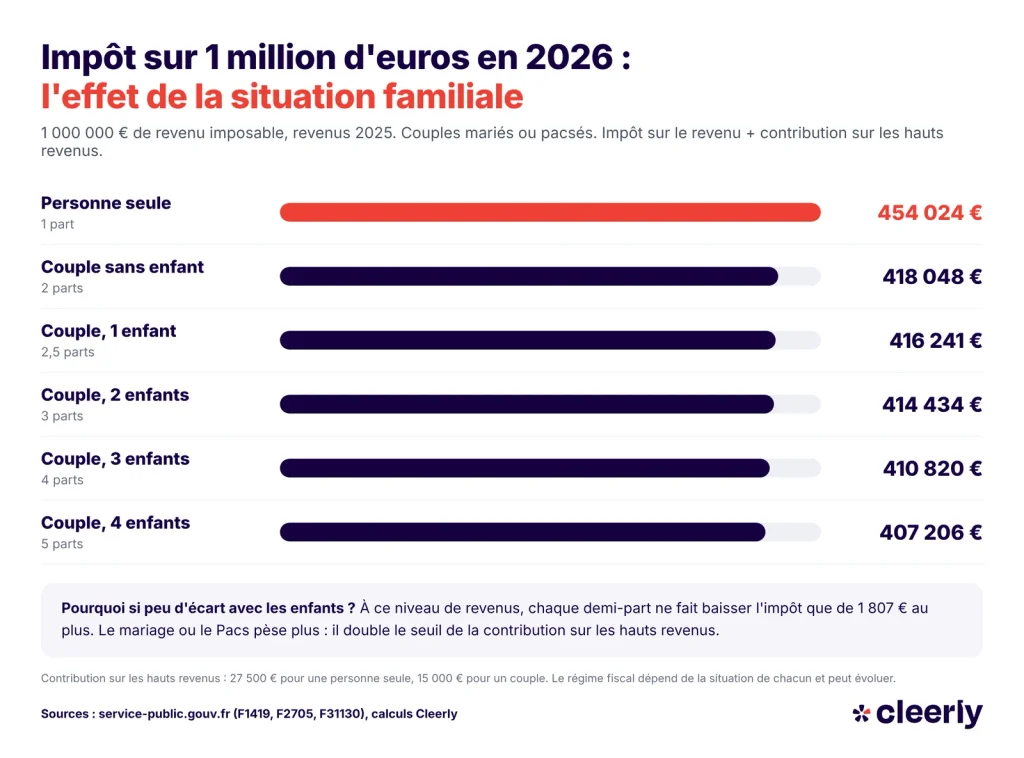
Un mariage permet de faire baisser l’impôt d’environ 23 500 € pour 1 million d’euros de revenus. Concernant les enfants, malgré leur part supplémentaire, ils changent finalement peu de choses. En effet, chaque demi-part ne réduit l’impôt que de 1807 € en plus à cause du plafonnement du quotient familial. De plus, la contribution sur les revenus ne dépend pas des enfants puisqu’elle se calcule sur le revenu fiscal de référence.
Par conséquent, si votre RFR est supérieur à 1 million d’euros, vous devrez toujours vous acquitter de 15 000 € en couple ou 27 500 € seul de contribution sur les hauts revenus (peu importe que vous ayez des enfants à charge ou non).
Pour faire vos propres calculs en fonction de vos revenus, n’hésitez pas à consulter notre simulateur gratuit d’impôt sur le revenu.
Il ne faut pas confondre des revenus d’un million d’euros avec un patrimoine équivalent à un million d’euros. Dans le premier cas, il s’agit de liquidités disponibles, alors qu’un patrimoine, même conséquent, peut ne générer aucun revenu. Les taxes prélevées ne seront donc pas les mêmes. Si votre patrimoine est conséquent, vous n’aurez pas nécessairement à payer l’impôt sur le revenu, mais vous pourriez être soumis à l’IFI.
1 million de salaire, de dividendes ou gagné au Loto : combien d’impôt ?
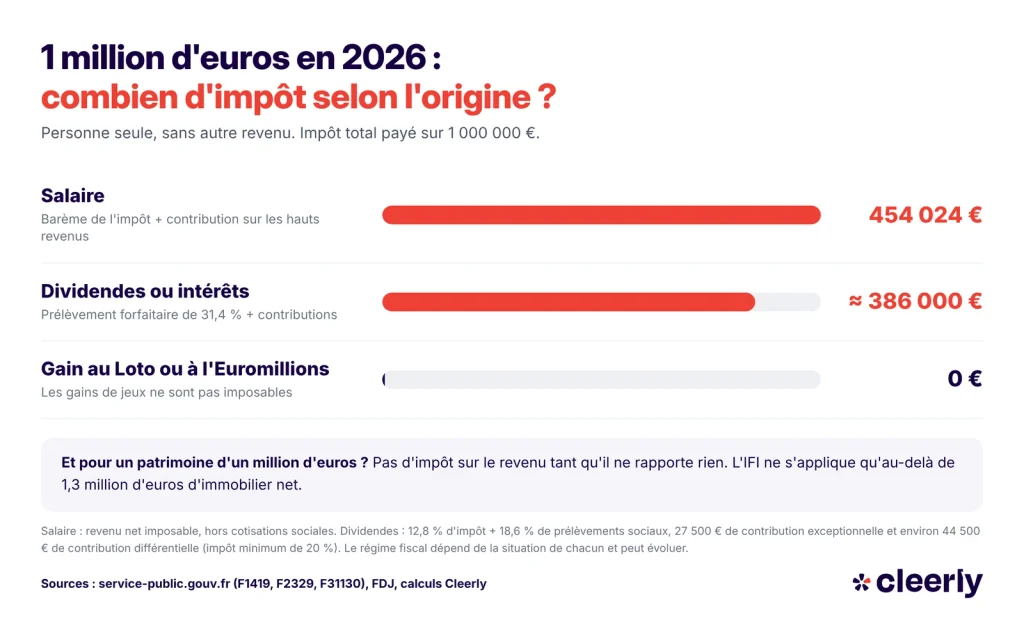
Sur 1 million d’euros, l’impôt dépendra beaucoup de l’origine de l’argent. Si vous êtes une personne seule et que vous n’avez pas d’autres revenus, voilà ce que cela engendrera :
| rigine du million | Impôt total | Ce qui s’applique |
|---|---|---|
| Salaire | 454 024 € | Barème de l’impôt et contribution sur les hauts revenus |
| Dividendes ou intérêts | environ 386 000 € | 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux) + 27 500 € de contribution exceptionnelle + environ 44 500 € de contribution différentielle |
| Gain au Loto ou à l’Euromillions | 0 € | Les gains de jeux ne sont pas imposables |
Sur un patrimoine d’un million d’euros, il n’y a pas d’impôt sur le revenu tant que celui-ci ne rapporte rien. Le seul impôt contributif sur de l’épargne va concerner l’immobilier. En effet, si votre patrimoine immobilier dépasse 1,3 millions d’euros, vous serez redevable de l’IFI. Si vous avez gagné au loto ou à l’EuroMillions, vous pouvez lire notre guide pour placer un gain de jeux.
Comment savoir si je suis assujetti à l’Impôt sur la Fortune Immobilière (IFI) ?
Si votre patrimoine immobilier dépasse 1,3 millions d’euros au 1er janvier de l’année en cours, vous devrez payer l’IFI. Les revenus ne sont pas pris en compte pour cet impôt, on peut gagner 1 million d’euros par an ou même 10 millions d’euros sans être redevable de l’IFI. L’IFI à remplacer l’ISF, le 1er janvier 2018. L’ISF portait sur le patrimoine global : action, assurance, vie, compte bancaire, immobilier…
Comment se calcule l’IFI ?
Pour savoir si vous êtes soumis à l’IFI, vous devez calculer le montant de votre patrimoine immobilier net au 1er janvier. S’il dépasse 1 300 000 €, vous serez soumis à l’IFI. Dans ce cas, vous devrez payer l’IFI sur tout votre patrimoine au dessus de 800 000 € selon ce barème :
| Fraction taxable du patrimoine | Taux applicable |
|---|---|
| Jusqu’à 800 000 € | 0% |
| Entre 800 001 € et 1 300 000 € | 0,50% |
| Entre 1 300 001 € et 2 570 000 € | 0,70% |
| Entre 2 570 001 € et 5 000 000 € | 1% |
| Entre 5 000 001 € et 10 000 000 € | 1,25% |
| Supérieure à 10 000 000 € | 1,50% |
Entre 1 300 000 € et 1 400 000 €, une décote réduit l’impôt. Elle est de 17 500 € – 1,25 % du patrimoine net taxable.
Précisons que ce calcul concerne l’ensemble de votre foyer fiscal. Si vous êtes marié, pacsé ou en concubinage, les biens de votre conjoint seront également pris en compte dans l’estimation.
De nombreux biens et investissements sont exonérés d’impôt sur la fortune immobilière (le patrimoine mobilier comme les actions, mais aussi une partie des investissements en bois et forêt).
Les parts d’immobiliers comme les SCPI ou les SCI détenus dans un contrat d’assurance-vie vont rentrer dans le calcul de l’IFI.
L’IFI est plafonné. Si son montant ainsi que votre impôt sur le revenu de l’année précédente, dépasse 75 % de vos revenus, l’IFI est réduit de la différence. Cela concerne seulement les contribuables, domicilié fiscalement en France.
Voici le calcul pour obtenir votre patrimoine net :
Patrimoine net = valeur brute du patrimoine – (abattement sur la résidence principale + dettes déductibles).
L’abattement sur la résidence principale est de 30%, si votre maison vaut 500 000 €, il ne faudra prendre que 350 000 € (500 000 – 500 000 * 30 / 100) dans le calcul de votre patrimoine.
Exemple de calcul de l’IFI pour un couple
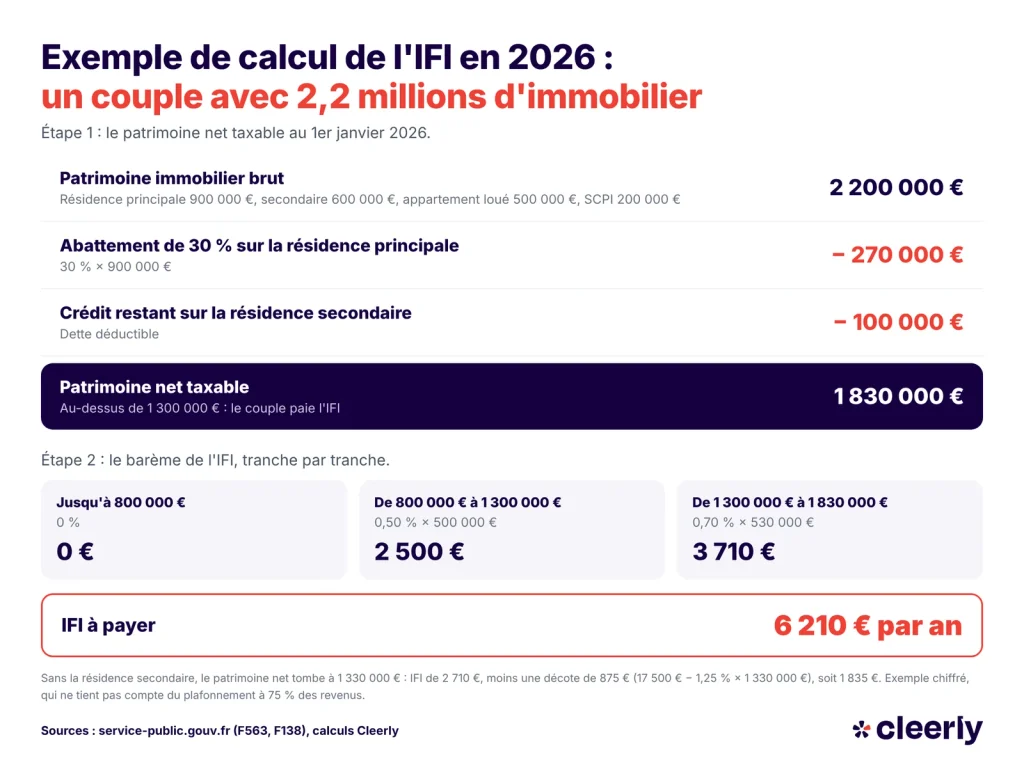
Un exemple vaut mieux que 1 000 mots. Imaginons un couple qui détiendrait :
- une résidence principale estimée à 900 000 €, le crédit est remboursé ;
- une résidence secondaire estimée à 600 000 €, avec 100 000 € de crédit restant ;
- un appartement loué estimé à 500 000 €, entièrement payé ;
- 200 000 € de SCPI dans une assurance vie.
Son patrimoine immobilier brut et donc de 2 200 000 €, mais de cette somme il peut déduire :
- L’abattement de 30 % sur la résidence principale : 270 000 €
- Le crédit, restant sur la résidence secondaire : 100 000 €
Le patrimoine net taxable sera donc de 2 200 000 € -270 000 € -100 000 € ce qui correspond à 1 830 000 €. Avec ce montant, le couple dépasse 1 300 000 € et devra donc payer l’IFI.
- Entre 800 000 et 1 300 000 €, il sera imposé à 0,50 %. Cela correspond à 500 000 € x 0,50 % = 2 500 €
- De 1 300 000 € à 1 830 000 €, il sera imposé à 0,70 %. Cela correspond à 530 000 € x 0,70 % = 3710 €
Au total, pour ce couple, cela correspond à 6210 € d’IFI par an.
Vous pensez être au-dessus des 1 300 000 € de patrimoine net ? Vous trouverez dans cet article un simulateur en ligne gratuit pour savoir de combien vous pourriez être redevable à l’administration fiscale. Il vous donnera aussi une liste détaillée de tous les biens et placements exonérés d’IFI : Le guide complet sur l’IFI avec un simulateur en ligne
Quid de la taxe Zucman ?
La taxe Zucman est un impôt d’au minimum 2 % par an, sur les patrimoines de plus de 100 millions d’euros, entreprise comprises. Pour l’instant, elle n’existe pas, mais plusieurs candidats à l’élection présidentielle souhaitent la mettre en place. Elle concernerait environ 1800 foyer en France.
Qu’est-ce que la taxe à 75% pour les personnes qui perçoivent plus d’un million d’euros de revenus ?
La taxe à 75 % n’existe plus. Elle n’a concernait que les rémunérations versées en 2013 et 2014. Ce sont les entreprises qui payaient cette taxe pas les salariés.
En effet, l’entreprise payait 50 % sur la part de chaque rémunération au-dessus de 1 million d’euros. Le calcul devait se faire par personne sans tenir compte de la situation familiale, c’est-à-dire si la personne était en couple. La taxe ne pouvait pas dépasser 5 % du chiffre d’affaires de l’entreprise.
Si une personne seule déclarait 1 500 000 € de revenus en 2013, l’entreprise devait donc payer 50% d’impôt sur 500 000 € soit 250 000 €. La personne qui percevait ces revenus était quant à elle soumise au barème classique de l’impôt sur le revenu.
La première version de la loi, votée fin 2012, visait directement les personnes pour taxer à 18 % leurs revenus d’activité au-dessus de 1 million d’euros, en complément de l’impôts sur le revenu. Finalement, le conseil constitutionnel a censuré cette loi car elle ne tenait pas compte du foyer fiscal.
La taxe était prévue pour 2 ans et n’a pas été reconduite après 2014. Elle a finalement trouvé un équivalent aujourd’hui avec la contribution exceptionnelle (CEHR) et la contribution différentielle (CDHR).
Je paye 400 000 € d’impôt : comment faire pour payer moins ?
Avec 1 million d’euros de salaire, une personne seule paie 454 024 € d’impôt sur le revenu et de contribution sur les hauts revenus. Pour payer moins, trois grandes pistes existent : les niches fiscales, la composition du foyer (vue plus haut) et, plus rarement, le départ à l’étranger. Aucune ne conviendra à tout le monde et il faudra toujours faire du cas par cas. Le régime fiscal dépend de la situation de chacun, et il peut évoluer.
Les niches fiscales : un plafond à 10 000 € par an
Les niches fiscales sont légales, mais elles ont un plafond : cumulées, elles ne peuvent pas réduire votre impôt de plus de 10 000 € par an. Ce plafond passe à 18 000 € pour l’outre-mer et pour le financement du cinéma via les Sofica. D’autres avantages restent hors plafond : les charges déduites du revenu, les dépenses engagées sur un monument historique, ou la réduction Malraux.
Par ailleurs, précisons qu’une baisse de son imposition peut prendre différentes formes. il peut s’agir d’ :
- une déduction : la somme est retirée de votre revenu imposable ;
- une réduction d’impôt : la somme est retirée de votre impôt, mais seulement si vous en payez ;
- un crédit d’impôt : la somme est aussi retirée de votre impôt, et elle vous est remboursée si elle dépasse l’impôt dû.
Pour ceux qui ont un très haut revenu, la déduction est souvent la plus visible. Par exemple, avec un PER, un salarié peut déduire jusqu’à 37 680 € de versement. Étant donné qu’il est imposé à 45 %, cela d’économiser 16 956 € d’impôts sur le revenu. La contrepartie du PER et que l’argent est bloqué jusqu’à la retraite.
Pour en savoir plus sur les niches fiscales, vous pouvez consulter notre article qui approfondit certains points parfois complexes à appréhender. Vous saurez tout sur le plafonnement des niches fiscales et aurez également accès à un classement des meilleures niches fiscales : Guide complet des niches fiscales en France
Partir vivre à l’étranger pour payer moins d’impôt ?
Il faut savoir que partir ne suffit pas. Vous resterez imposables en France sur tous vos revenus, si l’un de ces trois critères est rempli :
- votre foyer ou votre lieu de séjour principal reste la France
- vous exercez en France votre activité professionnelle principale
- vos intérêts économiques sont principalement situés en France
si vous avez été résident fiscal français durant six des 10 dernières années, vous pouvez potentiellement être redevable de l’exit tax. Elle va concerner les plus-values attentes de vos placements, le jour du départ, si ces titres valent 800 000 € ou représentent au moins 50% des bénéfices d’une société.
En ce qui concerne l’IFI, si vous êtes non résident, vous serez seulement taxé sur vos biens immobiliers, situées en France.
Mon avis : au-delà de 500 000 € de revenus par an, il n’y a pas de recette toute faite. Nous accompagnons beaucoup de clients dans ce cas, et le premier levier n’est jamais le même. Chaque situation est unique. Les possibilités sont nombreuses, d’où l’intérêt de se faire accompagner. Et nous analysons toujours la situation dans son ensemble avant la moindre recommandation.
Une personne seule qui déclare 1 000 000 € de revenu imposable paie 454 024 € : 426 524 € d’impôt sur le revenu et 27 500 € de contribution exceptionnelle sur les hauts revenus. Le montant baisse si le foyer compte plus de parts.
Ce sont d’anciens chiffres. 429 308 € correspond à l’impôt sur le revenu seul, avec le barème appliqué en 2022 aux revenus de 2021. 459 308 € y ajoute 30 000 € de contribution sur les hauts revenus, qui était mal calculée : le bon montant est de 27 500 €. En 2026, sur les revenus de 2025, le total est de 454 024 €.
Pas à cause de vos revenus. L’IFI dépend seulement de votre patrimoine immobilier net au 1er janvier : vous le payez s’il dépasse 1 300 000 €.
Non. Même si tout ce patrimoine est immobilier, 1 000 000 € reste sous le seuil de 1 300 000 €. Et si ce million est placé en actions ou en fonds euros d’assurance vie, il n’entre pas du tout dans le calcul de l’IFI.
Non, un gain aux jeux de hasard n’est pas soumis à l’impôt sur le revenu. En revanche, les intérêts, dividendes ou loyers que cet argent rapporte une fois placé sont imposés normalement. Nous détaillons ce sujet dans notre article pour les gagnants du Loto et de l’Euromillions.
Non. L’ISF a été remplacé par l’IFI le 1er janvier 2018.
2 commentaires
Vos questions et nos réponses d'experts
Une question ? Posez-la ici
Un expert Cleerly vous répondra dans les meilleurs délais. Votre email reste confidentiel.
Quelqu’un qui reçoit 1000000 d’euro sur son compte suite à une donation est elle assujettie à l’impôt sur la fortune
Bonjour,
Non, l’impôt sur la fortune immobilière concerne uniquement le patrimoine immobilier.